猜你想问
这份研报主要分析了哪些经济数据?
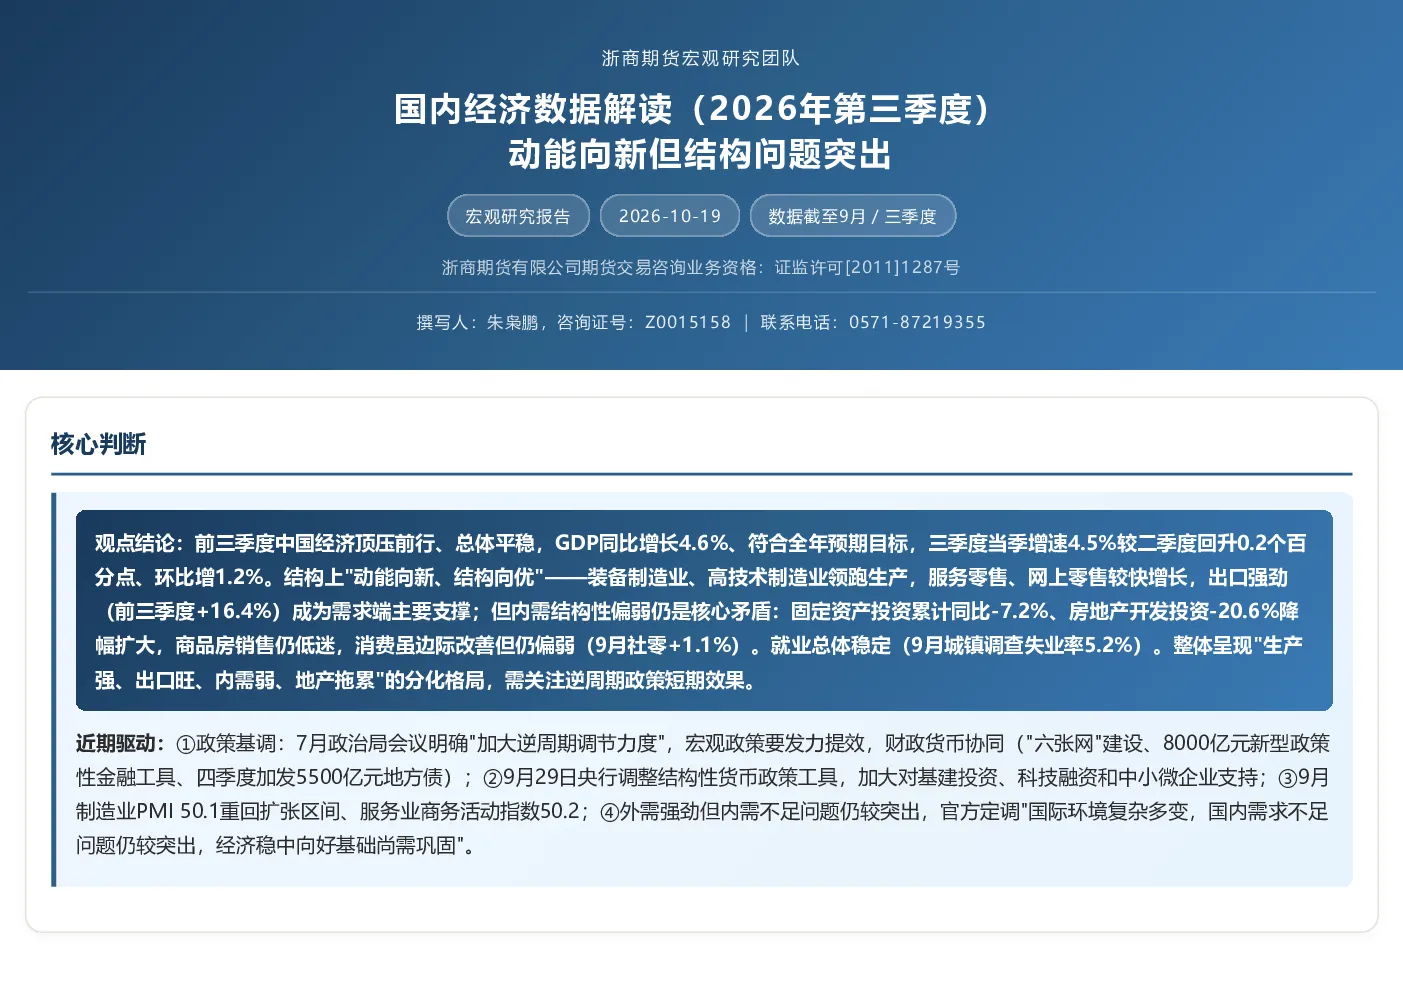
本报告重点解读了2026年第三季度的中国经济数据,包括GDP增速、工业增加值、社会消费品零售总额、固定资产投资、房地产开发投资、城镇调查失业率等关键指标。数据显示经济总体平稳,但结构问题突出,动能向新但内需结构性偏弱,出口强劲但地产拖累明显。报告详细分析了各分项数据表现,如装备制造业、高技术制造业的强劲增长,以及房地产投资的深度调整等。
报告指出哪些行业或赛道值得关注?
报告显示装备制造业、高技术制造业是经济增长的新动能,其中高技术制造业增加值增速显著,新动能供给强劲。此外,服务零售、网上零售增长较快,高技术产业投资也呈现正增长。这些领域反映了经济向新质生产力切换的趋势,值得关注相关行业的发展动态。
报告如何分析当前经济结构问题?
报告指出当前经济结构问题主要体现在内需结构性偏弱和房地产链条深度调整。固定资产投资和房地产开发投资均出现负增长,尤其是房地产投资降幅扩大,商品房销售仍低迷。消费方面虽边际改善但仍偏弱。这些数据反映了经济分化格局,生产强、出口旺但内需不足,地产拖累问题突出。
根据报告,当前市场处于什么状态?
报告认为当前经济处于总体平稳、动能向新、结构问题待修复的转型阶段。前三季度GDP增速符合预期,三季度边际改善。但核心矛盾仍在于国内需求不足和房地产深度调整。整体呈现生产强、出口旺、内需弱、地产拖累的分化格局。经济稳中向好基础尚需巩固,逆周期政策正在发力提效。
研报提示了哪些潜在风险?
报告提示需关注国内需求改善情况、房地产链条企稳情况、外需不确定性以及财政货币协同效果。当前经济内生动能修复仍需时日,政策发力节奏至关重要。此外,经济转型过程中新旧动能转换的平稳性、以及政策效果的显现程度也是需要持续关注的重点。
你可能感兴趣
5月货币金融数据分析:稳经济大盘下数据改善,但结构问题依旧突出
银河期货2022-06-14
银河期货5月货币金融数据分析:稳经济大盘下数据改善 但结构问题依旧突出
银河期货2022-07-07
2026年7月政治局会议解读:发力提效下的动能向新与结构向优
西南证券2026-07-31
经济增长前高后低,动能向新结构向优--宏观经济信用观察半年报(2026年6月)
联合资信2026-08-20
宏观经济宏观月报:三季度国内经济增速明显回升,但内需不足问题仍较突出
国信证券2022-10-24
7月份经济数据解读:总量平稳中有回落,结构延续向新向优
财信证券2026-08-17
12月份经济数据解读:经济完美收官,结构向新向优
财信证券2026-01-19
4月份经济数据解读:内需不足特征较为明显,结构亮点依然突出
财信证券2026-05-18
2026年第二季度大中华区物业摘要-结构分化 动能向新
房地产仲量联行2026-08-18
7月经济数据解读:暑期提振消费,但动能依旧偏弱
瑞达期货2024-08-19