猜你想问
这份报告主要分析了哪些市场表现?
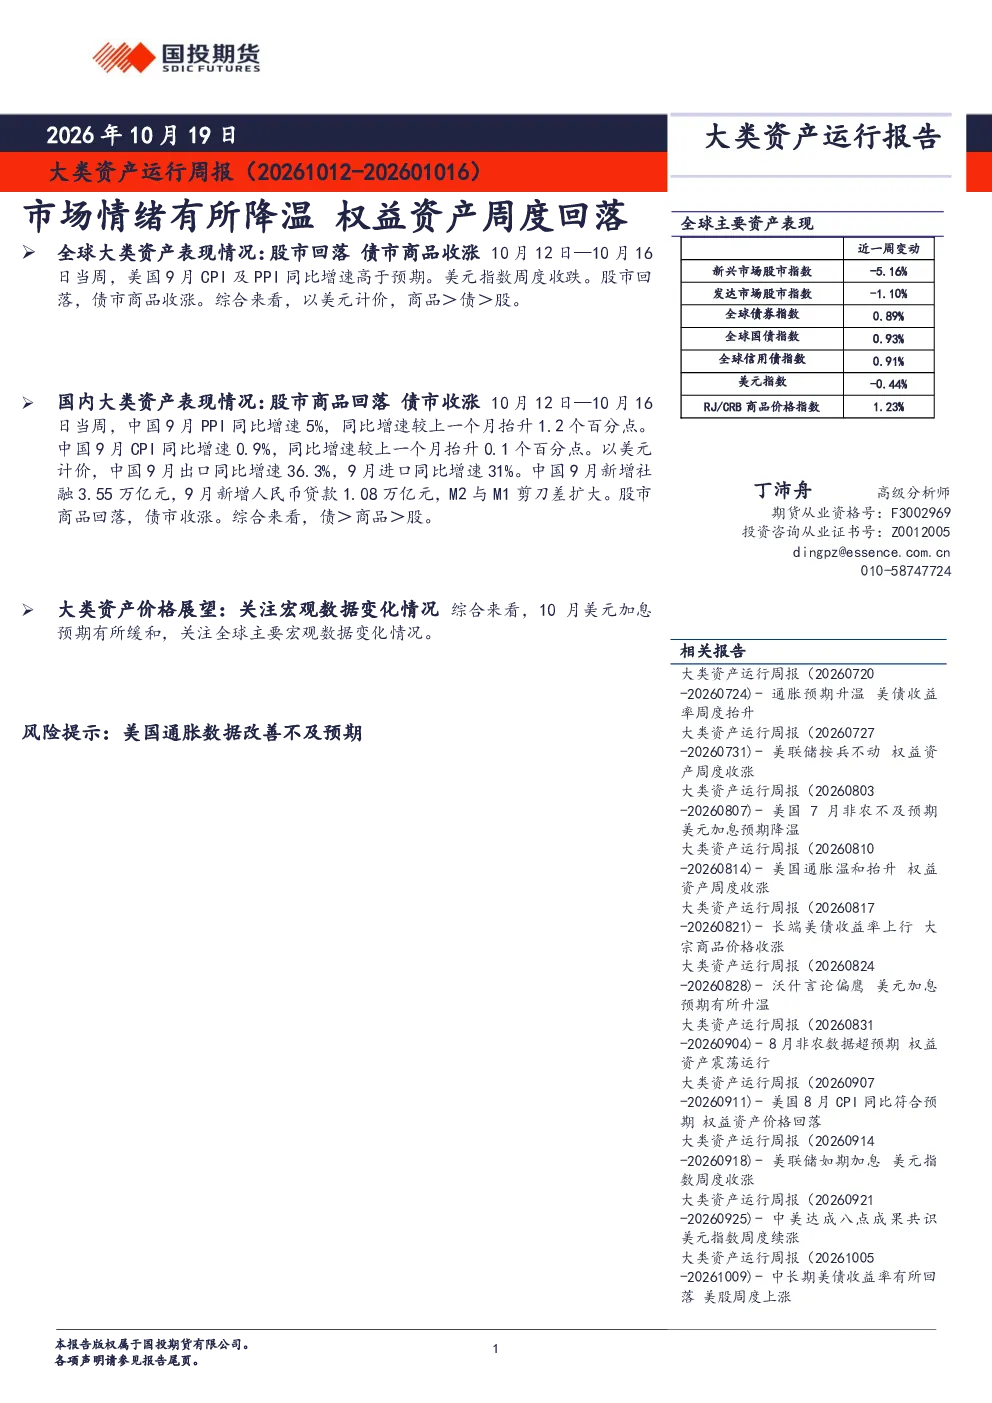
本报告分析了全球及国内大类资产表现情况。全球方面,主要股票市场多数回落,市场情绪降温,欧股收涨而亚太地区表现不佳;10年期美债收益率回落,债市收涨;美元指数回落,非美货币多数升值;国际油价收涨,贵金属等商品普跌。国内方面,A股主要指数普跌,债市收涨,商品市场周度回落,有色板块跌幅居前。报告还关注了风格表现、资金面及行业板块差异。
未来大类资产价格走势如何?
报告展望显示,10月美元加息预期有所缓和,需关注全球主要宏观数据变化。当前市场情绪降温,权益资产周度回落,债市表现相对较好。国际油价受地缘局势影响,贵金属、有色金属及农产品价格普遍承压。国内商品市场整体回落,A股市场情绪谨慎,债市资金面平稳。未来需持续跟踪全球宏观经济及政策动向对各类资产价格的影响。
报告中提到了哪些重点分析方向?
报告重点分析了全球及国内股市、债市、汇市和商品市场的表现差异及驱动因素。全球市场方面,关注了主要经济体货币政策变化、地缘政治风险及不同市场板块间的联动性;国内市场方面,分析了A股市场情绪、成交额变化、风格轮动及行业板块表现。此外,还对比了国债、信用债和企业债的收益情况,以及不同商品板块的涨跌幅度。
当前市场处于什么状态?
当前市场状态表现为情绪降温,权益资产周度回落。全球主要股票市场多数下跌,VIX指数抬升显示避险情绪增加;美债收益率回落,债市表现较好;美元指数回落,非美货币多数升值;国际油价上涨,但贵金属等商品普跌。国内A股市场情绪谨慎,成交额回落,债市资金面平稳,商品市场整体承压。整体来看,市场呈现分化格局,风险偏好有所下降。
投资这类资产需注意哪些风险?
投资大类资产需关注多重风险。全球层面,需警惕主要经济体货币政策转向带来的不确定性,特别是美联储加息路径变化可能对汇市、债市和股市产生的连锁反应;地缘政治风险也可能影响商品价格和市场情绪。国内层面,需关注宏观经济数据变化、市场流动性状况及行业政策风险。此外,不同资产类别间存在相关性,需分散投资以降低单一市场风险。各类资产价格受多重因素影响,波动性较大,投资者需保持理性判断。