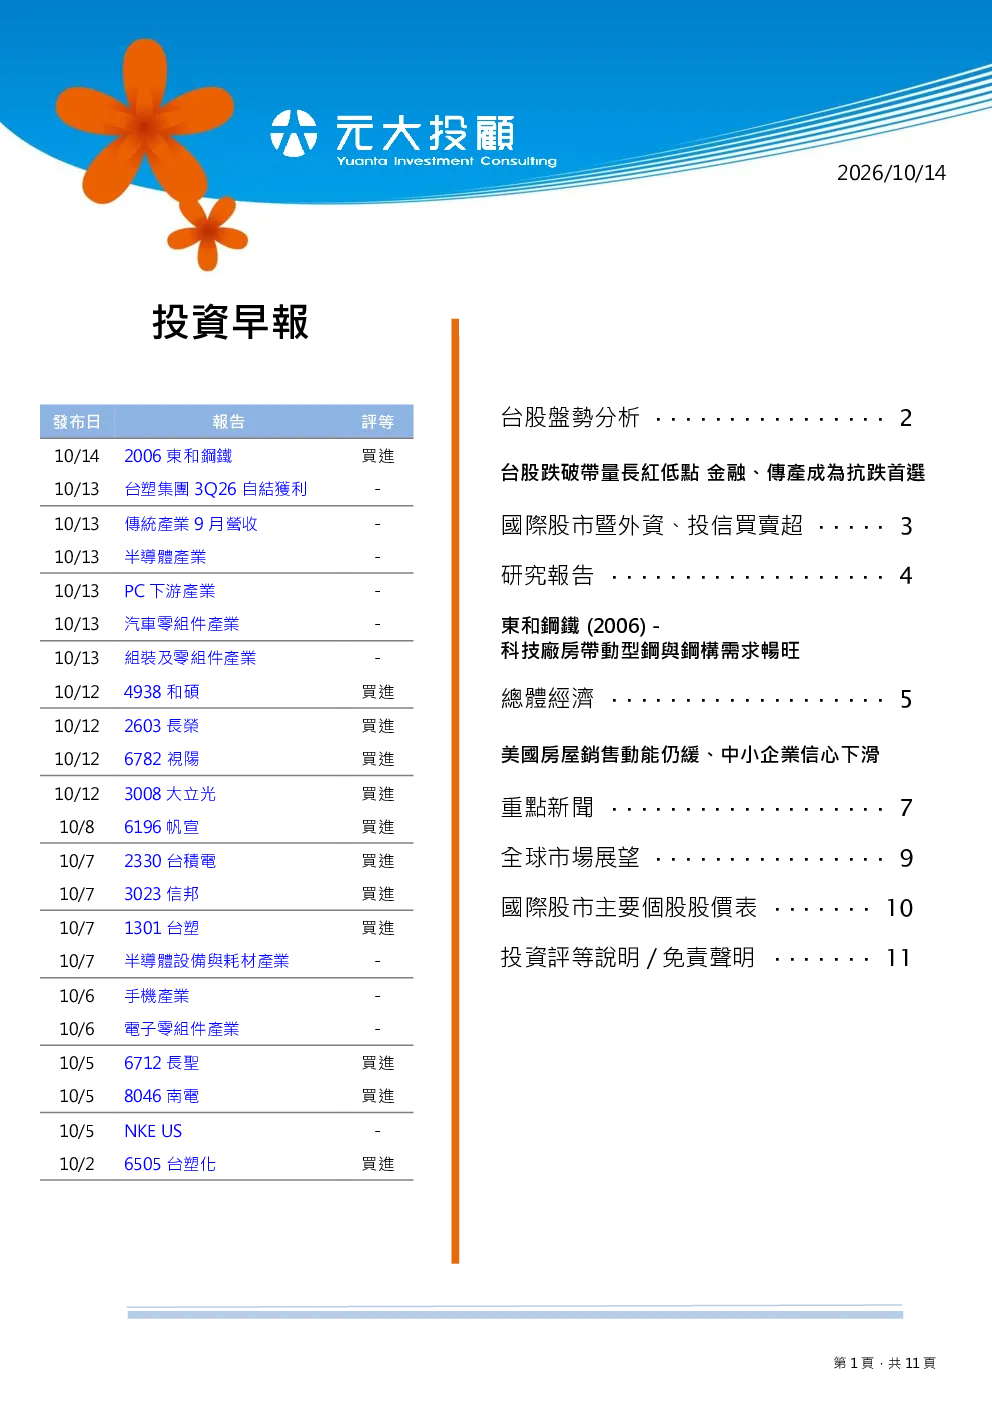
台股跌破帶量長紅低點,金融、傳產成為抗跌首選。受制中國長鑫存儲宣佈推進新一代DRAM架構,各界擔憂競爭加劇,再加上俄羅斯無視川普停火協議,持續轟炸烏克蘭能源設施,拖累週二台股向下開低,電子股多數重挫,僅塑化、航運、金融等零星族群抗跌,撐盤力道有限,終場加權指數下跌960點(-1.95%),以48341點作收,櫃買指數下跌3.18%。Fed官員Williams暗示2027年沒有進一步升息必要,略為沖淡市場疑慮,美股四大指數震盪,週二道瓊下跌0.35%、納斯達克下跌0.15%、標普500下跌0.02%、費城半導體下跌0.23%。本波台股挑戰五萬點暫時失利,除了國際利空之外,融資水位創下歷史新高也是另一項不安定因素。觀察加權指數從7月底最低點39384,一路上攻至近日最高點49968,波段上漲10584點,累計漲幅26.87%,然而,融資餘額從4938.7億元最高升至6533.3億元,累計增加32.29%,櫃買指數融資餘額更是飆升40.46%,短線籌碼面的過熱以致震盪加劇。展望後續,倒數三週即是美國期中選舉,由於民主黨支持率逐步上升,市場擔憂未來AI政策延續性及可能的監管機制,盤面擴大避險,對應台股跌破10/05帶量長紅低點,短線轉為整理,所幸月線、季線上揚,下檔具一定保護力,後續靜待日KD指標回測50附近多方可否轉守為攻。當日電子指數重挫2.63%,而對照非金電指數上漲0.73%,金融指數更是創下波段新高,可見盤面依舊有可用之兵,然隨著資金轉進防禦性板塊,以及類股輪動加速,容錯空間將比之前明顯縮小,保留資金彈性更顯重要,降低槓桿、適時減碼將是目前首要任務。至於短線選股方向,不妨鎖定長約價格有望上漲的貨櫃航運、Q4迎來傳統旺季的散裝航運、煉油利差擴大有利營運的塑化、龍頭轉強將帶動補漲效益的光學鏡頭、隨著AI發展重要性日漸提升的資訊軟體,以及最為典型的避風港生技、選前常作為護盤首選的金融。
東和鋼鐵 (2006) - 科技廠房帶動型鋼與鋼構需求暢旺 總體經濟 美國9月成屋銷售:銷售量小幅回升,購屋負擔仍限制房市復甦 美國9月NFIB中小企業信心指數:企業景氣展望轉弱,成本壓力升溫抑制投資意願 重點新聞 元太攜手大樹藥局建置智慧衛教示範場域 開創互動智慧貨架新體驗(經濟日報)(買進:8069 元太) 和碩 Q4挑戰業績高峰 (工商) (買進: 4938 和碩) Meta 推最強 AI 模型 Muse Wonder 號稱效能比肩對手 帶旺台鏈 (經濟) (買進: 6669 緯穎) 全球市場展望 股票市場 美股:美股受AI投資回報疑慮及中國記憶體競爭升溫拖累,半導體股領跌;惟Fed官員暗示明年無須再升息,帶動美債殖利率回落,股市跌幅收斂,終場主要指數仍同步收跌。雙率市場 美債/美元:美債殖利率下滑,長端表現優於短端。Williams表示今年或再升息一次,但2027年無須加碼;Waller指出高殖利率已發揮部分緊縮效果,支撐債市反彈。美元指數則隨美債殖利率下行而回落。 日圓:據傳日銀最快12月再次升息,小幅引導日圓走升。 新台幣:受到國際AI類股的賣壓拖累,外資賣超沈重,台幣貶破32元。 商品市場 黃金:黃金收低,盤中跌幅一度因美債殖利率及美元回落而收斂,但市場仍預期年底前可能再升息,且CPI觀望氣氛濃厚,壓抑追價意願。 原油:原油早盤受俄羅斯柴油出口可能增加及獲利了結走低,惟隨中東衝突升溫,加上美國柴油價格大漲,帶動WTI由跌轉漲。
東和鋼鐵 (2006 TT,買進) - 科技廠房帶動型鋼與鋼構需求暢旺 結論建議: • 3Q26營收優於預期12%,型鋼及鋼構出貨大幅成長,上修EPS 25%至1.82元;4Q26旺季、型鋼漲價,估營收季增2%/年增17%。 • 高科技廠房建置需求強勁,1-9M26型鋼出貨量年增16%,價格保持高檔,鋼構營收年增20%、至3Q27訂單全滿,能見度達1H28。 • 看好高毛利型鋼及鋼構需求不墜,上修2026/27年EPS 6%/8%,評價給予1.8倍2027年每股淨值53.22元,目標價98元。 重點分析: • 高科技廠房推升型鋼及鋼構需求,3Q26營收優於預期12% 東鋼3Q26營收158.47億元(季減2.6%/年增14.4%),達成我們/市場預期112%/104%,儘管為施工淡季,但AI及半導體等高科技廠房建廠需求強勁,型鋼出貨量年增39%、鋼構營收年增逾40%;估毛利率季減3.0個百分點,主因夏季電費較高使成本提升、廢鋼價格居高,以及工程案件獲利率波動較大,但受惠營收組合改善年增1.0個百分點,估EPS 1.82元(季減24.5%/年增18.0%),上修25%。4Q26旺季估出貨量季增5%,且10月H型鋼調漲低個位數,並有望續漲,估EPS 2.00元(季增10.0%/年增4.5%),上修6%。 • 廠辦補足住宅市場缺口,鋼筋在手訂單維持100萬噸以上 國內住宅市場保持平淡,1-9M26鋼筋出貨量年減6%,房市落底訊號尚待觀察。不過東鋼鋼筋在手訂單僅自5月之120萬噸略微下滑至115萬噸,能見度保持10個月,其中住宅占比自約60%下降至40%,並由廠房補足、占比自10%提升至超過20%,公共工程和商辦部分則相對穩定,預期後續出貨量大致穩定,且因鋼筋以長單及加工為主,未交單價格高於現貨價格,相較同業受到房市衝擊較小。 • 高毛利產品需求不墜,上修2026/27年EPS 6%/8% 高科技廠房與大型商辦建置需求強勁,1-9M26型鋼出貨量年增16%,鋼構營收年增20%,目前鋼構至3Q27訂單全滿,能見度達1H28,管理層目標2026年鋼構產量年增20%;獲利表現方面,高科技廠房鋼構工程之毛利率優於住宅,在各項產品中最為突出,型鋼則次之,長期看好科技廠房取代住宅市場成為主要成長動能,將推升高毛利之鋼構與型鋼出貨規模,優化營收組合並推升整體毛利率,上修2026/27 EPS 6%/8%至7.89元/7.95元,此外,考量越南廠獲利延續且預估殖利率達5.9%/6.0%,評價給予1.8倍目標本淨比、2027年預估每股淨值53.22元(前次2026年),推得目標價98元。