猜你想问
这份研报主要分析了天然橡胶行业的哪些核心问题?
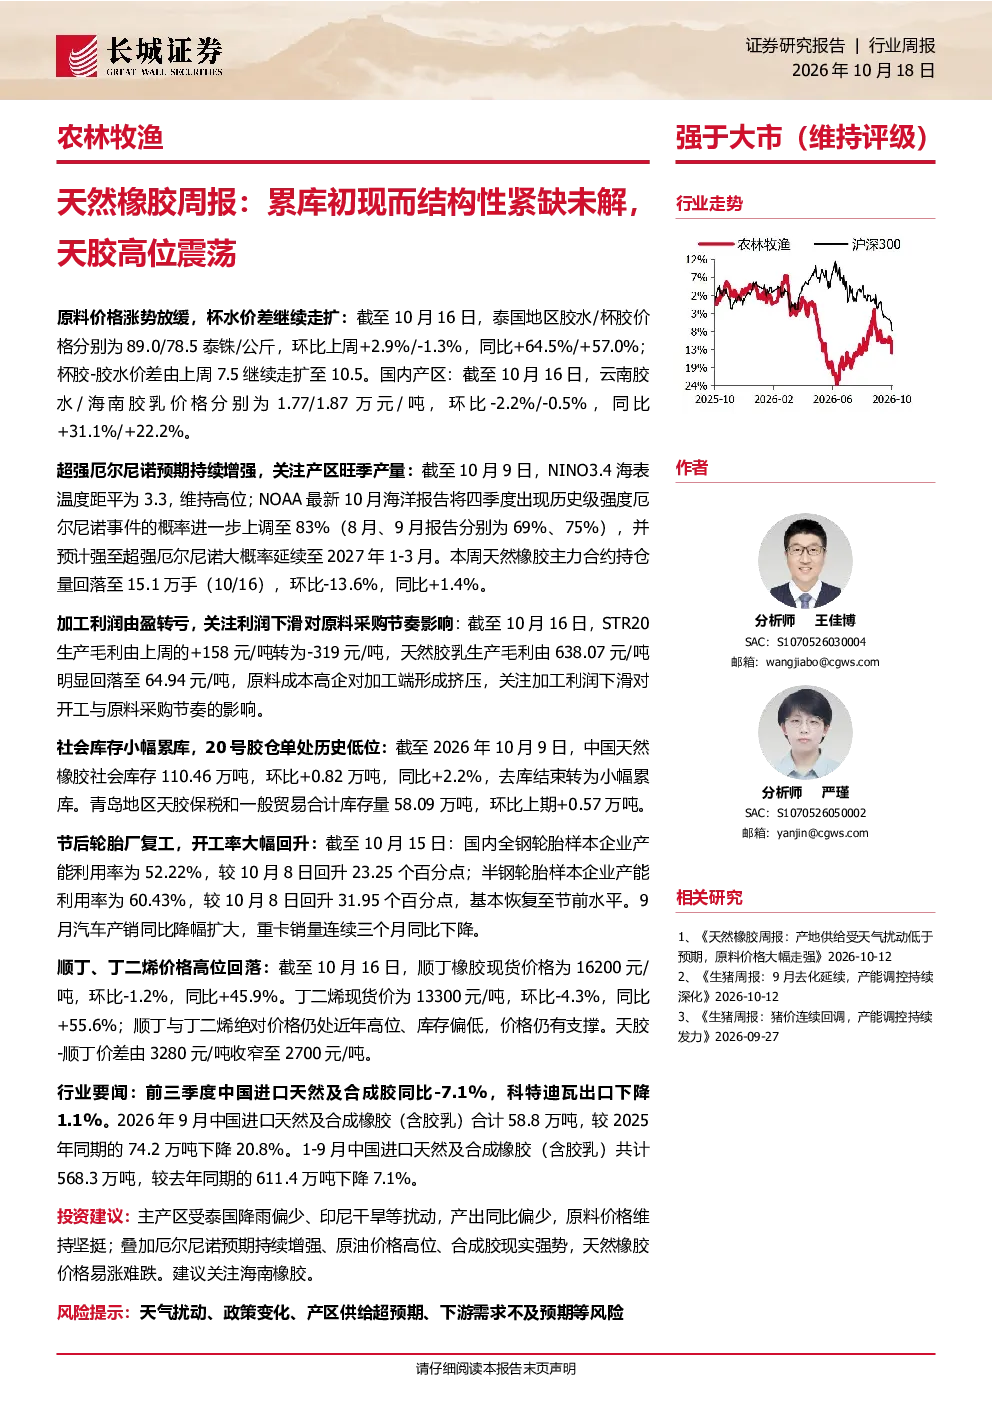
本报告分析了天然橡胶行业的上游原料价格走势、泰国和国内产区受天气影响的产量变化、全球及中国出口进口数据、中国库存结构性情况、加工利润变化、下游轮胎需求与汽车产销情况,以及替代品价格对比等核心问题,揭示了累库初现但结构性紧缺未解的行业现状。
天然橡胶行业未来的发展趋势是什么?
报告指出,天然橡胶行业面临结构性紧缺,泰国产区产量受天气影响偏少,国内库存结构性偏低,叠加厄尔尼诺预期增强、原油高位及合成胶强势,价格易涨难跌。同时,海南橡胶的供需情况值得关注,但需警惕天气扰动、政策变化等风险因素。
研报重点分析了哪些方面?
研报重点分析了泰国地区原料价格涨势放缓与杯水价差扩大、超强厄尔尼诺预期对产区旺季产量的影响、中国库存结构性缺货及仓单数量历史低位、泰标生产利润由盈转亏,以及轮胎需求回升与汽车产销下降等关键数据,揭示了行业供需矛盾。
当前天然橡胶市场的现状如何判断?
当前天然橡胶市场呈现累库初现但结构性紧缺未解的态势。上游原料价格维持坚挺,泰国产区受天气扰动产量下降,国内库存结构性偏低,仓单数量处于历史低位,加工利润由盈转亏,下游轮胎需求有所回升但汽车产销下降,整体供需关系紧张。
这份研报提示了哪些风险?
研报提示了天气扰动、政策变化、产区供给超预期增加、下游轮胎需求不及预期、替代品价格波动等风险因素。例如,超强厄尔尼诺可能持续至2027年初,影响产区产量;印尼、越南出口下降而非洲出口增加,改变全球供需格局;顺丁橡胶价格高位回落但价差走扩,影响天胶价格走势。
你可能感兴趣
天然橡胶周报:天胶累库叠加海外供应上量预期,短期天胶涨势暂缓
广发期货2026-10-17
天然橡胶期货周报:停割期原料存支撑,库存累库抑制上方空间,胶价震荡为主
广发期货2025-02-09
天然橡胶周报:库存持续累库,需求端表现平平,预计下周胶价或维持区间震荡
和合期货2024-11-22
天然橡胶期货周报:停割期原料存支撑,库存累库抑制上方空间,胶价震荡为主
广发期货2025-02-16
铅周报:累库暂未有效兑现 铅价延续高位震荡
铜冠金源期货2025-11-09
天胶期货周报:浅色胶持续累库,天胶期货偏弱震荡
广发期货2023-09-24
铝产业链周报:氧化铝:短期供应扰动与中期产能过剩的博弈 电解铝:宏观利好支撑铝价高位运行,淡季背景下累库预期依旧 铝合金:供需双弱,废铝供应紧缺加剧,合金锭主流仓库接近胀库
广发期货2025-08-16
天胶周报:库存压力未解,胶价再创新低
弘业期货2013-06-12
天然橡胶周报:供应逐步上量,天胶高位震荡
弘业期货2026-09-22