猜你想问
这份研报主要分析了什么内容?
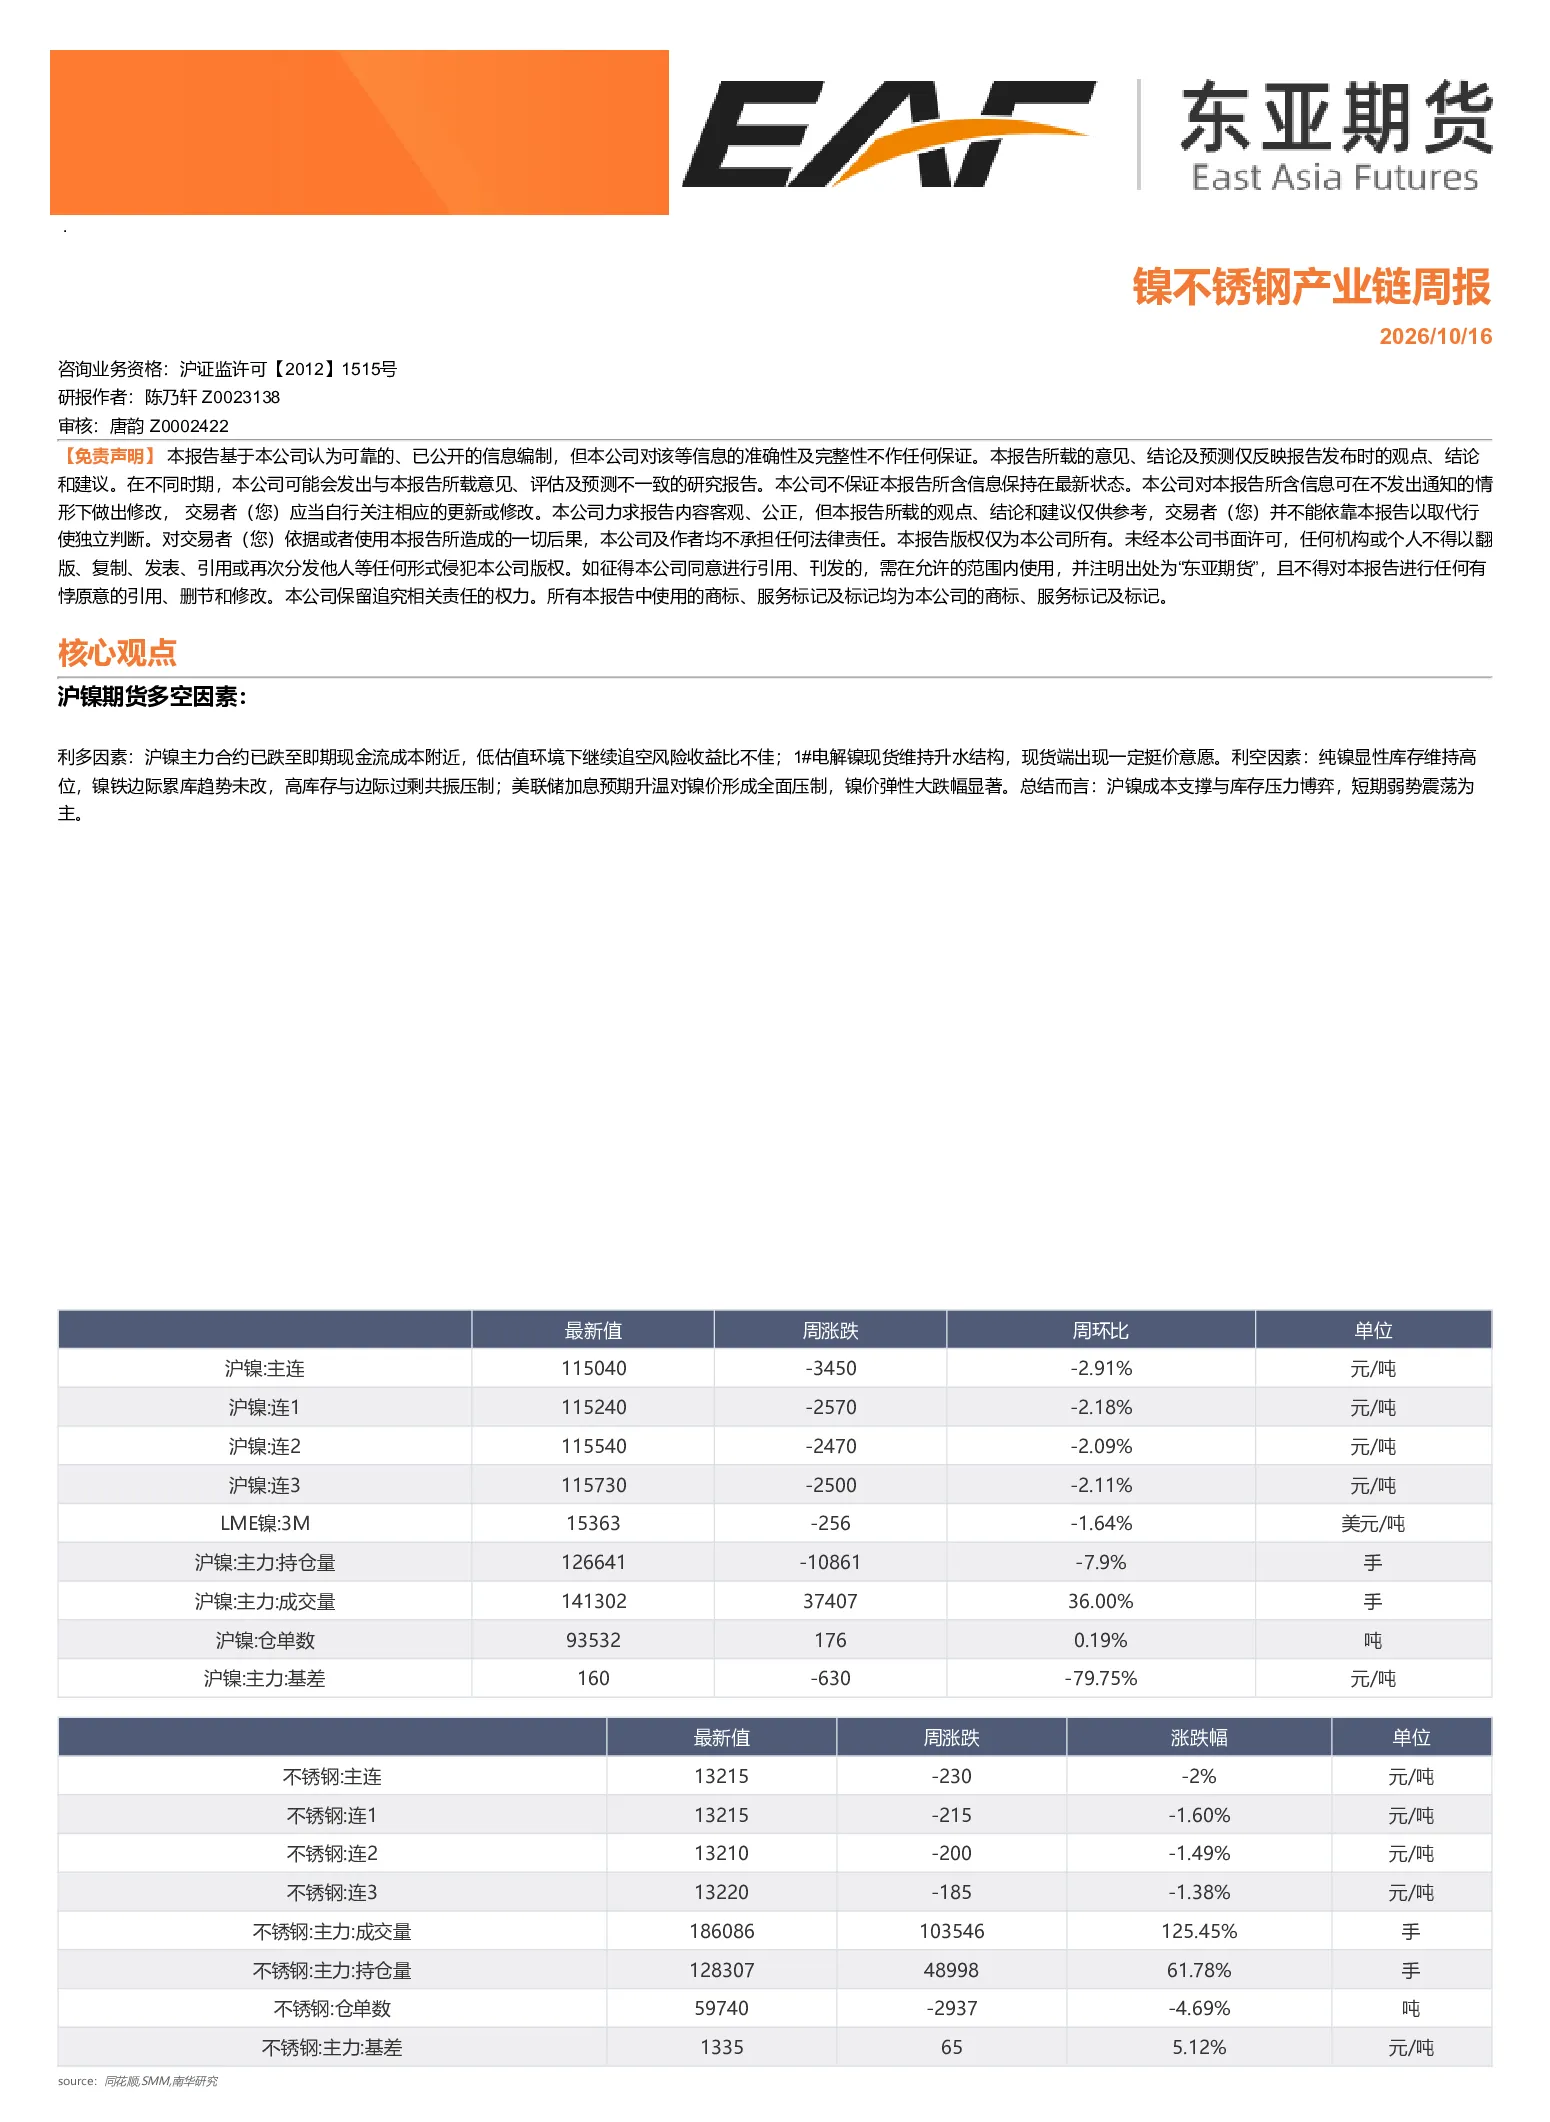
这份研报主要分析了沪镍期货的多空因素,包括利多因素如沪镍主力合约跌至即期现金流成本附近和1#电解镍现货维持升水结构,以及利空因素如纯镍显性库存高位和镍铁边际累库趋势。报告指出沪镍成本支撑与库存压力博弈,短期弱势震荡为主,并涵盖了交割品现货价格、一级镍供给和库存、上游镍矿、镍铁、下游硫酸镍和不锈钢等盘面信息。
镍不锈钢行业的发展趋势如何?
镍不锈钢行业的发展趋势需关注沪镍期货的多空博弈。当前沪镍主力合约已跌至即期现金流成本附近,低估值环境下追空风险收益比不佳,同时现货端出现一定挺价意愿。但纯镍显性库存维持高位,镍铁边际累库趋势未改,高库存与边际过剩共振压制镍价。此外,美联储加息预期升温对镍价形成全面压制,镍价弹性大跌幅显著。这些因素共同影响镍不锈钢行业的发展趋势,短期内成本支撑与库存压力博弈,呈现弱势震荡态势。
研报重点分析了哪些方向?
研报重点分析了沪镍期货的多空因素,包括利多因素如沪镍主力合约跌至即期现金流成本附近和1#电解镍现货维持升水结构,以及利空因素如纯镍显性库存高位和镍铁边际累库趋势。此外,报告还涵盖了交割品现货价格、一级镍供给和库存、上游镍矿、镍铁、下游硫酸镍和不锈钢等盘面信息,全面分析了镍不锈钢产业链的现状和趋势。
当前市场现状如何判断?
当前市场现状表现为沪镍期货多空博弈,利多因素如沪镍主力合约跌至即期现金流成本附近和1#电解镍现货维持升水结构,但利空因素如纯镍显性库存高位和镍铁边际累库趋势未改,高库存与边际过剩共振压制镍价。美联储加息预期升温进一步对镍价形成全面压制,镍价弹性大跌幅显著。综合来看,沪镍成本支撑与库存压力博弈,短期弱势震荡为主。
研报中有哪些风险提示?
研报提示的主要风险包括沪镍期货的多空博弈风险,利多因素如沪镍主力合约跌至即期现金流成本附近和1#电解镍现货维持升水结构,但利空因素如纯镍显性库存高位和镍铁边际累库趋势未改,高库存与边际过剩共振压制镍价。此外,美联储加息预期升温对镍价形成全面压制,镍价弹性大跌幅显著,这些因素均需关注。同时,镍不锈钢产业链上下游的供需关系变化、原材料价格波动等也可能带来风险。