猜你想问
这份研报主要分析了什么内容?
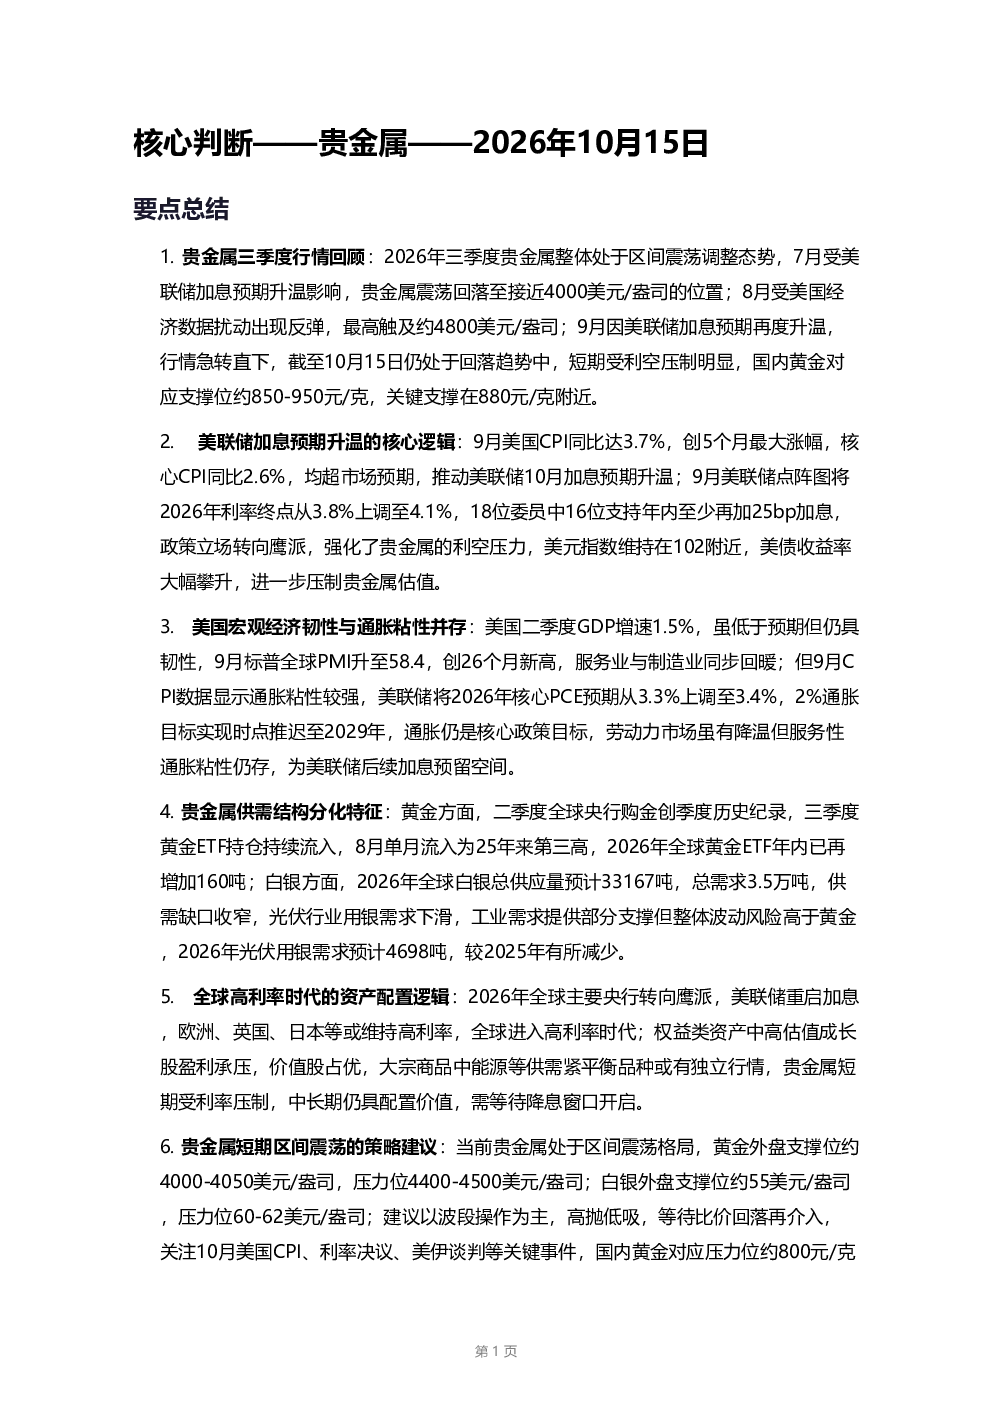
这份研报主要回顾了2026年三季度贵金属的行情表现,分析了美联储加息预期、美国宏观经济韧性、通胀粘性、贵金属供需结构分化等因素对贵金属价格的影响,并提出了全球高利率时代的资产配置逻辑以及贵金属短期区间震荡的策略建议。研报还探讨了全球央行货币政策分化的影响,并提供了关键数据速览和风险提示。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势受全球宏观经济环境和货币政策影响较大。在全球高利率时代,权益类资产中高估值成长股盈利承压,价值股占优;大宗商品中能源等供需紧平衡品种或有独立行情。贵金属短期受利率压制,中长期仍具配置价值,但需等待降息窗口开启。白银整体波动风险高于黄金,光伏行业用银需求下滑,工业需求提供部分支撑。
研报重点分析了哪些方向?
研报重点分析了美联储加息预期对贵金属价格的影响,美国宏观经济韧性与通胀粘性,贵金属供需结构分化(特别是黄金ETF持仓和白银供需平衡),全球高利率时代的资产配置逻辑,贵金属短期区间震荡的策略建议,以及全球央行货币政策分化的影响。此外,还提供了关键数据速览和风险提示。
当前贵金属市场处于什么状态?
当前贵金属市场处于区间震荡调整态势。2026年三季度贵金属整体呈现区间震荡调整,7月受美联储加息预期升温影响回落,8月因美国经济数据扰动反弹,9月再度回落。短期受利空压制明显,国内黄金对应支撑位约850-950元/克,关键支撑在880元/克附近。黄金外盘支撑位约4000-4050美元/盎司,压力位4400-4500美元/盎司;白银外盘支撑位约55美元/盎司,压力位60-62美元/盎司。
研报提到了哪些风险提示?
研报提示了美联储加息超预期风险,地缘扰动反复风险,通胀粘性超预期风险,全球央行购金动向风险等。10月美联储再度加息25bp将推高美债收益率,压制贵金属价格;美伊谈判进展不及预期可能带动贵金属避险情绪变化;美国PCE等通胀数据仍高于预期将强化高利率环境;购金节奏放缓将削弱黄金的长期支撑。