猜你想问
景顺长城中证国新港股通央企红利ETF的核心投资逻辑是什么?
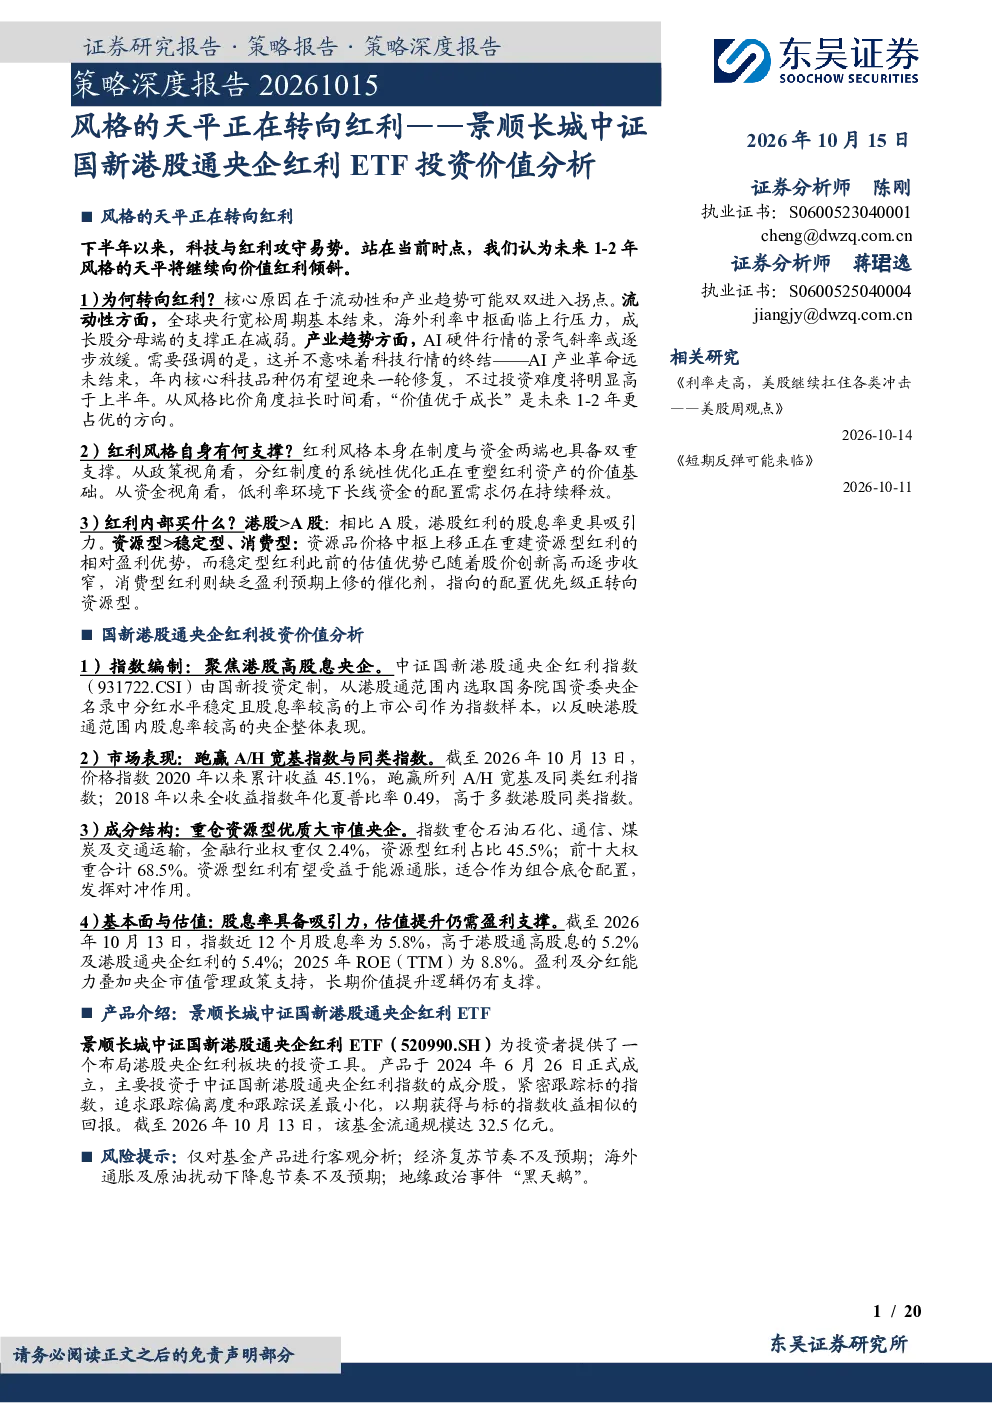
该ETF紧密跟踪国新港股通央企红利指数,聚焦港股通范围内国务院国资委央企名录中分红水平稳定且股息率较高的上市公司。核心逻辑在于未来1-2年风格天平将向价值红利倾斜,主要受流动性和产业趋势拐点影响。全球央行宽松周期结束,海外利率中枢面临上行压力,成长股分母端支撑减弱;同时,红利风格在制度和资金两端具备双重支撑,分红制度优化提升红利资产价值基础,低利率环境下长线资金配置需求持续释放。指数成分结构重仓资源型优质大市值央企,近12个月股息率5.8%,2025年ROE(TTM)为8.8%,盈利能力较强,长期价值提升逻辑有支撑。
当前市场环境下,红利风格投资价值如何?
当前市场环境下,红利风格投资价值凸显。一方面,全球央行宽松周期结束,海外利率中枢面临上行压力,成长股分母端支撑减弱,风格天平可能向价值红利倾斜;另一方面,红利风格在制度和资金两端具备双重支撑,分红制度系统性优化提升红利资产价值基础,低利率环境下长线资金配置需求持续释放。具体到港股红利市场,其股息率更具吸引力,资源型红利兼具防御属性与盈利弹性,配置优先级最高。国新港股通央企红利指数2020年以来累计收益45.1%,跑赢A/H宽基指数与同类红利指数,年化夏普比率0.49,高于多数港股同类指数。
国新港股通央企红利指数的重点配置方向是什么?
国新港股通央企红利指数的重点配置方向是港股通范围内国务院国资委央企名录中分红水平稳定且股息率较高的上市公司,尤其侧重资源型红利。指数成分结构显示,重仓资源型优质大市值央企,金融行业权重仅2.4%,资源型红利占比45.5%;前十大权重合计68.5%。资源型红利兼具防御属性与盈利弹性,在低利率和全球流动性可能拐点的背景下,具备较强的配置价值。指数选取的标的股息率较高,近12个月平均股息率达5.8%,高于同类指数,长期价值提升逻辑有支撑。
景顺长城中证国新港股通央企红利ETF的市场表现如何?
景顺长城中证国新港股通央企红利ETF紧密跟踪国新港股通央企红利指数,为投资者提供布局港股央企红利板块的工具。截至2026年10月13日,该ETF流通规模达32.5亿元。指数层面,国新港股通央企红利指数2020年以来累计收益45.1%,跑赢A/H宽基指数与同类红利指数;2018年以来年化夏普比率0.49,高于多数港股同类指数。指数成分结构稳定,重仓资源型优质大市值央企,近12个月股息率5.8%,2025年ROE(TTM)为8.8%,盈利能力较强,展现出良好的风险调整后收益表现。
投资景顺长城中证国新港股通央企红利ETF需要注意哪些风险?
投资景顺长城中证国新港股通央企红利ETF需关注以下风险:首先,该ETF仅对基金产品进行客观分析,不构成投资推荐。其次,宏观经济层面,经济复苏节奏不及预期可能影响整体市场表现;海外通胀及原油价格波动可能扰动全球降息节奏,影响权益资产估值。此外,地缘政治事件等“黑天鹅”事件也可能带来不确定性。产品层面,需关注指数成分股的分红能力和稳定性,虽然指数重仓资源型央企具备一定防御性,但行业周期波动仍可能影响个股表现。投资者应结合自身风险承受能力进行配置决策。