猜你想问
Fanuc研报核心内容是什么?
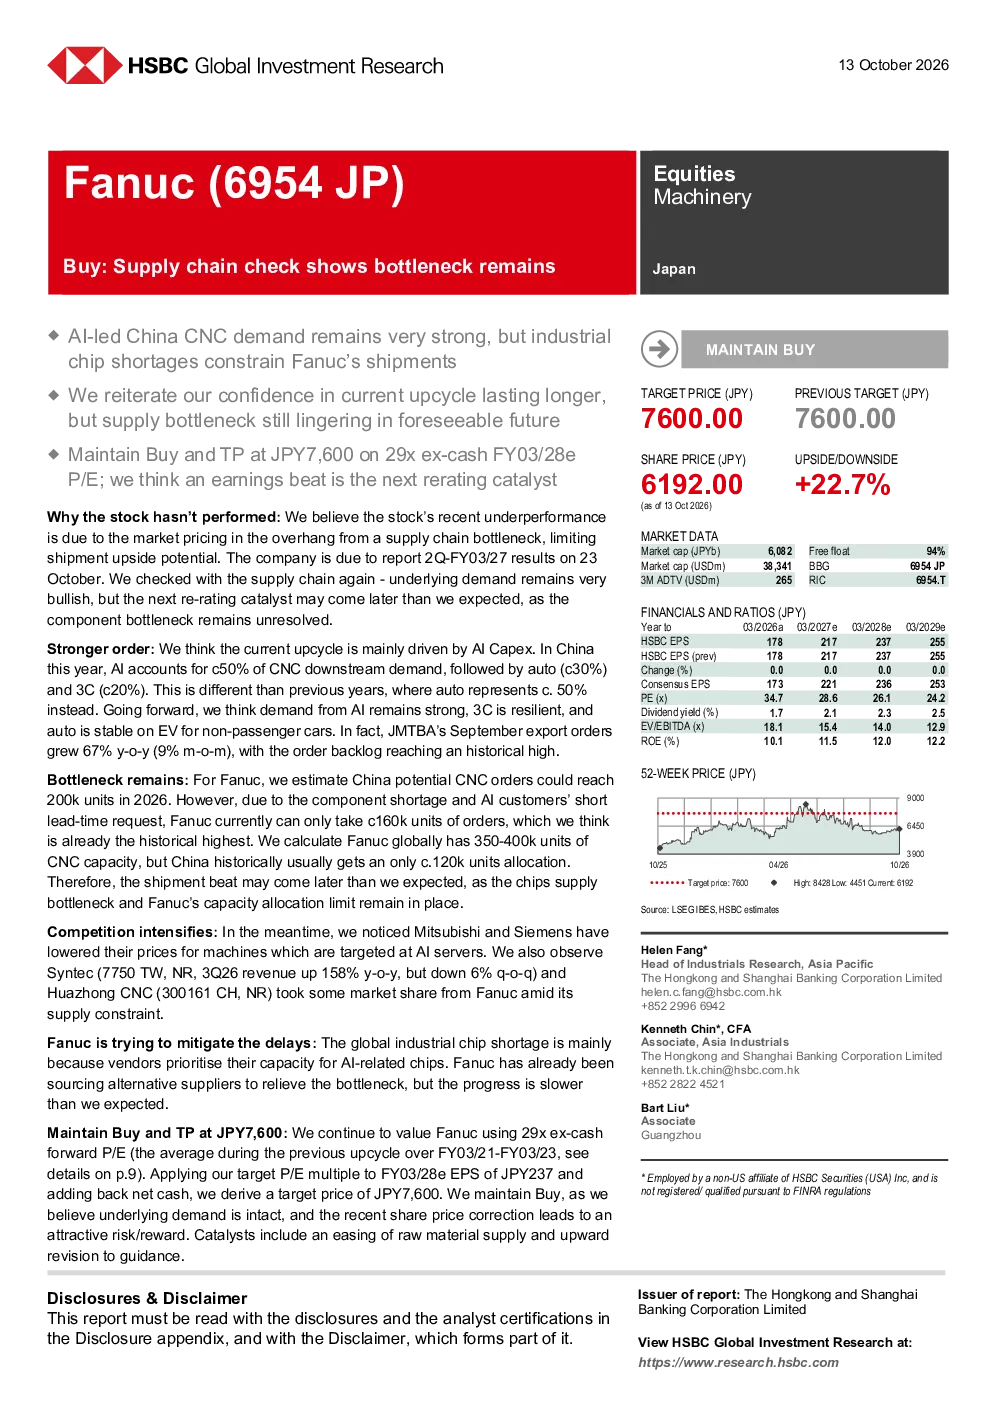
该研报指出HSBC维持对Fanuc的买入评级,目标价7600日元,认为当前上行周期可能持续更长时间,但供应链瓶颈仍将持续。报告强调中国CNC需求受AI驱动,占下游需求的50%,但芯片短缺限制Fanuc订单交付,2026年中国潜在CNC订单达20万台,Fanuc目前仅能承接16万台。同时,Fanuc正通过替代供应商缓解芯片短缺,但进展不及预期。
AI驱动CNC的行业发展趋势如何?
中国CNC下游需求中,AI占比高达50%,汽车占30%,3C占20%。AI资本支出驱动需求,3C保持韧性,汽车受电动车需求稳定。然而,芯片短缺和产能限制导致交付延迟,预计2026年中国CNC订单上限为16万台。三菱和西门子下调AI服务器相关机床价格,Syntec和华中数控抢占Fanuc市场份额,竞争加剧。
研报重点分析了哪些方向?
研报重点分析了Fanuc在中国市场的订单增长与产能分配问题。2月订单同比增长15%(国内+12%,出口+16%),但Fanuc全球CNC产能35-40万台,中国历史分配仅12万台。中国CNC下游需求中,AI占50%,汽车占30%,3C占20%。JMTBA9月出口订单同比增长67%(环比+9%),订单积压创历史新高。Fanuc需加快缓解芯片短缺和产能限制问题。
当前市场现状如何判断?
当前市场现状显示,AI驱动CNC需求强劲,中国市场潜力巨大,但芯片短缺限制了Fanuc等企业的订单交付能力。Fanuc面临竞争加剧的压力,三菱和西门子通过价格战抢占市场份额。同时,Fanuc正努力通过替代供应商缓解芯片短缺,但进展缓慢。整体上行周期可能持续,但供应链瓶颈短期内难以完全缓解。
研报提示了哪些风险?
研报提示了芯片或稀土材料短缺加剧、AI资本支出放缓、日元走强影响盈利、机器人业务竞争加剧等风险。芯片短缺已限制Fanuc订单交付,若进一步加剧将严重影响业绩。AI资本支出放缓可能导致需求不及预期。日元走强会削弱Fanuc在海外市场的盈利能力。机器人业务竞争加剧也可能分散公司资源,影响核心CNC业务的增长。