猜你想问
9月社融数据的主要支撑因素是什么?
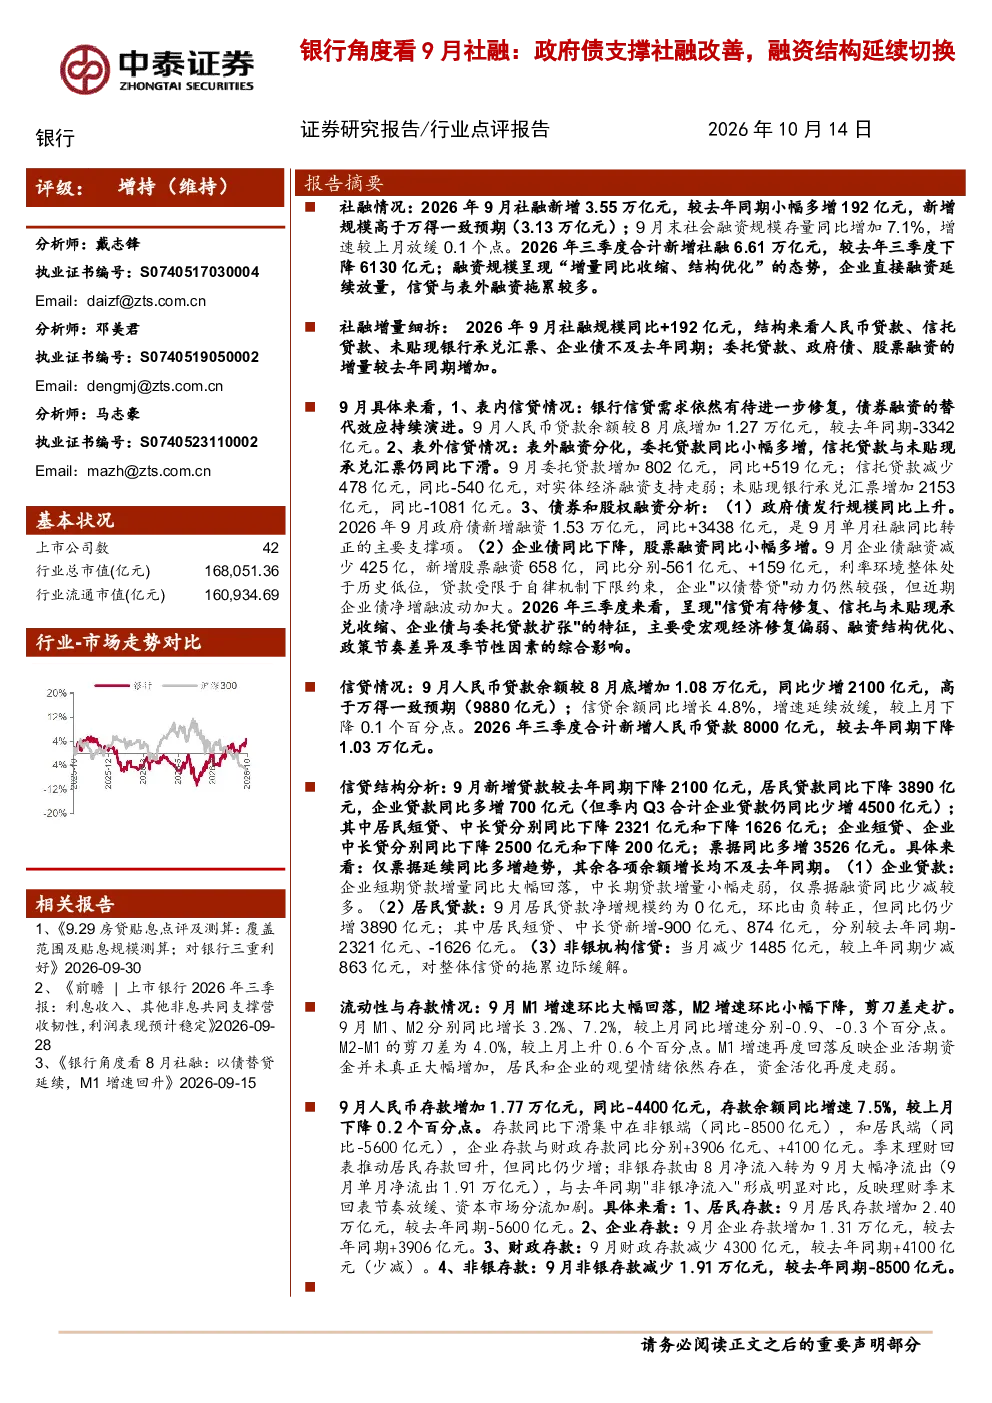
2026年9月社会融资规模新增3.55万亿元,其中政府债券是社融转正的主要支撑。9月末社融存量同比增速放缓至7.1%,三季度社融合计新增6.61万亿元,同比减少6130亿元,呈现“增量收缩、结构优化”特征。政府债发行对冲了信贷和表外融资的拖累,但三季度信贷有待修复,信托与未贴现承兑收缩,企业债与委托贷款扩张。
当前金融赛道发展趋势如何?
当前金融赛道呈现增量收缩、结构优化的特征。三季度社融和信贷均同比减少,显示经济内生动能偏弱。政府债支撑社融,但信贷结构显示居民贷款需求观望,企业贷款内生需求偏弱,仅票据融资同比多增。M1增速环比大幅回落至3.2%,M2增速小幅下降至7.2%,剪刀差走扩至4.0%,反映企业活期资金增加有限,资金活化走弱。
报告重点分析了哪些方向?
报告重点分析了社融、信贷、流动性与存款三个方向。社融方面,关注政府债支撑下的结构优化,以及三季度信贷和表外融资的拖累。信贷方面,分析居民贷款需求观望、企业贷款内生需求偏弱,以及票据融资同比多增的特征。流动性方面,关注M1增速大幅回落、M2增速小幅下降,以及剪刀差走扩反映的资金活化走弱现象。
当前市场现状如何判断?
当前市场现状显示经济内生动能偏弱,社融和信贷增量同比收缩。三季度社融和信贷合计同比减少,M1增速大幅回落,M2增速小幅下降,剪刀差走扩,反映企业活期资金增加有限,资金活化走弱。居民贷款需求观望,企业贷款内生需求偏弱,非银机构信贷拖累边际缓解。
研报提示了哪些风险?
研报提示经济下滑超预期和经济恢复不及预期的风险。当前社融和信贷增量同比收缩,M1增速大幅回落,M2增速小幅下降,剪刀差走扩,反映经济复苏基础尚不稳固。居民贷款需求观望,企业贷款内生需求偏弱,显示经济修复进程可能不及预期。
你可能感兴趣
【中泰研究丨晨会聚焦】银行角度看9月社融:政府债驱动总量向好,信贷结构有所改善
中泰证券2023-10-15
银行角度看6月社融:直接融资支撑增强,融资结构继续切换
金融中泰证券2026-07-15
银行角度看9月社融:政府债继续支撑,未来取决于政策实施效果
金融中泰证券2024-10-14
【中泰研究丨晨会聚焦】银行戴志锋:银行角度看9月社融:政府债继续支撑,未来取决于政策实施效果
中泰证券2024-10-15
银行角度看5月社融:政府债仍是主要支撑项,贷款弱需求延续
金融中泰证券2025-06-14
银行9月金融数据点评:政府债支撑社融,信贷结构改善
金融财通证券2023-10-14
银行角度看8月社融:政府债和票据融资为主
金融中泰证券2024-09-14
银行角度看7月社融:政府债支撑社融,季节因素下信贷有所波动
金融中泰证券2025-08-13
银行业角度看8月社融:政府债支撑力度减弱,存款搬家延续
金融中泰证券2025-09-14
银行行业12月社融金融数据点评:政府债支撑社融增速回升,居民部门延续改善趋势
金融东兴证券2025-01-15