猜你想问
这份研报主要分析了什么内容?
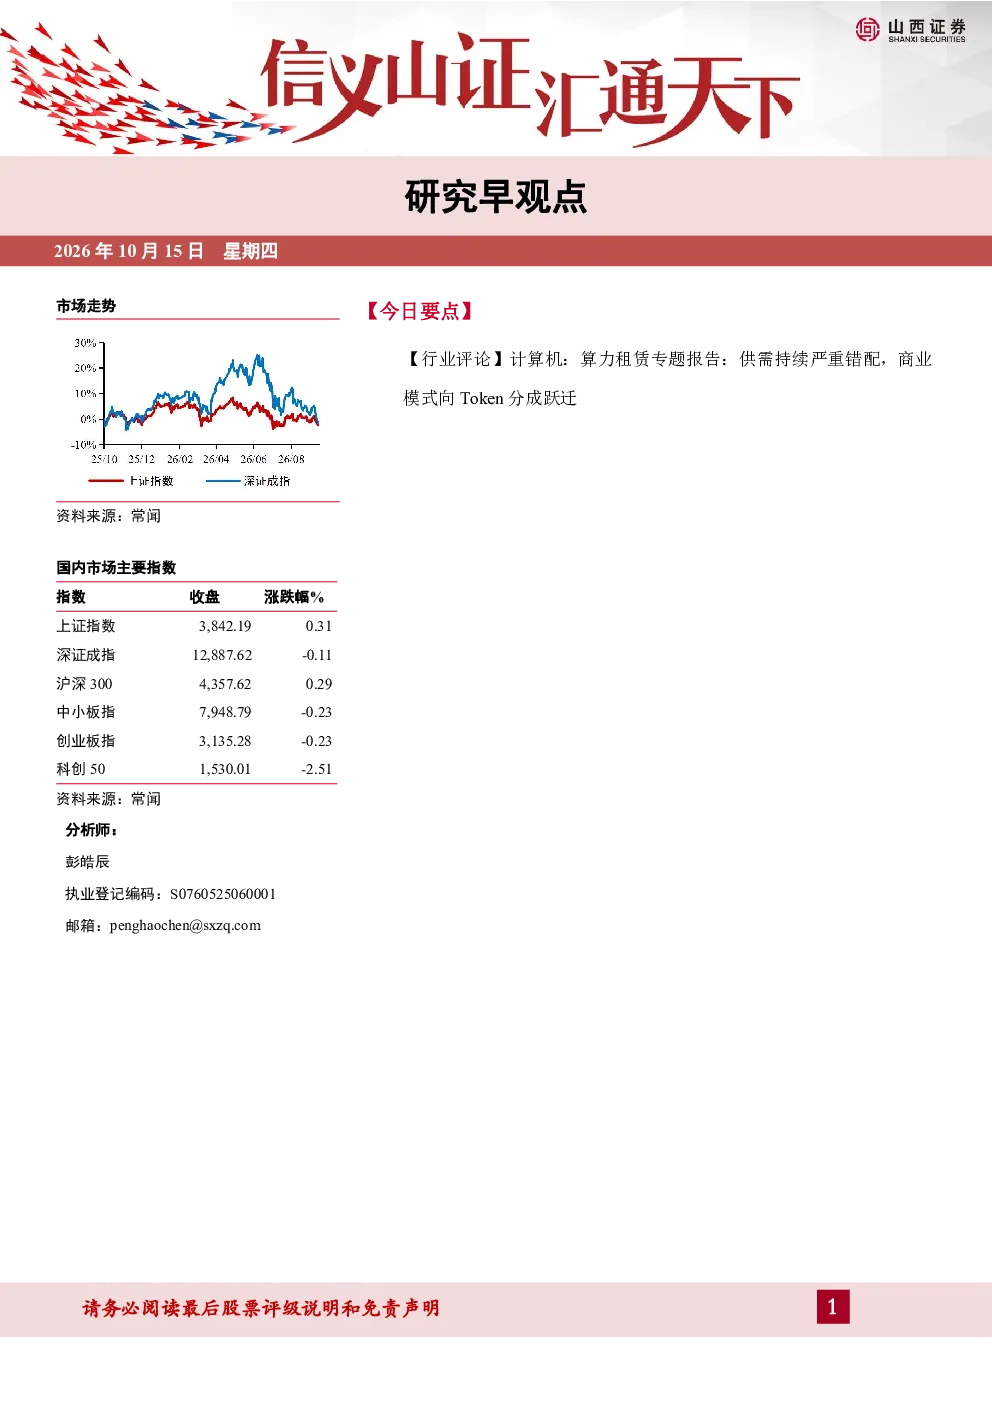
这份研报主要分析了国内AI算力租赁行业的现状与发展趋势。报告指出,由于AI推理需求爆发式增长和高端芯片供给受限,算力租赁行业正进入高景气期,高端AI芯片租赁价格加速上行。同时,行业市场集中度有望提升,具备供应链优势的厂商将率先脱颖而出。商业模式正从算力资源出租向Token分成跃迁,推理优化能力强且与头部模型厂绑定的公司将受益。预计到2028年,Token分成收入达592亿元。
AI算力租赁行业未来发展趋势如何?
AI算力租赁行业未来发展趋势显示,市场集中度将进一步提升,行业参与者将分化为三个梯队,中小厂商将逐步出清,市场份额向头部聚拢。商业模式将从算力资源出租向Token分成模式转变,推理优化能力强且与头部模型厂绑定的公司将更具优势。此外,随着AI算力需求的持续增长,算力租赁行业的高景气度有望维持,但需关注地缘政治、行业竞争加剧等风险因素。
研报重点分析了哪些方面?
研报重点分析了AI算力租赁行业的供需矛盾、市场集中度提升趋势、商业模式转变以及投资建议。在供需方面,报告指出需求端AI推理需求爆发式增长,而供给端高端芯片产能瓶颈及美国出口管制导致国内高端芯片增量有限,供需矛盾推动租赁价格上行。市场集中度方面,具备供应链优势的厂商将率先脱颖而出。商业模式方面,正从算力资源出租向Token分成模式转变。投资建议方面,关注具备供应链优势或推理优化能力的厂商。
当前AI算力租赁市场现状如何?
当前AI算力租赁市场现状表现为供需矛盾突出,推动行业高景气。需求端,AI推理需求爆发式增长,企业级AIAgent加速落地,单客户算力消耗呈现乘数效应。供给端,受限于英伟达高端芯片产能瓶颈及美国出口管制,国内高端芯片增量有限。在此背景下,高端AI芯片租赁价格加速上行,行业参与者分化明显,市场份额向头部厂商集中。商业模式正从传统出租向Token分成模式过渡。
研报提到了哪些风险提示?
研报提示了AI算力租赁行业面临的风险,包括AI算力需求增长不及预期、GPU租赁价格大幅下降、地缘政治风险、行业竞争加剧以及行业标准与监管不确定性。这些风险因素可能对行业的高景气度和商业模式转变产生影响。例如,若AI算力需求增长放缓,可能导致租赁价格下降;地缘政治风险可能影响芯片供应链;行业竞争加剧可能压缩利润空间;监管不确定性可能影响Token分成模式的推广。