猜你想问
这份研报主要分析了哪些AI投资方向?
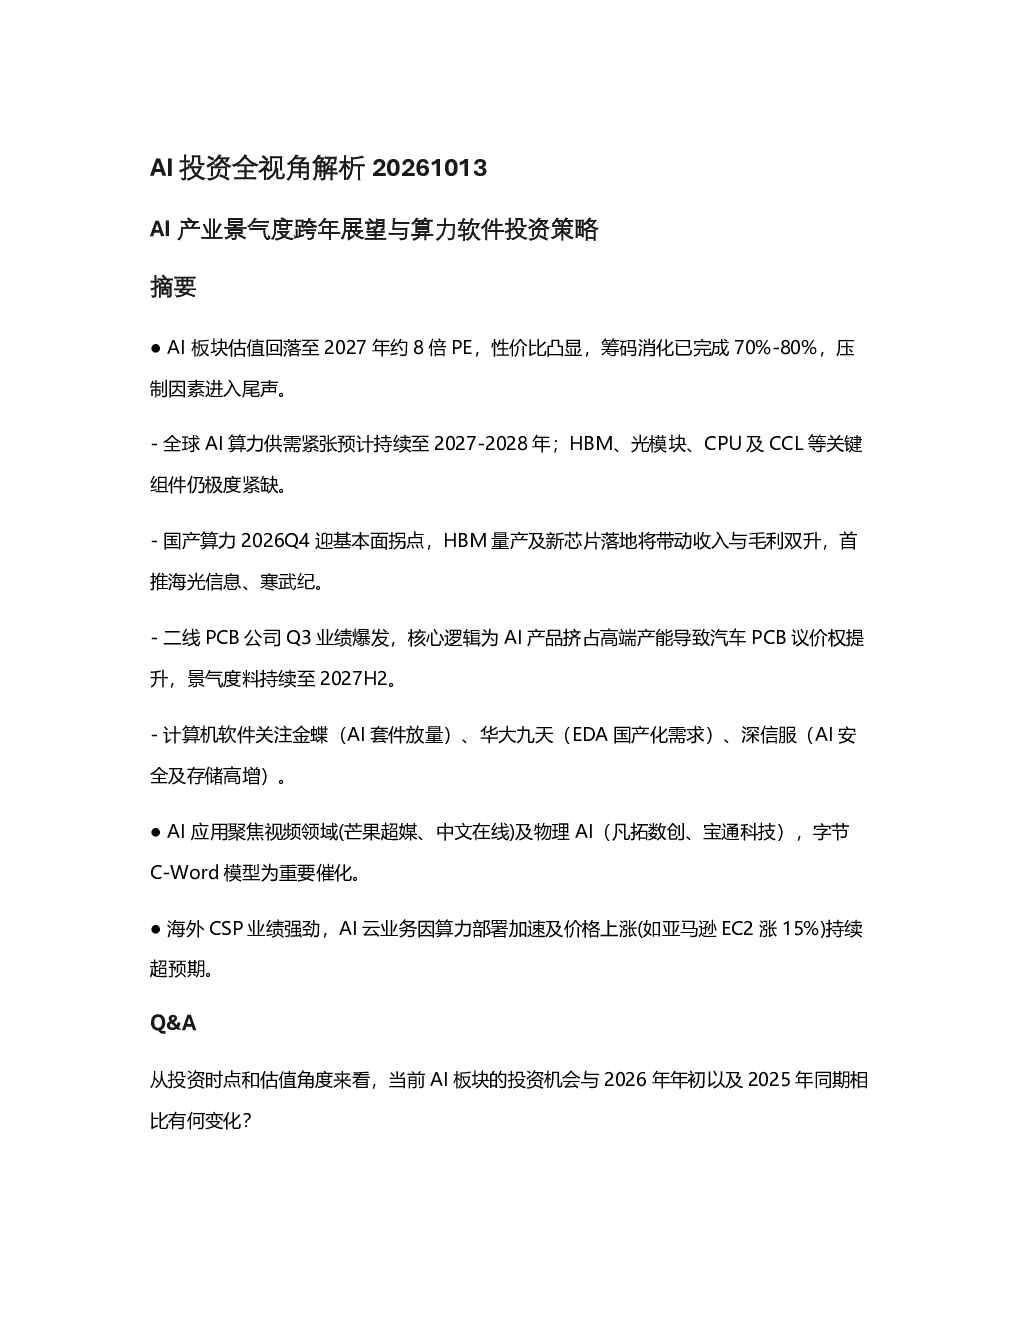
本研报全面解析AI产业景气度与算力软件投资策略,重点关注AI板块估值与筹码结构,指出估值回落至约8倍PE,性价比凸显。关注国产算力硬件如海光信息、寒武纪,二线PCB公司业绩爆发,计算机软件如金蝶、华大九天、深信服等出现基本面拐点。聚焦视频领域芒果超媒、中文在线及物理AI凡拓数创、宝通科技等应用领域。海外CSP业绩强劲,AI云业务持续超预期。
AI产业链当前景气度如何?
AI产业链当前景气度较高,但存在结构性分化。全球AI算力供需紧张预计持续至2027-2028年,HBM、光模块等关键组件仍极度紧缺。国产算力2026Q4迎基本面拐点,HBM量产及新芯片落地将带动收入与毛利双升。二线PCB公司因AI产品挤占高端产能导致汽车PCB议价权提升,景气度料持续至2027H2。计算机软件行业关注金蝶AI套件放量、华大九天EDA国产化需求、深信服AI安全及存储高增等方向。
报告对AI算力板块的投资逻辑有何解读?
报告指出AI算力板块投资逻辑呈现市场维度中美背离,产业趋势维度一致性稳固。细分领域逻辑光通信内部存在结构性机会,微观市场表现负反馈逐步消除。关键原材料和组件如HBM、光模块等仍极度紧缺,供不应求局面预计持续至2027年至2028年年中。国产算力硬件方面,寒武纪表现稳健,海光信息首选推荐,和顺石油为黑马标的,税源科技等二线弹性标的可关注。
当前A股市场对AI产业认可度如何?
A股市场对AI产业的认可度相对较低,但全球产业界和北美资本市场已高度认可。当前时点的投资机会优于2026年年初和2025年同期,以中际旭创为例,估值已从15倍回落至8倍,性价比更高。筹码结构正在积极交换和消化,筹码因素对板块的压制已进入尾声。但需注意A股避开白马股,反映市场逻辑差异。
研报提示了哪些AI投资风险?
研报提示AI投资需关注产业链供需紧张可能导致的成本上升风险,关键原材料如HBM、光模块等紧缺可能影响国产算力硬件产能释放。同时需警惕市场情绪波动对估值的影响,A股市场对AI产业认可度相对较低可能导致估值弹性受限。此外,中美市场在AI投资逻辑上存在差异,美股资金向龙头公司抱团,A股市场偏好不同赛道,需结合自身风险偏好进行配置。