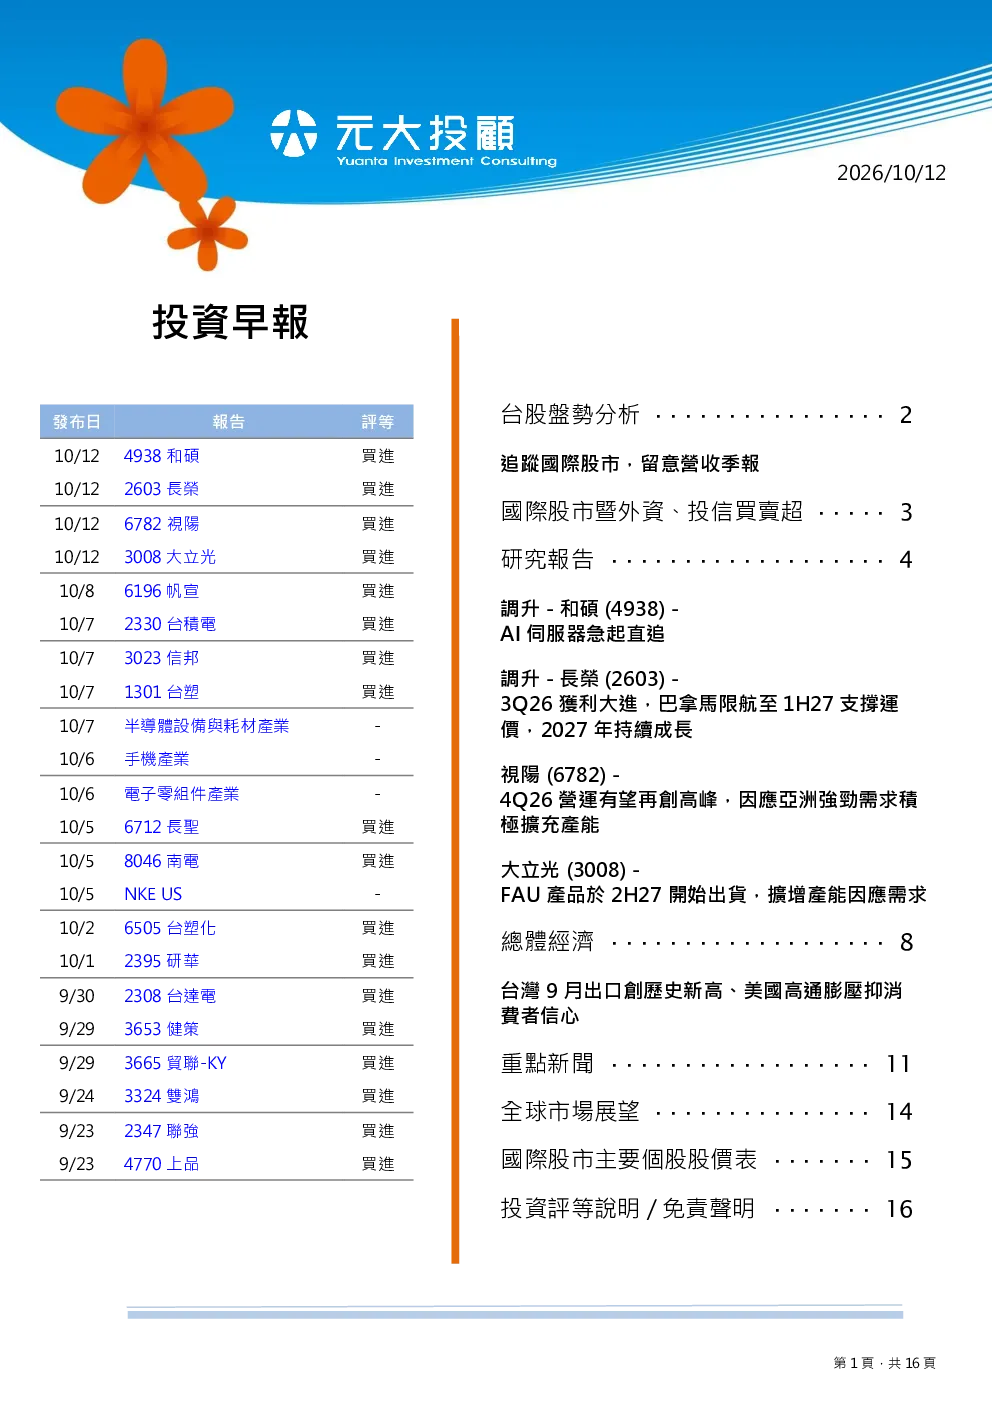
台股盤勢分析
台股上週四因連假效應低盤開出,科技股賣壓湧現,終場指數下跌。技術線型顯示台股近期刷新歷史高點,但量能不足,多頭架構完整度受疑。權王台積電即將召開法說會,股價表現備受矚目。美國9月份貿易逆差擴大,進口額升至歷史新高,美國國內需求依然強勁,可能進一步加劇通膨壓力。長天期美債殖利率居高不下,引發市場擔憂,聯準會預計10月舉行會議。台股關注9月營收以及季報公告,個股強弱分明。
國際股市暨外資、投信買賣超
台股外資及陸資賣超,投信買超。外資賣超主要為美系科技股,投信買超則集中在電子零組件產業。美國主要指數上漲,道瓊指數上漲0.83%,納斯達克上漲0.64%,費城半導體指數下跌0.41%。台積電ADR上週四五兩日累計下跌4.03%。外資及陸資買超前20名公司以及投信買賣超前15名公司名單詳見報告。
研究報告
- 和碩 (4938 TT,買進):伺服器大爆發,營收大幅優於預期,主要受惠於美系客戶的GB300產品開始拉貨。GB300伺服器訂單將持續至4Q26,明年VR200產品拉貨將帶動伺服器業務大幅成長。子公司獲利持續提升,上修2026/27年獲利23%/24%,上調持有至買進,目標價上修至116元。
- 長榮 (2603,買進):3Q26獲利大進,美伊戰爭及搶出貨潮,巴拿馬運河限航及亞歐塞港等推動運價大漲。美國進口需求增溫,巴拿馬限航延續至1H27,支撐運價高檔,2027年歐洲線及美國線長約價將遠高於2026年,提振2027年營運。估2027年獲利續揚至51.04元,年增17.2%,殖利率9%具吸引力,調升至買進,目標價290元。
- 視陽 (6782,買進):4Q26營運有望再創高峰,日本、中國矽水膠彩片需求暢旺,產能擴充亦使歐洲出貨回升。目前視陽產品仍處供不應求,預估2026年總月產能擴充29%至6,300萬片;1Q27再擴充19%至7,500萬片,彩片產能佔比提升至46%。受惠於亞洲矽水膠鏡片滲透率提升趨勢,營業槓桿效益顯現,以本益比15倍及2H26-1H27F EPS 20.43元,推得目標價305元。
- 大立光 (3008,買進):3Q26營運較原預期低,新產品出貨良率待提升。2026年9月建置FA試產線已通過客戶認證,預期2H27開始量產FAU+Carrier,應用於CPO/NPO的可拆卸式FAU。技術優勢在對位精準度、檢測能力及生產速度。本中心估計光通訊事業占營收比重2027/2028/2029年為1.9%/11%/27%。光通訊應用長期動能可期且有助於股價正面評價。本中心以38倍2027F EPS給予目標價8,200元,評等為買進。
總體經濟
台灣9月出口創歷史新高,AI需求持續強勁,出口、進口及出超齊創新高。主要受惠AI、高效能運算及雲端服務需求持續擴張,帶動伺服器、高階晶片及網通設備出貨。電子產業產能偏緊、產品價格維持高檔,以及消費性電子新品備貨與傳統外銷旺季效應。美國密大消費者信心指數創5月以來新低,通膨預期持續升溫。美國請領失業補助金人數降至7月以來低點,勞動市場維持低裁員格局。
重點新聞
- 台塑攻半導體擬擴大美國製造:台塑在德州擁地理優勢,正評估擴大電子化學品美國製造計畫,積極支持客戶擴產。
- 保瑞9月營收創新高:CDMO訂單滿載、Q4旺季添動能。
- 蘋果折疊機良率沒卡關:蘋果COO親赴鴻海鄭州廠視察iPhone Duo量產進度,市場解讀有助緩解先前折疊機良率疑慮。
- 聯強踩油門:9月營收攀頂,商用部門AI Server需求增加,半導體部門客戶在記憶體、SSD與硬碟積極備貨。
- 跟進超微腳步!華碩、微星顯卡本季傳漲價:市場傳出超微已通知品牌合作夥伴,10月起調整顯卡價格,主要受到VRAM漲價及晶圓代工成本上漲影響。
全球市場展望
- 股票市場:美股在高利率與油價高檔的壓力下仍收高,道瓊、標普與那指分別上漲0.83%、0.59%、0.64%。
- 雙率市場:美債殖利率在短端領跌下全線小幅走高,曲線持續趨平。美元指數小幅走升,延續近月強勢。日圓隨非美貨幣齊升。新台幣適逢國慶連假,台灣休市一天。
- 商品市場:黃金價格溫和走高,原油小幅收高。
- 總經數據:台灣9月出口創歷史新高、美國高通膨壓抑消費者信心。
國際股市主要個股股價表
惠普(HPQ)-PC、三星電子(Samsung)、美國超微(AMD)、輝達(NVDA)-GPU、現代汽車(HYUD)、台積電ADR等。
投資評等說明 / 免責聲明
買進:根據本中心對該檔個股投資期間絕對或相對報酬率之預測,我們對該股持正面觀點。此一觀點係基於本中心對該股之發展前景、財務表現、利多題材、評價信息以及風險概況之分析。建議投資人於投資部位中增持該股。持有-超越大盤:本中心認為根據目前股價,該檔個股基本面吸引力高於同業。持有-落後大盤:本中心認為根據目前股價,該檔個股基本面吸引力低於同業。賣出:根據本中心對該檔個股投資期間絕對或相對報酬率之預測,我們對該股持負面觀點。此一觀點係基於本中心對該股之發展前景、財務表現、利多題材、評價信息以及風險概況之分析。建議投資人於投資部位中減持該股。評估中:本中心之預估、評等、目標價尚在評估中,但仍積極追蹤該個股。限制評等:為遵循相關法令規章及/或元大之政策,暫不給予評等及目標價。