猜你想问
这份研报主要分析了什么内容?
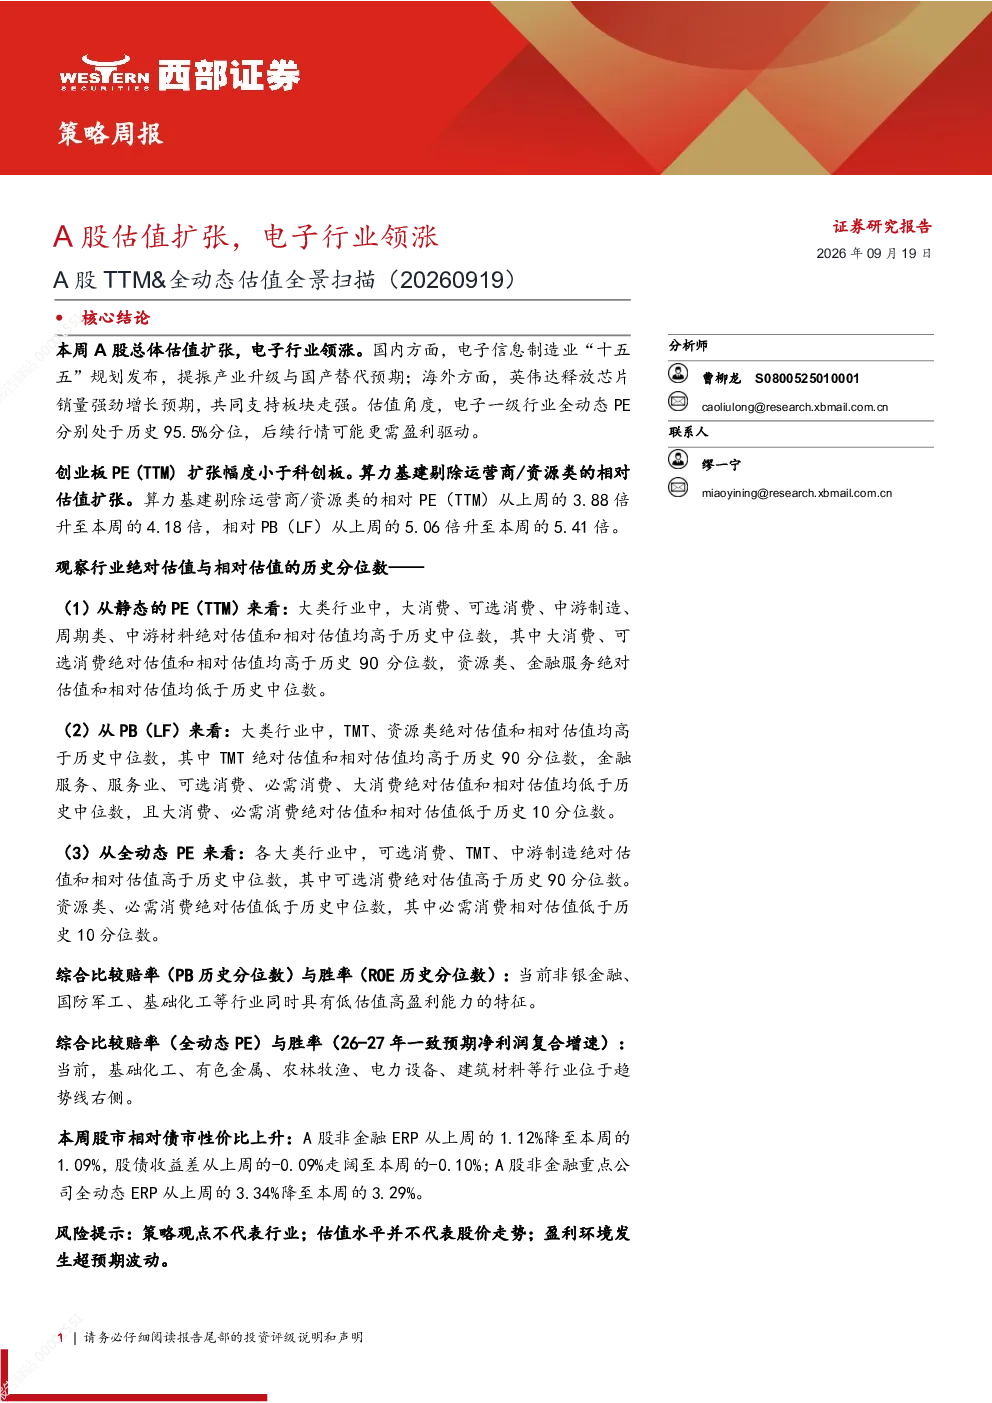
这份研报主要分析了本周A股市场的总体估值情况,特别是电子行业的领涨表现。报告指出A股总体估值有所扩张,电子行业表现突出,这得益于国内电子信息制造业‘十五五’规划的发布以及海外英伟达芯片销量增长的预期。从估值角度看,电子一级行业全动态PE处于历史高位,但后续行情可能更依赖盈利驱动。研报还对比了主板、创业板和科创板的估值变化,以及算力基建等细分领域的相对估值情况。此外,报告分析了各大类行业和一级行业的静态PE、PB和全动态PE估值水平,并考察了A股非金融ERP与股债收益差的变化趋势。
电子行业未来发展趋势如何?
电子行业未来发展趋势值得关注。当前电子行业估值处于历史高位,全动态PE已达到95.5%的历史分位,这表明市场对行业未来增长有较高预期。推动行业发展的因素包括国内产业升级和国产替代的推进,以及全球半导体需求的强劲增长。‘十五五’规划为电子信息制造业提供了政策支持,可能进一步加速产业升级。然而,高估值也意味着后续表现可能更依赖实际盈利能力的提升。投资者需关注行业竞争格局、技术迭代速度以及全球宏观经济环境对电子行业的影响。
研报重点分析了哪些板块?
研报重点分析了多个板块的估值情况。在A股总体估值扩张的背景下,电子、可选消费、中游制造、周期类、中游材料等板块的绝对估值和相对估值均高于历史中位数。其中,电子行业在全动态PE指标上表现最为突出,处于历史95.5%分位。此外,TMT板块在PB(LF)指标上高于历史中位数,而资源类、金融服务板块则相对较低。一级行业层面,建筑材料、轻工制造、计算机、煤炭等板块估值高于历史中位数,而电力设备、基础化工、农林牧渔等板块估值相对较低。研报通过多维度估值指标,为投资者提供了对各板块估值水平的全面参考。
当前A股市场整体估值处于什么水平?
当前A股市场整体估值处于扩张状态。从PE(TTM)指标看,A股总体估值从上周的20.68倍升至本周的20.84倍,重点公司全动态PE也从14.23倍升至14.26倍,显示市场估值有所上行。从PB(LF)指标看,A股总体估值也从1.74倍升至1.75倍。不同板块和指数的估值变化存在差异:主板估值有所回落,而创业板和科创板估值继续上升;算力基建剔除运营商/资源类后相对估值扩张。从大类行业看,大消费、可选消费等板块估值高于历史中位数,而资源类、金融服务板块估值相对较低。整体而言,A股市场估值水平呈现结构性分化,投资者需结合具体板块和行业进行分析。
投资这份研报需要注意哪些风险?
投资时需关注这份研报中提示的风险因素。首先,电子行业当前估值处于历史高位,全动态PE已达95.5%分位,这意味着市场预期较高,若未来业绩增长不及预期,可能面临估值回调风险。其次,研报指出后续行情可能更依赖盈利驱动,因此行业增长动能的持续性是关键。此外,全球宏观经济波动、地缘政治风险以及技术快速迭代带来的竞争压力,都可能对电子行业产生不利影响。投资者还应关注政策变化对行业发展的具体影响,以及不同细分领域之间的估值差异和投资机会。综合来看,高估值环境下的投资需更加谨慎,注重基本面分析和风险控制。