猜你想问
Envista Holdings Corp的中期财务框架上调了哪些具体目标?
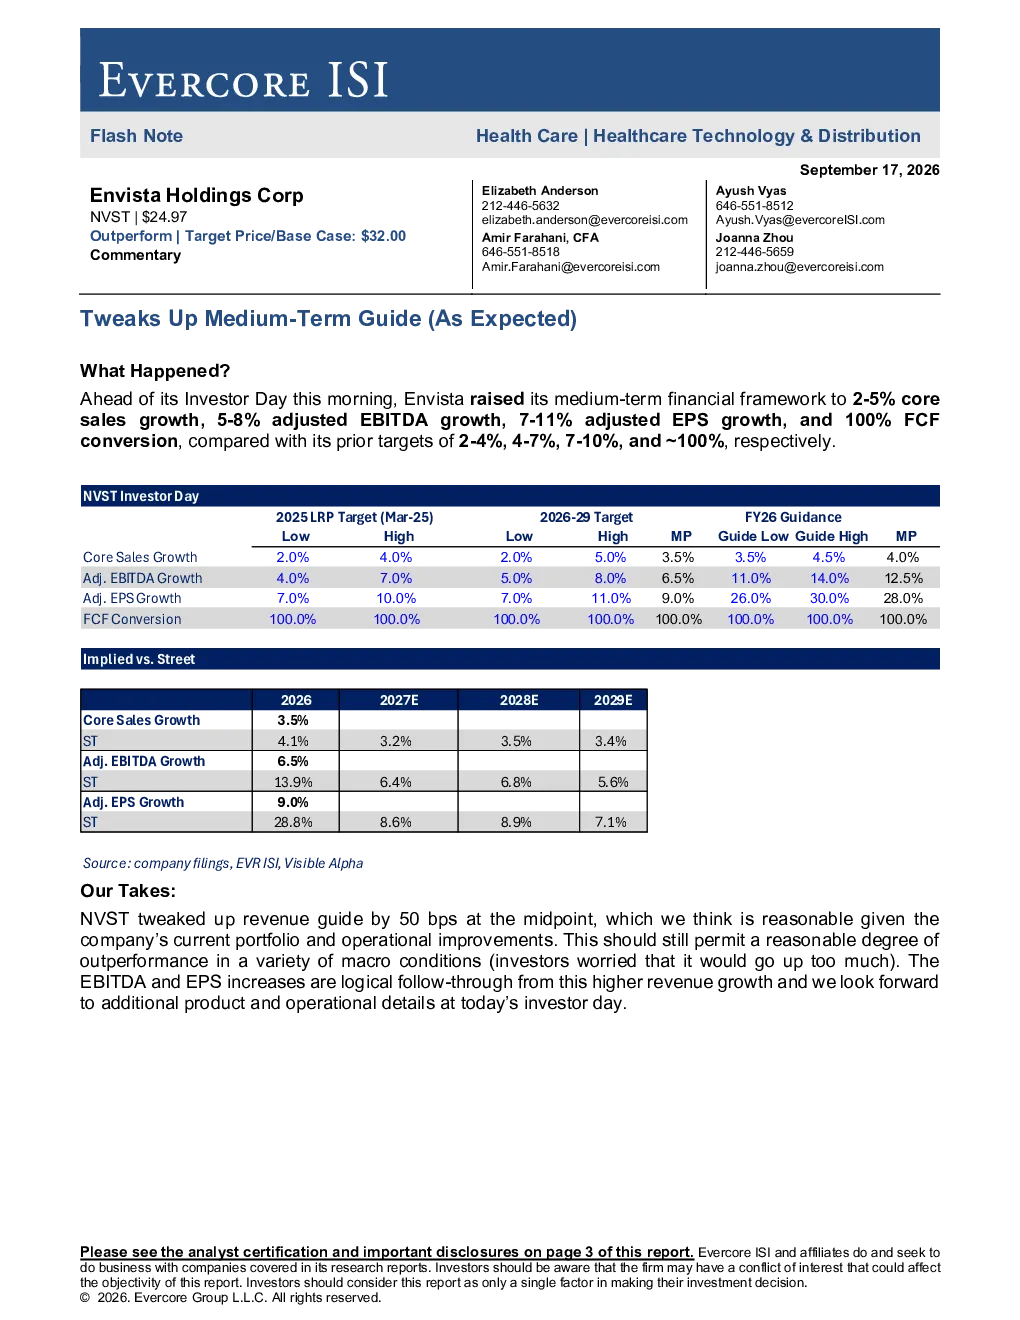
Envista Holdings Corp于2026年9月17日上调了其中期财务框架,将核心销售额增长目标从2-4%调至2-5%,调整后EBITDA增长目标从4-7%调至5-8%,调整后每股收益增长目标从7-10%调至7-11%,自由现金流转化率目标从约100%调至100%。分析师认为,公司当前的投资组合和运营改进使得2-5%的收入增长目标合理,仍能在多种宏观条件下实现超额表现。EBITDA和EPS的增长是这一更高收入增长逻辑的合理延续,并期待在投资者日当天获得更多产品和运营细节。
该行业目前的发展趋势如何?
该行业目前的发展趋势显示,Envista Holdings Corp所在领域通过优化投资组合和运营改进,能够实现稳健增长。公司上调中期财务框架表明行业具备在多种宏观条件下保持超额表现的能力。行业内的企业正通过提升运营效率和扩大市场覆盖来增强竞争力,同时面临患者数量变化等挑战。未来行业的发展将依赖于技术创新、市场需求变化以及企业自身的战略调整。
研报主要分析了哪些方向?
研报主要分析了Envista Holdings Corp的中期财务框架调整及其对公司的具体影响。报告详细解读了销售额、EBITDA、每股收益和自由现金流转化率的目标调整,并探讨了这些调整背后的逻辑。分析师强调了公司通过运营改进和投资组合优化实现合理增长目标的观点,同时指出行业面临的挑战和机遇。研报还提及了公司未来可能的产品和运营细节,以及投资者日的重要性。
当前市场对Envista Holdings Corp的判断是什么?
当前市场对Envista Holdings Corp的判断显示,公司通过上调中期财务框架,展现了其在不同宏观条件下实现超额表现的能力。市场认可公司运营改进和投资组合优化的成效,并对其2-5%的收入增长目标表示合理。同时,市场也关注到公司面临的核心增长未能加速以及患者数量减弱等风险,这些因素可能影响公司的运营扩张和并购计划。
研报提示了哪些主要风险?
研报提示的主要风险包括核心增长未能加速以及患者数量减弱。这些风险可能导致公司的运营扩张和并购计划放缓。核心增长未能加速意味着公司可能无法达到预期的销售额和利润增长目标,而患者数量减弱则可能影响公司的市场覆盖和收入来源。此外,宏观经济环境的变化也可能对公司的业绩产生不利影响。这些风险需要公司管理层密切关注并采取相应措施加以应对。