猜你想问
信达思Q1调整后营业利润增长情况如何?
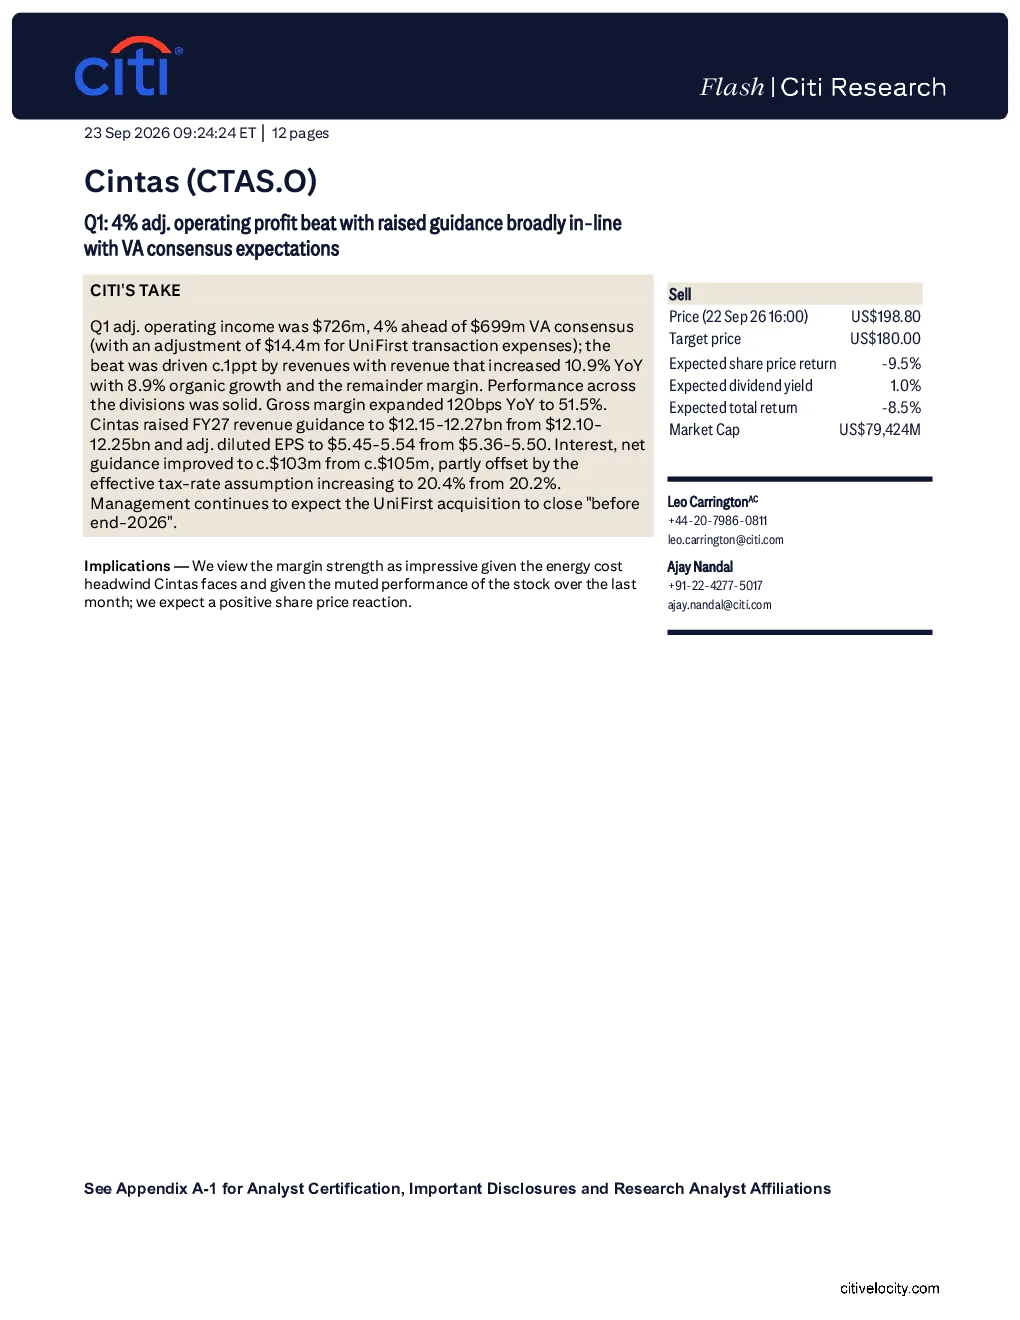
信达思Q1调整后营业利润同比增长4%,超出市场预期,主要得益于收入增长。公司上调2027财年收入指引至121.5-122.7亿美元,调整后每股收益指引至5.45-5.54美元。净利息指引略有改善,部分抵消了有效税率上升的影响。管理层继续预计UniFirst收购将在2026年底前完成。
制服行业发展趋势如何?
在能源成本压力下,信达思利润率的强劲表现令人印象深刻。公司估值基于21倍2022财年EV/EBIT倍数,反映了就业增长放缓和燃料成本对短期盈利能力的风险。相对于其他制服同行,信达思的规模、行业领先利润率、财务指标、技术领先地位和低风险资产负债表,使其倍数溢价合理。
研报重点分析了哪些方面?
研报重点分析了信达思Q1调整后营业利润增长情况,上调的2027财年收入和每股收益指引,以及净利息指引的改善。同时,报告还关注了公司在能源成本压力下的利润率表现,以及UniFirst收购的预期完成时间。此外,报告对公司的估值和目标价进行了分析,并评估了其相对于其他制服同行的竞争优势。
当前市场对信达思的表现如何?
近期信达思股价表现疲软,但报告预计其将迎来积极的市场反应。公司在能源成本压力下展现出强劲的利润率表现,这令人印象深刻。报告基于21倍2022财年EV/EBIT倍数对信达思进行估值,反映了就业增长放缓和燃料成本对短期盈利能力的风险。尽管目标价低于当前水平,但信达思的规模、行业领先利润率、财务指标、技术领先地位和低风险资产负债表,使其倍数溢价合理。
研报提示了哪些风险?
研报提示的主要风险包括美国就业市场疲软、通胀压力回升、特定行业或部门出现负面发展、加元汇率波动。若这些风险因素的实际影响超出预期,股价可能难以达到目标价;反之,若正面风险的影响超出预期,股价可能超过目标价。报告强调,投资者需密切关注这些风险因素的发展,以评估信达思的长期投资价值。
你可能感兴趣
携程集团2026年第一季度调整后营业利润超预期,但2026年第二季度指引偏软
汇丰2026-06-25
Q3收入端略超预期,利润端经调整后基本符合预期
医药生物安信证券2021-10-26
季报点评:营收增速超先前指引,利润基本符合预期
国盛证券2024-05-22
纺织服装海外跟踪系列五十九:亚玛芬一季度收入盈利均超彭博一致预期,管理层上调全年指引
纺织服装国信证券2025-05-22
广发纺服 亚瑟士公布FY2026H1业绩 2026年1-6月 高增长超一致预期 大幅上调指引
未知机构2026-08-15
谷歌FY25Q2业绩点评及业绩说明会纪要:业绩超一致预期,Tokens消耗量快速增长,大幅上调Capex指引
电子设备华创证券2025-07-28
FY25Q4点评及业绩说明会纪要:CY25Q2业绩超一致预期,中国大陆市场带 动全年WFE指引再次上调
电子设备华创证券2025-08-04
纺织服装海外跟踪系列七十四:亚玛芬一季度业绩超彭博一致预期,管理层上调全年指引
纺织服装国信证券2026-05-20
贝思特并表完成,业绩基本符合预期
电子设备中泰证券2019-10-14
百威亚太区第 4 季度业绩超预期并促使盈利进一步上调
招银国际2022-02-25