猜你想问
这份研报的核心内容是什么?
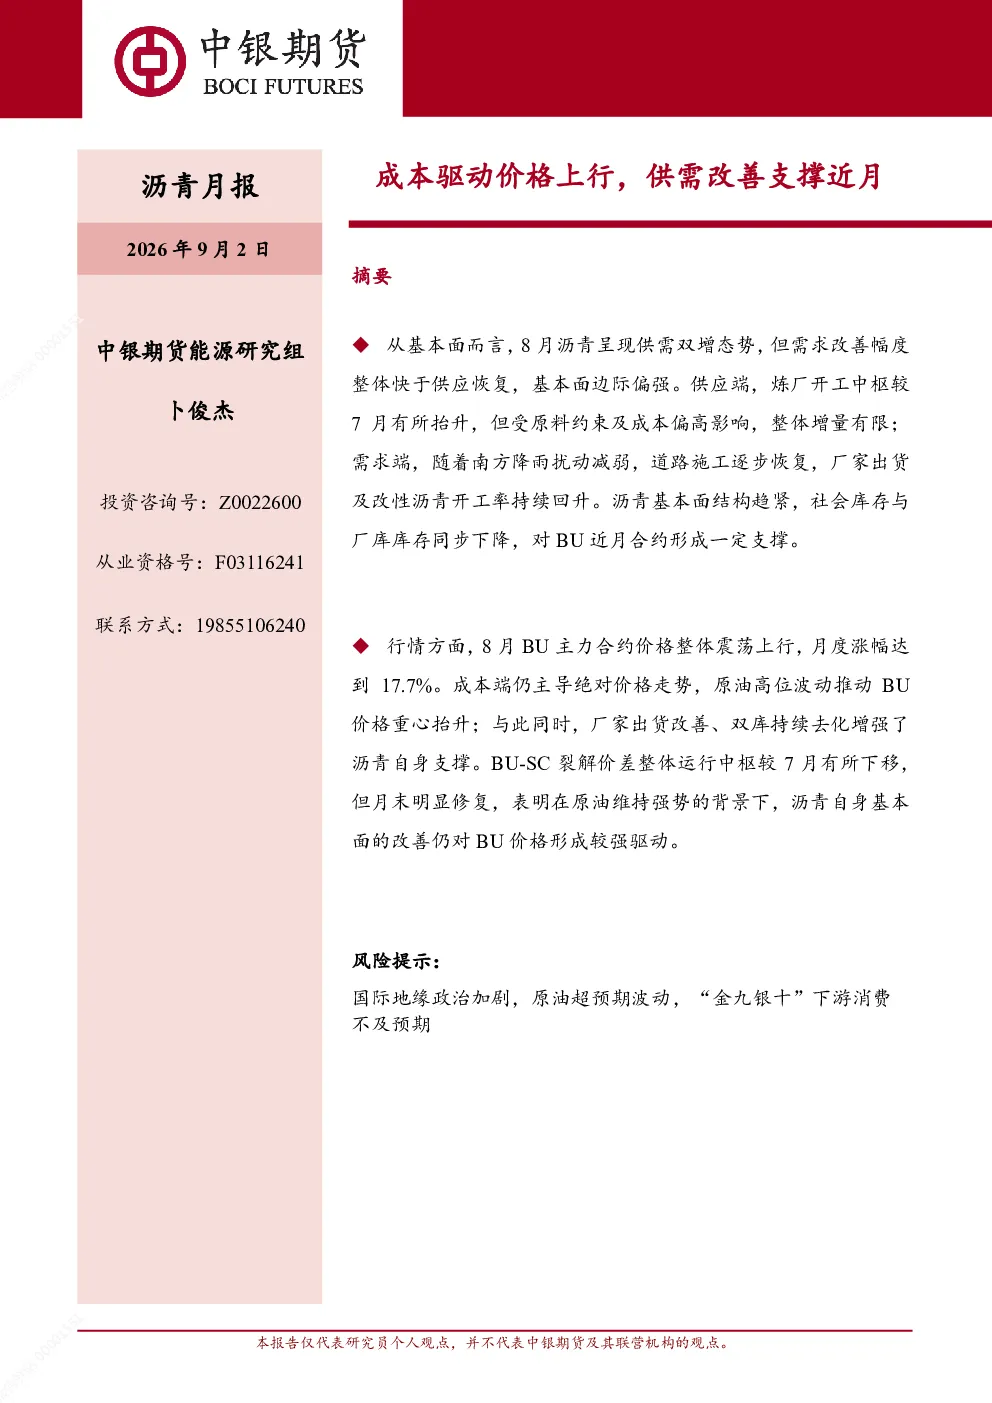
本报告分析了8月沥青市场的供需状况。供应端,炼厂开工率有所提升但受原料及成本约束增量有限;需求端,南方降雨减弱后道路施工逐步恢复,厂家出货及改性沥青开工率回升。基本面趋紧,社会库存与厂库库存同步下降,支撑近月合约价格。8月BU主力合约价格震荡上行,涨幅17.7%,主要受原油成本与供需驱动。跨期结构延续Back结构,期货仓单相对低位,近月合约受支撑;远月价格受供应恢复预期压制。期现方面,8月中下旬现货价格上涨,基差收敛,反映需求改善及库存下降。裂解价差维持在100—180元/吨附近,未倒挂。期货市场活跃度环比下降但同比仍偏高,BU仓单减少,厂库仓单增加,交割资源改善。
沥青行业未来发展趋势如何?
未来沥青行业发展趋势需关注供需关系变化。供应端,9月预计供应将收缩,总排产量环比减少11.1%。需求端,9月进入传统道路施工旺季,需求有望继续改善,但当前价格高位下游接受度下降,旺季需求兑现仍需时间。基本面支撑下,价格下方空间有限。价格结构方面,低库存和现货资源偏紧将支撑近月价格,Back结构可能维持。裂解价差预计运行于300—700元/吨区间,风险在于美伊冲突加剧导致原油价格超预期增长而BU跟涨不足可能引发倒挂。供应收缩、库存低位及旺季需求对价格形成支撑。
研报重点分析了哪些方向?
本报告重点分析了沥青市场的供需基本面、价格结构与期现关系。供应端,关注炼厂开工率、原料约束及成本影响;需求端,分析南方降雨影响、道路施工恢复情况及改性沥青开工率。价格结构方面,研究BU主力合约月差、社会库存与厂库库存变化、期货仓单水平及跨期结构。期现关系方面,考察现货价格、基差变化、BU-SC裂解价差及期货市场活跃度。此外,报告还评估了委内瑞拉原油出口、亚洲原料采购、地缘风险等对沥青成本及供应的影响。
当前沥青市场现状如何判断?
当前沥青市场现状呈现供需双增态势,需求改善快于供应恢复。8月BU主力合约价格震荡上行,月度涨幅17.7%,受原油成本与供需共同驱动。基本面结构趋紧,社会库存与厂库库存同步下降,支撑近月合约。跨期结构延续Back结构,期货仓单相对低位,近月合约受支撑;远月价格受供应恢复预期压制。期现方面,8月中下旬现货价格上涨,基差收敛,反映需求改善及库存下降。裂解价差维持在100—180元/吨附近,未倒挂。期货市场活跃度环比下降但同比仍偏高,BU仓单减少,厂库仓单增加,交割资源较7月末有所改善。
研报提示哪些风险?
本报告提示沥青市场相关风险:首先,地缘政治风险持续存在,原油高位波动将放大BU价格弹性。其次,若后续美伊冲突加剧导致原油价格超预期增长而BU跟涨不足,裂解价差可能出现倒挂风险。再次,当前沥青绝对价格已处于高位,下游对高价资源的接受程度有所下降,若旺季需求未能持续兑现,价格上行可能受阻。此外,亚洲原料供应持续偏紧,替代货源不足可能限制供应恢复空间。最后,期货市场活跃度虽环比下降但同比仍偏高,需关注市场情绪变化对价格的影响。