猜你想问
这份研报主要分析了哪些内容?
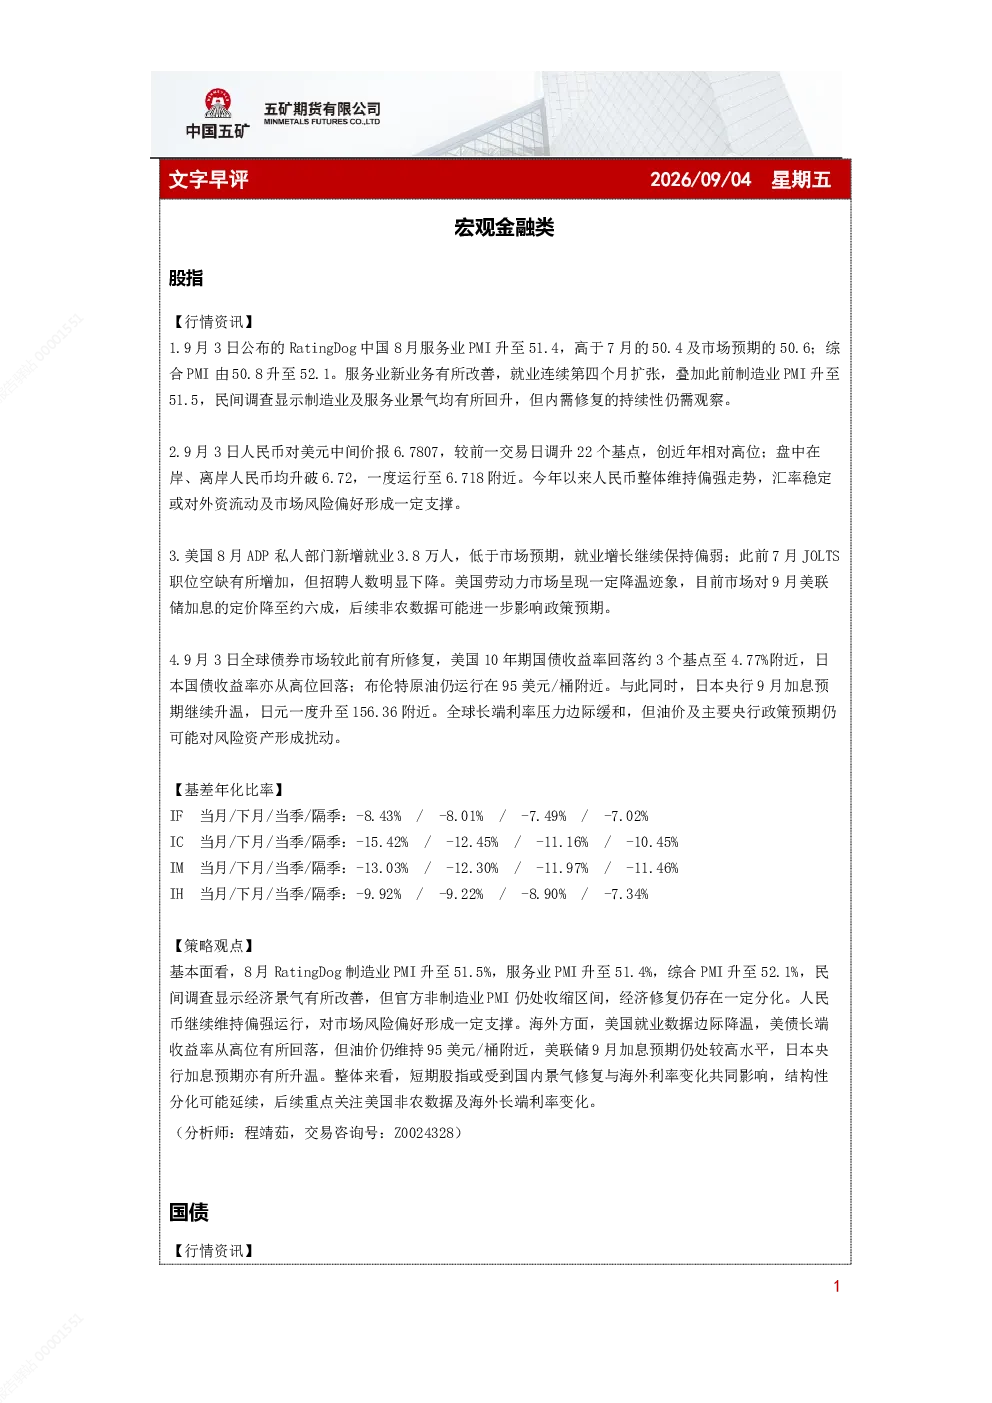
这份研报主要分析了宏观金融类市场的动态,包括股指、国债和贵金属三大板块。股指方面,报告关注了国内外经济数据对市场的影响,如中国服务业PMI改善、美国就业数据变化等,并指出短期股指可能受到国内景气修复与海外利率变化共同影响。国债方面,报告预计短期行情震荡为主,并关注资金面和政府债供给压力。贵金属方面,报告分析了美联储加息预期、荷兰央行黄金储备迁移等因素对市场的影响,并建议短期保持观望。
报告对有色金属行业的发展趋势有何看法?
报告对有色金属行业的发展趋势进行了详细分析。铜精矿供应紧张对铜价构成支撑,铝锭库存去化显示需求旺季特征,但内需修复持续性仍需观察。锌精矿TC加速滑落导致锌价高位,但初端企业原料库存下滑,开工率维持低位。铅精矿港口库存与工厂库存均有所抬升,原生铅开工率边际下滑。镍价低位反弹但缺乏持续上行驱动,预计维持区间震荡。锡价低位震荡,库存去化与矿端偏紧支撑价格,但现货需求不足限制上行空间,预计维持宽幅震荡。
报告重点分析了哪些行业方向?
报告重点分析了多个行业方向。宏观方面,关注了国内外经济数据和货币政策变化对市场的影响。国债方面,分析了市场短期行情和资金面变化。贵金属方面,分析了美联储政策、荷兰央行黄金储备迁移等因素。有色金属方面,分析了铜、铝、锌、铅、镍、锡等品种的供需关系和市场动态。黑色建材方面,分析了钢材基本面、焦煤供需矛盾等。玻璃纯碱方面,分析了经济修复、地产链压力、供需关系等。锰硅硅铁方面,分析了焦煤提涨、供求结构变化等。工业硅&多晶硅方面,分析了供给端开炉数、需求侧产量变化等。能源化工类橡胶方面,分析了通胀压力、供需关系等。原油方面,分析了炼厂需求和供给变化。甲醇方面,分析了MTO需求支撑和进口情况。尿素方面,分析了开工高位预期和出口配额问题。纯苯&苯乙烯方面,分析了非一体化利润、供需关系等。PVC方面,分析了库存、需求、政策影响等。乙二醇方面,分析了MEG供需格局和地缘冲突影响。PTA方面,分析了需求疲软、供应预期回升等。对二甲苯方面,分析了PX供需格局和地缘溢价影响。聚乙烯PE方面,分析了地缘冲突影响和基本面交易逻辑。聚丙烯PP方面,分析了成本端增产、供应过剩和需求变化等。农产品类生猪方面,分析了供应、需求、价格走势等。鸡蛋方面,分析了供应、需求、价格走势等。豆菜粕方面,分析了中国采购美豆对国内豆粕价格的影响。油脂方面,分析了厄尔尼诺事件和印尼出口管控对棕榈油价格的影响。白糖方面,分析了巴西食糖产量和厄尔尼诺事件对原糖价格的影响。棉花方面,分析了抛储施压对棉价的影响。玉米方面,分析了厄尔尼诺预期和黑海供应扰动对玉米价格的影响。
报告对当前市场现状有何判断?
报告对当前市场现状进行了多维度判断。股指方面,短期可能受到国内景气修复与海外利率变化共同影响,结构性分化可能延续。国债方面,短期行情预计震荡为主,资金面有望延续平稳偏松态势,但三季度政府债供给压力可能增强。贵金属方面,短期建议保持观望,沪金和沪银主力合约运行区间有限。有色金属方面,铜、铝、锌、铅、镍、锡等品种均呈现复杂的供需关系和市场动态。黑色建材方面,钢材基本面偏弱,产业链整体利润不足。玻璃纯碱方面,经济修复偏弱,地产链持续承压,终端需求低迷。锰硅硅铁方面,盘面价格显著走强更多来自成本端推升。工业硅&多晶硅方面,供给端边际持稳,需求侧总体产量环比增加。能源化工类橡胶方面,市场整体变化较快,多空因素交织。原油方面,中国炼厂需求短期预计触顶,供给下一轮或将小幅宽松。甲醇方面,短期具备一定MTO需求支撑,进口短期受阻。尿素方面,3季度开工高位预期较强,国内矛盾并不突出。纯苯&苯乙烯方面,目前苯乙烯非一体化利润偏低,估值向上修复空间较大。PVC方面,目前呈现上有顶、下有底的震荡格局。乙二醇方面,短期在地缘冲突升级下再度走强。PTA方面,目前处需求疲软、供应预期回升较快的格局。对二甲苯方面,PX供需偏紧格局延续。聚乙烯PE方面,地缘冲突影响反复,化工品回归基本面交易逻辑。聚丙烯PP方面,成本端供应过剩幅度或将缓解,但需求端季节性震荡。农产品类生猪方面,整体供应仍显充裕,消费端需求提振有限。鸡蛋方面,整体供应缓慢增加,需求后期仍有高峰。豆菜粕方面,中国持续加大力度采购美豆,将会从成本端推动国内豆粕价格上涨。油脂方面,未来棕榈油价格可能会有较大幅度的上涨行情。白糖方面,当前年度巴西食糖产量同比下滑,近期原糖价格大幅上涨。棉花方面,近期棉价短随着商品整体反弹,但持续抛储施压。玉米方面,受厄尔尼诺预期及黑海供应扰动影响,全球谷物价格走强,但国内基本面支撑有限。
研报提示了哪些相关风险?
报告提示了多个相关风险。股指方面,短期股指可能受到国内外经济数据和政策变化的不确定性影响,结构性分化可能加剧市场波动。国债方面,短期行情震荡可能加剧,资金面变化和政府债供给压力可能带来新的风险。贵金属方面,美联储政策走向和全球地缘政治风险可能对贵金属价格产生重大影响。有色金属方面,铜、铝、锌、铅、镍、锡等品种的供需关系变化和市场情绪波动可能带来价格不确定性。黑色建材方面,钢材基本面偏弱可能导致产业链利润持续承压,焦煤供需矛盾可能加剧市场波动。玻璃纯碱方面,经济修复偏弱和地产链持续承压可能导致终端需求低迷,政策预期变化可能带来市场情绪波动。锰硅硅铁方面,成本端推升因素可能难以持续,市场需关注新的驱动因素。工业硅&多晶硅方面,供给端和需求侧的变化可能带来价格波动,库存高位累库趋势可能持续。能源化工类橡胶方面,各国通胀压力和美伊关系等宏观因素可能带来市场快速变化,供需关系变化也可能带来价格不确定性。原油方面,中东供给变化和地缘政治风险可能带来价格波动。甲醇方面,MTO需求支撑可能减弱,进口情况变化可能带来新的风险。尿素方面,出口配额问题可能带来价格波动,供需双旺情况下国内矛盾可能转移至国际市场。纯苯&苯乙烯方面,地缘冲突和供应恢复节奏可能带来价格不确定性。PVC方面,政策驱动的情绪反弹持续性存疑,基本面利空尚未消解可能导致反弹后抛压再度显现。乙二醇方面,地缘冲突升级和船货到港节奏变化可能带来价格波动。PTA方面,供应回升叠加下游需求弱势可能带来价格压力。对二甲苯方面,地缘局势反复和供应恢复节奏可能带来价格不确定性。聚乙烯PE方面,地缘冲突影响回归可能导致价格波动,长期矛盾可能从成本端主导行情转移至投产错配。聚丙烯PP方面,供应过剩和需求季节性震荡可能带来价格波动。农产品类生猪方面,供应充裕和需求提振有限可能导致价格低迷,市场心态受多空因素影响。鸡蛋方面,供应增加和空头施压可能带来价格波动。豆菜粕方面,美豆价格上涨可能带来成本端压力。油脂方面,印尼出口管控和地缘政治风险可能带来价格波动。白糖方面,国内外产量变化和地缘政治风险可能带来价格波动。棉花方面,抛储施压和商品整体反弹可能带来价格不确定性。玉米方面,全球谷物价格走强可能带来国内价格压力,但国内基本面支撑有限,市场需关注供需关系变化。