猜你想问
乐普生物-B 2025年报主要看点是什么?
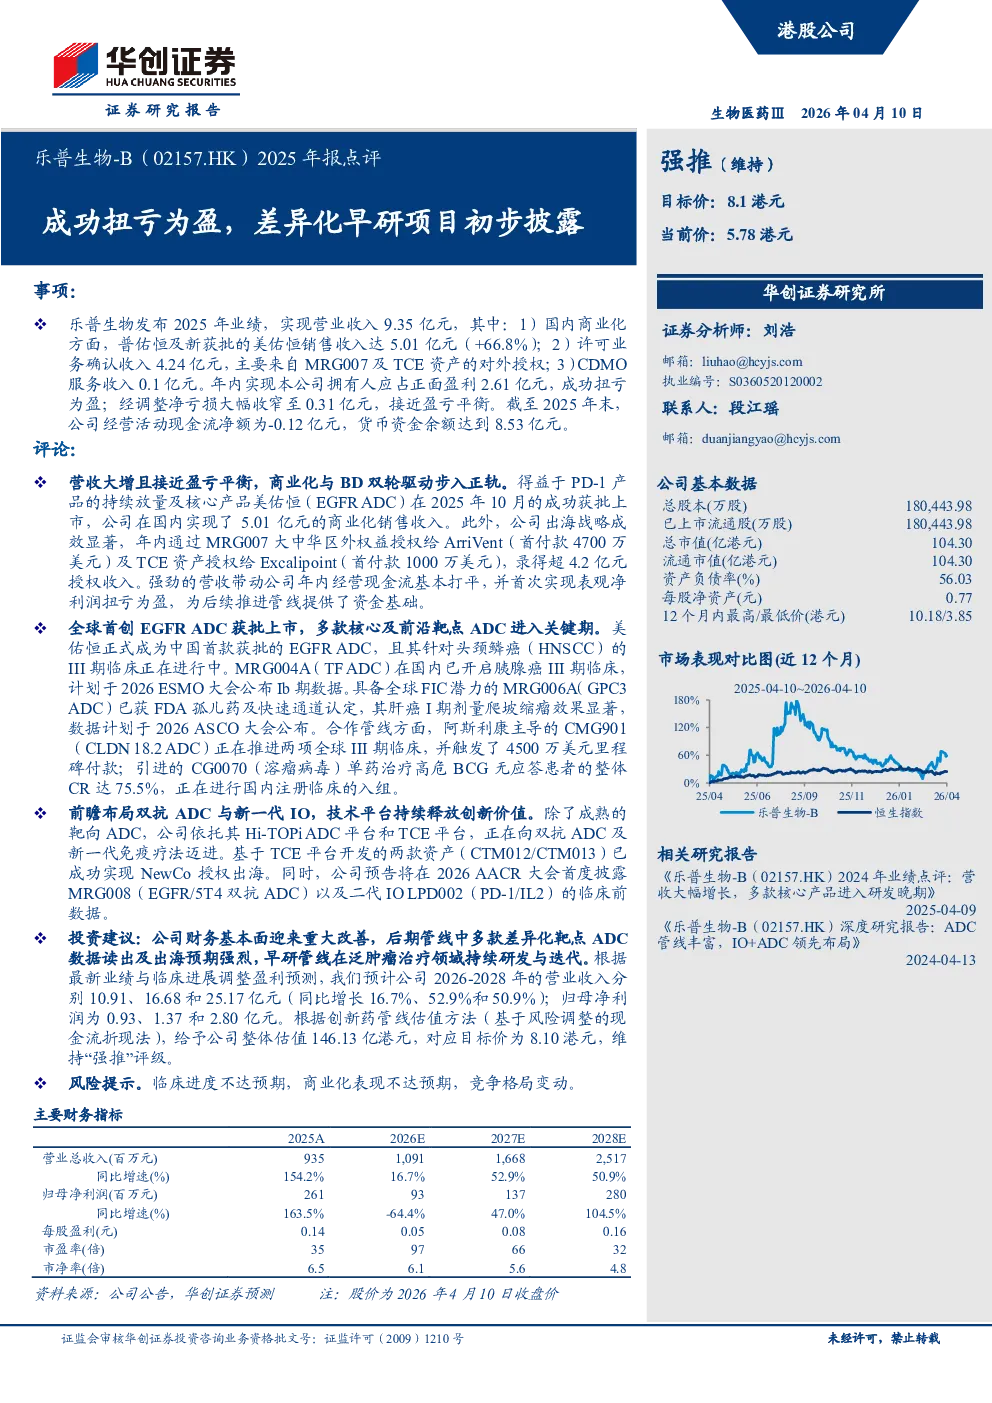
乐普生物-B 2025年报显示公司成功扭亏为盈,营业收入达9.35亿元,经调整净亏损收窄至0.31亿元。核心亮点包括:1)商业化与BD双轮驱动,普佑恒及美佑恒销售收入达5.01亿元,许可业务确认收入4.24亿元;2)出海战略成效显著,MRG007及TCE资产授权收入超4.2亿元;3)核心产品管线进展,美佑恒(EGFR ADC)获批,MRG004A(TF ADC)启动胰腺癌III期临床,MRG006A(GPC3 ADC)获FDA孤儿药认定;4)技术平台升级,Hi-TOPi ADC平台向双抗ADC迈进,CTM012/CTM013成功出海。早研管线在泛肿瘤治疗领域持续迭代。
ADC赛道发展趋势如何?
ADC赛道正经历快速发展,差异化靶点竞争激烈。乐普生物凭借Hi-TOPi ADC平台和TCE平台,在EGFR、GPC3等靶点布局领先。行业趋势显示:1)靶点选择向小分子药物未覆盖的领域拓展,如GPC3、CLDN18.2等;2)技术平台向双抗ADC及新一代免疫疗法升级;3)出海成为重要增长点,国内外合作加速;4)临床数据是关键,III期临床及关键性结果成为市场关注焦点。乐普生物的多款ADC产品具备全球FIC潜力,符合行业发展趋势。
报告重点分析了哪些方向?
报告重点分析了乐普生物的业绩改善、产品管线进展及商业化布局。业绩方面,公司成功扭亏为盈,收入和利润均实现显著增长。产品管线方面,美佑恒获批上市,MRG004A、MRG006A等核心产品临床进展顺利,具备差异化竞争优势。商业化方面,公司通过许可和CDMO服务实现收入多元化,出海战略成效显著。此外,报告还关注了公司技术平台的迭代升级及未来管线布局,如双抗ADC和二代IO疗法的研发进展。
当前ADC市场竞争格局如何?
ADC市场竞争激烈,格局呈现多元化。头部企业如恒瑞、科伦等凭借产品线丰富和商业化能力占据优势。乐普生物在EGFR、GPC3等靶点具备较强竞争力,但面临来自国内外企业的激烈竞争。行业竞争焦点包括:1)靶点创新,如小分子药物未覆盖的GPC3、CLDN18.2等;2)技术平台迭代,如双抗ADC、TCE技术等;3)出海能力,国内外企业合作加速;4)临床数据,III期临床及关键性结果成为差异化竞争关键。乐普生物需持续加强研发和商业化能力以保持竞争优势。
研报提示哪些风险?
研报提示乐普生物面临的主要风险包括:1)临床进度不达预期,部分产品如MRG004A、MRG006A的临床试验可能受挫;2)商业化表现不达预期,新获批产品如美佑恒的市场推广可能不及预期;3)竞争格局变动,靶点竞争加剧可能导致市场份额下降;4)研发管线风险,早研项目存在失败可能。此外,行业政策变化、关键性临床数据未达预期等也可能影响公司发展。投资者需密切关注这些风险因素。