猜你想问
广汇能源Q3业绩预增的主要驱动因素是什么?
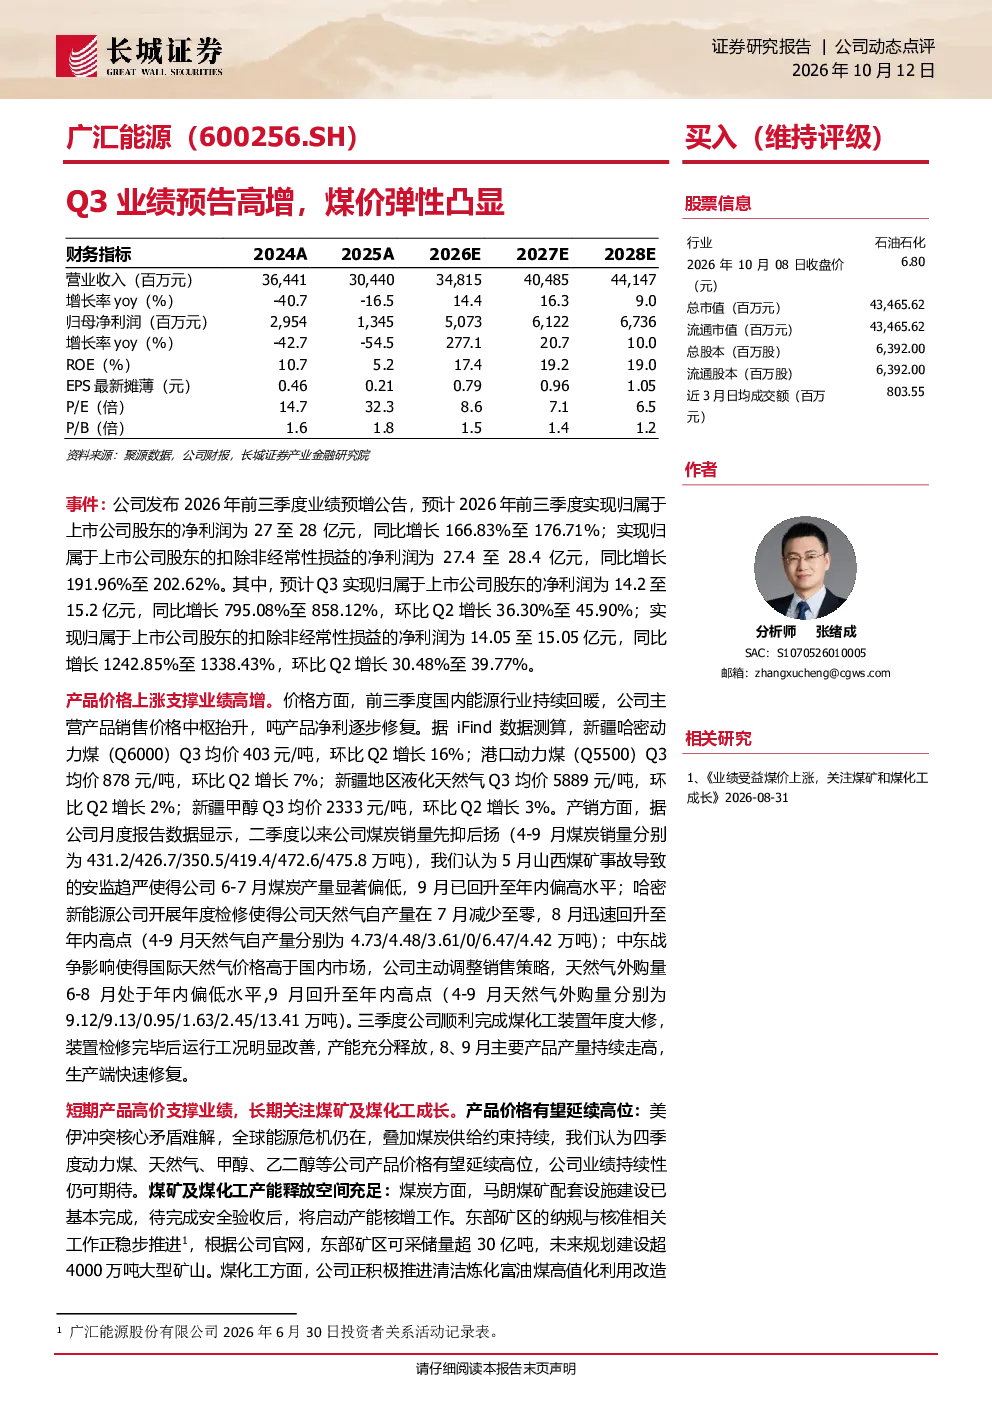
广汇能源Q3业绩预增主要受产品价格上涨驱动,特别是煤价弹性显著。公司主营产品销售价格中枢抬升,吨产品净利逐步修复。前三季度归母净利润预增166.83%-176.71%,扣非净利润预增191.96%-202.62%。Q3单季净利润同比增长795.08%-858.12%,环比增长36.30%-45.90%。国内能源行业回暖,动力煤、LNG、甲醇等价格环比均有所上涨,支撑了公司业绩增长。
能源行业未来发展趋势如何?
能源行业未来发展趋势显示,煤炭、天然气等能源产品价格受供需关系、国际市场及政策调控影响较大。广汇能源所在的煤化工行业,通过技术升级如清洁炼化富油煤高值化改造,提升产品附加值和产能效率。公司东部矿区规划超4000万吨大型矿山,马朗煤矿配套设施建设基本完成,待验收后启动产能核增,显示行业向规模化、高效化发展。
本报告重点分析了广汇能源的哪些方面?
本报告重点分析了广汇能源的业绩预增情况、产品价格弹性、产销情况及生产端修复进展。报告显示,公司煤化工装置完成年度大修后产能充分释放,主要产品产量持续走高。马朗煤矿配套设施建设基本完成,东部矿区储量丰富且规划大型矿山,煤化工方面通过技术改造提升产能40%。此外,报告还分析了煤炭、天然气等产品的产销数据和价格走势。
当前能源市场现状如何判断?
当前能源市场现状显示,国内能源行业回暖,动力煤、港口动力煤、LNG、甲醇等价格环比均有所上涨,但价格波动仍受多种因素影响。广汇能源煤炭销量在6-7月受安监趋严及煤矿事故影响偏低,8-9月回升;天然气自产量7月因检修降至零,8月回升至年内高点;外购天然气6-8月受国际价格影响处于偏低水平,9月回升。整体看,能源供需关系变化及国际市场波动是关键影响因素。
本报告提示了哪些风险因素?
本报告提示了经济增长不及预期、能源价格大幅下跌、安全生产不合规、新增产能进度落后等风险因素。经济增长放缓可能影响能源需求,导致价格下跌;安全生产不合规可能导致生产中断或处罚;新增产能进度落后可能影响公司长期发展目标。此外,国际能源价格波动、环保政策变化等也可能对公司经营产生影响。