猜你想问
丙烯市场最新动态如何?
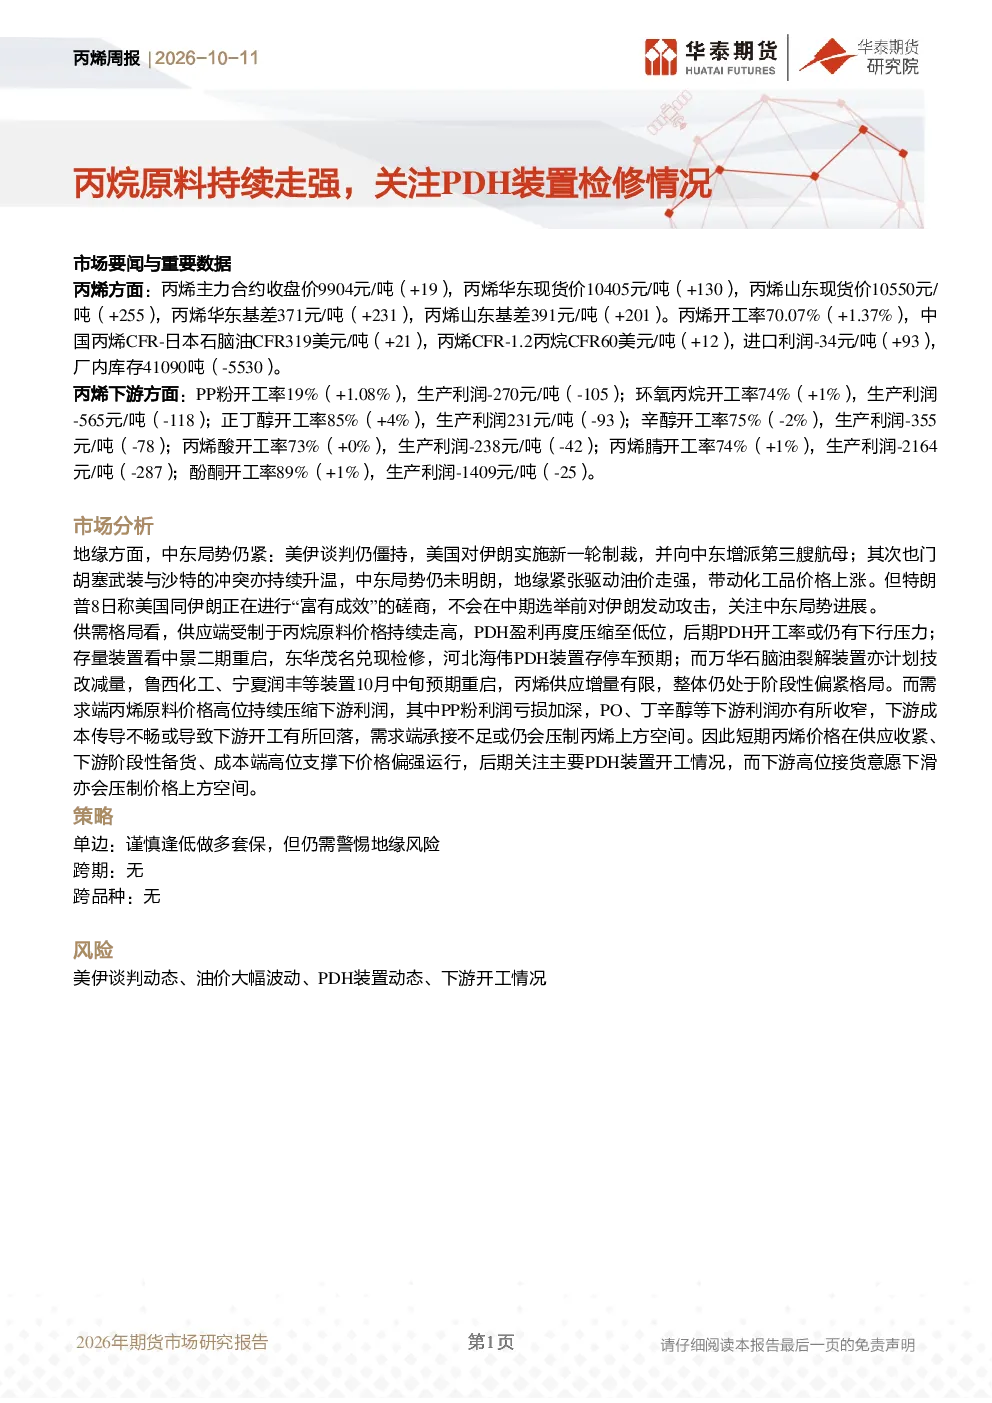
丙烯市场方面,主力合约收盘价9904元/吨,华东现货价10405元/吨,山东现货价10550元/吨,基差持续走强。开工率70.07%,中国丙烯CFR-日本石脑油CFR 319美元/吨,CFR-1.2丙烷CFR 60美元/吨,进口利润-34元/吨,厂内库存41090吨。下游方面,PP粉开工率19%,环氧丙烷开工率74%,正丁醇开工率85%,辛醇开工率75%,丙烯酸开工率73%,丙烯腈开工率74%,酚酮开工率89%,各下游利润普遍承压。
丙烯行业发展趋势如何?
地缘方面,中东局势紧张,美伊谈判僵持,美国增派航母,地缘风险驱动油价上涨。供需格局显示,供应端PDH盈利压缩,开工率或下行,东华茂名检修,河北海伟存停车预期,万华石脑油裂解装置计划技改减量,鲁西化工、宁夏润丰预期重启,供应增量有限。需求端受原料成本高位影响,PP粉、PO、丁辛醇等利润收窄,开工或回落,需求承接不足压制价格上方空间。短期价格偏强运行,关注PDH装置动态和下游接货意愿。
报告重点分析了哪些方面?
报告重点分析了丙烯市场的供需格局、价格走势及产业链上下游情况。供应端关注PDH装置检修和开工率变化,东华茂名检修、河北海伟存停车预期、万华石脑油裂解装置技改减量等影响供应增量有限。需求端分析下游PP粉、环氧丙烷、正丁醇等开工率和利润变化,原料成本高位压制需求承接能力。同时,报告还关注了地缘政治对油价的影响及库存情况。
当前丙烯市场现状如何判断?
当前丙烯市场呈现供需偏紧格局,基差持续走强。供应端PDH装置盈利压缩,开工率或下行,检修和技改减量影响供应增量,但重启预期也需关注。需求端受原料成本高位影响,下游利润普遍承压,开工或回落,需求承接不足压制价格上方空间。短期价格偏强运行,但需警惕地缘风险和下游接货意愿变化。
研报提示的主要风险有哪些?
研报提示的主要风险包括美伊谈判动态、油价大幅波动、PDH装置动态及下游开工情况。美伊谈判僵持和地缘紧张局势可能驱动油价上涨,影响丙烯成本端。PDH装置检修、技改减量或重启均可能改变市场供需平衡。下游开工率和利润变化也需关注,当前各下游利润普遍承压,开工或回落影响需求承接能力。