猜你想问
优必选2026上半年业绩表现如何?
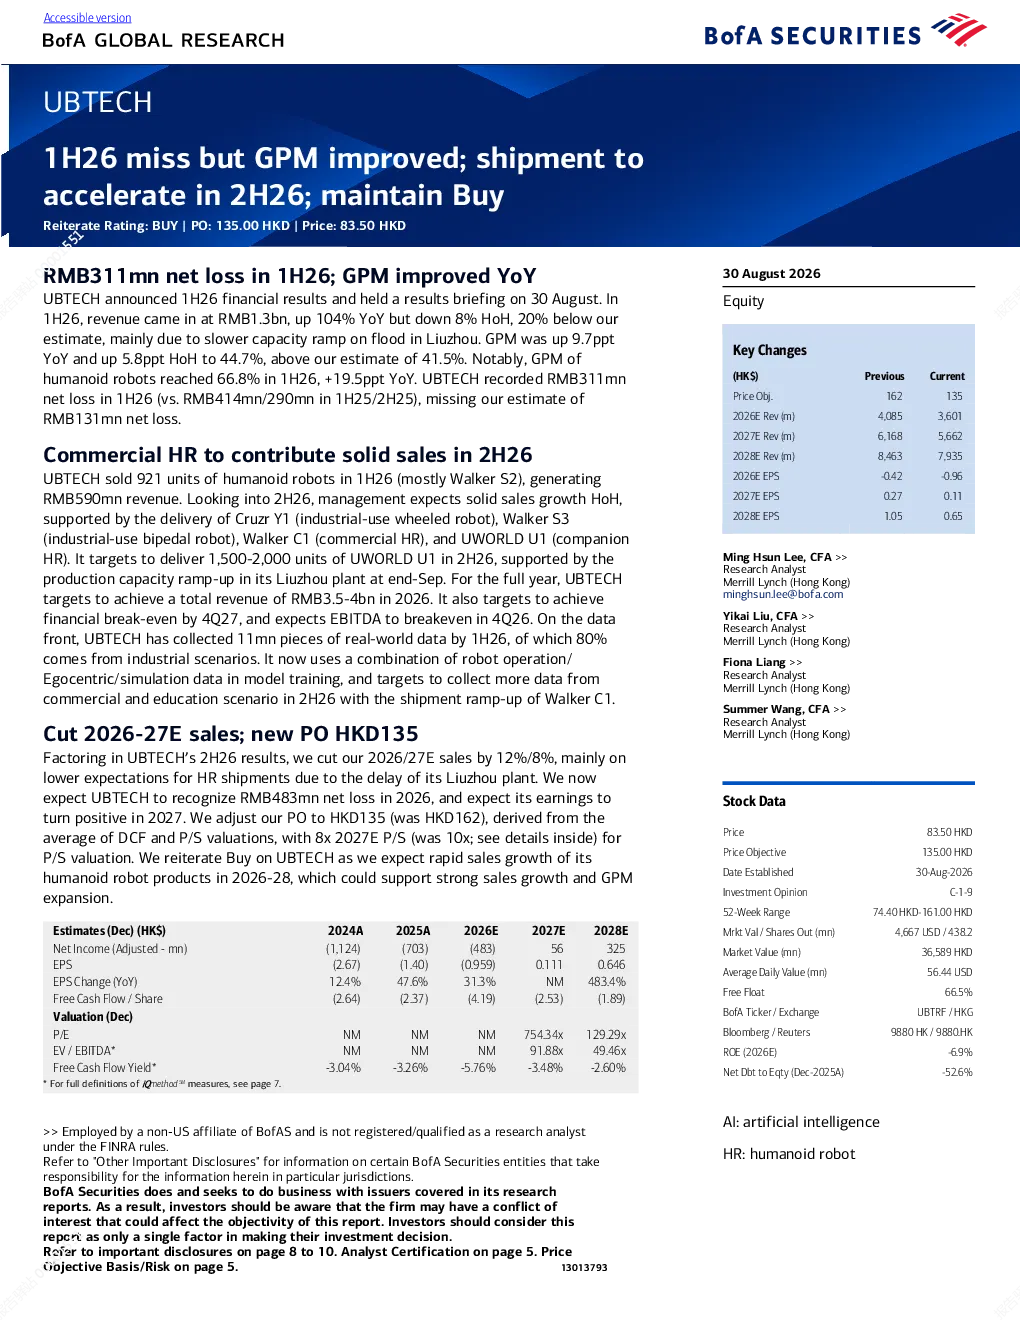
优必选2026年上半年业绩表现不及预期,收入同比增长104%但环比下降8%,主要受柳州产能爬坡缓慢影响;毛利率同比提升9.7个百分点至44.7%,高于预期。其中,人形机器人毛利率达到66.8%,同比提升19.5个百分点。公司上半年净亏损3.11亿元人民币,低于预期。
优必选下半年出货量预期如何?
优必选下半年预计将凭借Cruzer Y1、Walker S3、Walker C1和UWORLD U1等产品的交付实现销量增长,其中UWORLD U1目标交付量为1,500-2,000台。公司全年收入目标为35-40亿元人民币,预计2027年第四季度实现财务扭亏,2026年第四季度实现EBITDA扭亏。公司上半年已收集1100万份真实世界数据,其中80%来自工业场景。下半年将重点收集商业和教育场景数据。
优必选人形机器人业务发展情况?
优必选人形机器人业务毛利率达到66.8%,同比提升19.5个百分点。公司上半年已收集1100万份真实世界数据,其中80%来自工业场景。下半年将重点收集商业和教育场景数据。摩根士丹利下调公司2026/27年收入预期12%/8%,预计2026年净亏损4.83亿元人民币,2027年扭亏为盈。公司目标价下调至135港元,基于DCF和P/S估值方法的平均值,其中P/S估值目标为8倍2027年预期销售额。维持“买入”评级,预计公司人形机器人产品在2026-28年将实现快速增长,支撑销量增长和毛利率提升。
优必选当前市场状况分析?
优必选2026年上半年收入同比增长104%但环比下降8%,主要受柳州产能爬坡缓慢影响;毛利率同比提升9.7个百分点至44.7%,高于预期。其中,人形机器人毛利率达到66.8%,同比提升19.5个百分点。公司上半年净亏损3.11亿元人民币,低于预期。下半年预计将凭借Cruzer Y1、Walker S3、Walker C1和UWORLD U1等产品的交付实现销量增长,其中UWORLD U1目标交付量为1,500-2,000台。公司全年收入目标为35-40亿元人民币,预计2027年第四季度实现财务扭亏,2026年第四季度实现EBITDA扭亏。公司上半年已收集1100万份真实世界数据,其中80%来自工业场景。下半年将重点收集商业和教育场景数据。
优必选研报风险提示有哪些?
优必选2026年上半年业绩表现不及预期,收入同比增长104%但环比下降8%,主要受柳州产能爬坡缓慢影响;毛利率同比提升9.7个百分点至44.7%,高于预期。其中,人形机器人毛利率达到66.8%,同比提升19.5个百分点。公司上半年净亏损3.11亿元人民币,低于预期。下半年预计将凭借Cruzer Y1、Walker S3、Walker C1和UWORLD U1等产品的交付实现销量增长,其中UWORLD U1目标交付量为1,500-2,000台。公司全年收入目标为35-40亿元人民币,预计2027年第四季度实现财务扭亏,2026年第四季度实现EBITDA扭亏。公司上半年已收集1100万份真实世界数据,其中80%来自工业场景。下半年将重点收集商业和教育场景数据。摩根士丹利下调公司2026/27年收入预期12%/8%,预计2026年净亏损4.83亿元人民币,2027年扭亏为盈。公司目标价下调至135港元,基于DCF和P/S估值方法的平均值,其中P/S估值目标为8倍2027年预期销售额。维持“买入”评级,预计公司人形机器人产品在2026-28年将实现快速增长,支撑销量增长和毛利率提升。