猜你想问
北京碧水源2026年二季度及上半年业绩具体表现如何?
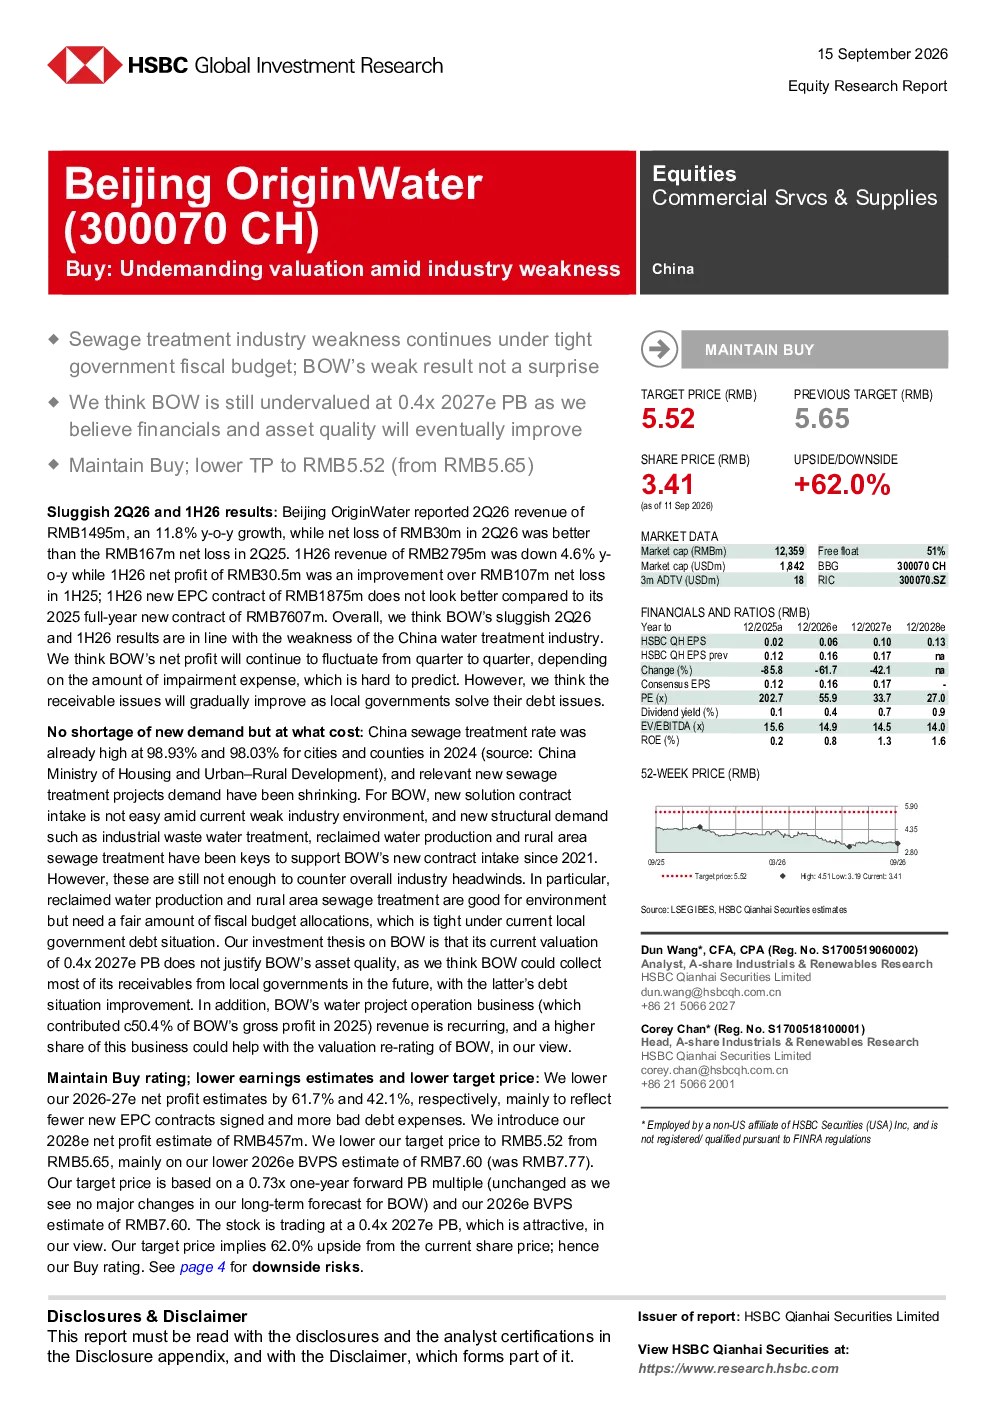
北京碧水源2026年第二季度及上半年营收分别为14.95亿元人民币(同比增长11.8%)和27.95亿元人民币(同比下降4.6%),净亏损分别为3000万元人民币和3050万元人民币,但较2025年同期有所改善。新签EPC合同额为18.75亿元人民币,远低于2025年全年水平。业绩表现符合行业疲弱态势,但较去年同期有所改善。
污水处理行业目前发展趋势如何?
当前污水处理行业面临整体疲软,项目需求萎缩,新项目获取难度增加。行业普遍存在地方政府债务问题导致的客户财务状况不佳和应收账款问题。但随着地方政府债务问题缓解,行业有望逐步改善。
研报对北京碧水源的重点分析方向是什么?
研报重点分析了北京碧水源的业绩疲软情况,包括营收和净亏损的具体数据、新签EPC合同额的对比,以及应收账款问题。同时,报告也关注了公司估值、投资逻辑和未来盈利预测等方面。
当前污水处理市场现状如何判断?
当前污水处理市场现状表现为行业整体疲软,项目需求不足,新项目获取难度加大。地方政府财政预算紧张影响项目投资,同时客户财务状况不佳导致应收账款问题突出。但预计随着政策支持和地方政府债务问题缓解,市场有望逐步回暖。
研报提示的主要风险有哪些?
研报提示的主要风险包括政策与政府关系风险,如政策变化或政府关系变化可能对公司经营产生影响;营运资金管理风险,应收账款问题可能影响公司现金流;盈利能力恶化风险,市场竞争加剧可能导致盈利能力下降;以及PPP项目风险,项目延误或取消可能对公司业绩带来压力。
你可能感兴趣
一季度业绩未达标;维持长线买入评级,但下调目标价至人民币67.47元
信息技术交银国际2017-05-04
1H16业绩预览:上半年表现疲弱,符合预期,下半年将面临更多挑战;下调评级至中性
交银国际2016-08-08
Intuitive Surgical 2026年第二季度业绩疲软,维持卖出评级并下调目标价至324美元
德意志银行2026-07-17
对行业发展放缓和成本管理的担忧加剧;维持长线买入评级,但下调目标价至38.38港元
交银国际2017-04-28
交易宝公版增长势头延续及增值服务表现亮眼,未来加大拓展海外客户群,维持「买入」评级,目标价向上调整至每股1.38港元
软库中华金融服务2022-11-14
业绩大幅增长,符合预期;上调目标价至45.65元,维持买入评级
医药生物交银国际2016-08-19
2017年第一季度的业绩符合我们的预期;维持「买入」评级及24.04港元的目标价
交银国际2017-05-02