猜你想问
兰州银行2025年年报及2026年一季报主要有哪些亮点?
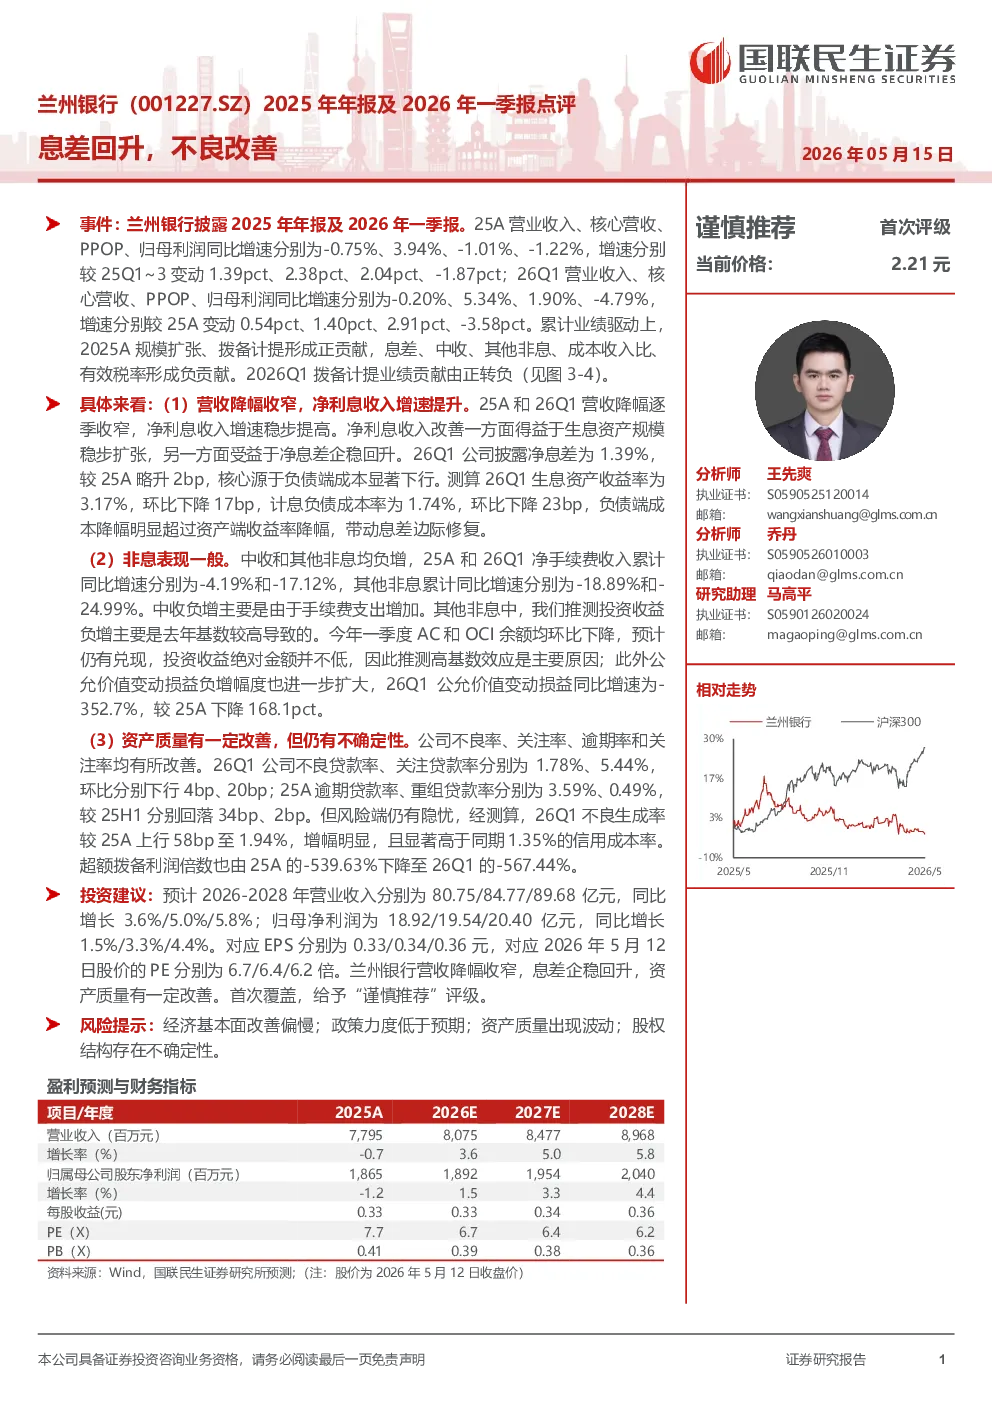
兰州银行2025年年报及2026年一季报显示,公司营收降幅逐季收窄,净利息收入增速提升,主要得益于生息资产规模扩张和净息差企稳回升。净息差回升主要源于负债端成本显著下行。资产质量有所改善,不良率、关注率、逾期率和关注率均有所下降,但不良生成率上行,信用成本率下降,超额拨备利润倍数下降,显示风险端仍存在不确定性。
银行业未来发展趋势如何?
银行业未来发展趋势呈现多元化特点。一方面,数字化转型加速,银行积极拥抱金融科技,提升服务效率和客户体验。另一方面,监管政策趋严,对资本充足率、流动性管理提出更高要求。同时,利率市场化改革持续深化,息差收窄成为常态。此外,绿色金融和普惠金融成为重要发展方向,银行需加大相关领域投入。
兰州银行报告中哪些方面值得关注?
兰州银行报告中值得关注的主要方面包括:净息差企稳回升,显示负债端成本控制能力增强;资产质量改善,不良率等指标下降,但不良生成率上行需持续关注;非息收入表现一般,中收和其他非息均负增长,主要由于手续费支出增加和投资收益受高基数影响;未来三年业绩预计稳步增长,但需关注宏观经济环境和资产质量波动风险。
当前市场对兰州银行的判断是什么?
当前市场对兰州银行的判断显示,公司经营稳健,息差回升和资产质量改善是主要积极因素。但不良生成率上行和超额拨备利润倍数下降也提示风险端存在不确定性。预计未来业绩将稳步增长,但增速可能受宏观经济环境和行业竞争影响。整体来看,市场对兰州银行的评价较为谨慎。
兰州银行研报中提示的主要风险有哪些?
兰州银行研报中提示的主要风险包括:经济基本面改善偏慢可能影响银行业绩;政策力度低于预期可能削弱监管支持效果;资产质量出现波动,尤其是不良生成率上行可能加大信用成本;股权结构存在不确定性可能影响公司治理和长期发展。这些风险需持续关注,以评估投资风险。
你可能感兴趣
苏州银行2025年报&2026年一季报点评:息差回升,营收增速改善
金融开源证券2026-05-05
重庆银行2024年年报及2025年一季报点评:息差拖累边际缓解,资产质量整体改善
金融太平洋证券2025-04-27
苏州银行2025年年报及2026年一季报点评:规模增速出色,净息差回升
金融太平洋证券2026-05-18
2025年年报及2026年一季报点评:坚持零售+融物投放策略,不良率创近五年最低
金融东吴证券2026-04-23
2025年报及2026年一季报点评息差企稳回升,净利息收入高增
华创证券2026-04-24
2025年年报及2026年一季报点评:息差反弹,营收高增
国联民生证券2026-05-14
西安银行2025年年报及2026年一季报点评:高营收,夯质量
国联民生证券2026-05-14
2025年年报及2026年一季报点评:25年收入稳健增长,26Q1收入增速回升
西南证券2026-05-03
银行业上市银行2020年年报及2021Q1季报综述:利润增速回升,不良改善
金融万和证券2021-05-20
2025年年报及2026年一季报点评:自营业务显著改善推动公司持续释放业绩弹性
金融中原证券2026-05-06