猜你想问
华泰证券2026上半年盈利增长加快的原因是什么?
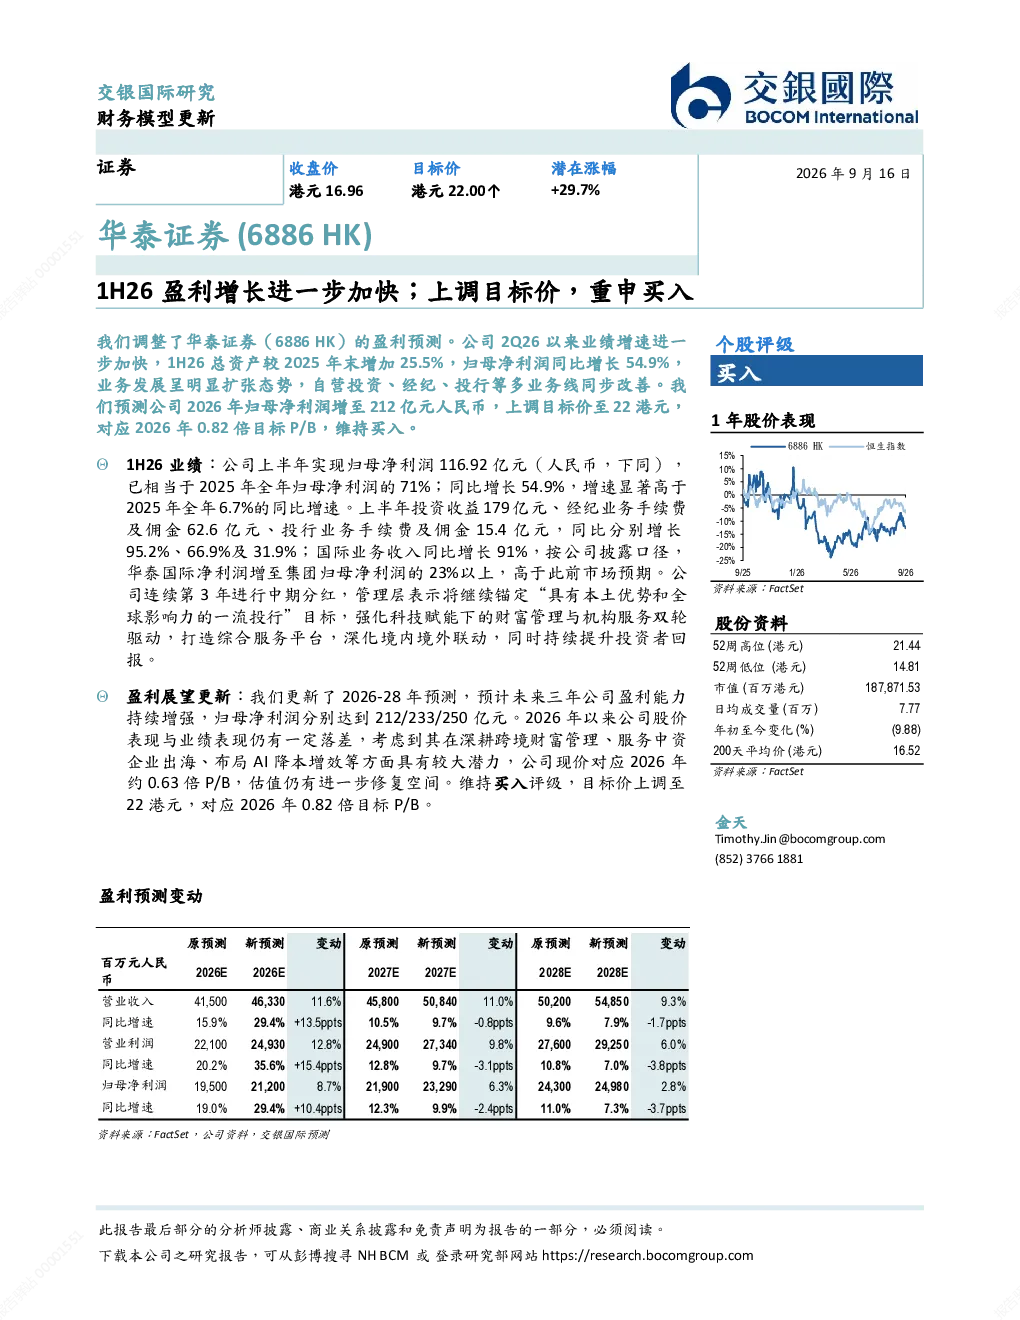
华泰证券2026上半年盈利增长加快主要得益于投资收益大幅提升(同比增长95.2%达179亿元),经纪业务手续费及佣金增长显著(同比增长66.9%达62.6亿元),以及投行业务手续费及佣金增长(同比增长31.9%达15.4亿元)。此外,国际业务收入同比增长91%,华泰国际净利润占集团归母净利润比例超23%,成为重要增长引擎。公司连续第3年中期分红,强化科技赋能下的财富管理与机构服务双轮驱动战略,管理层锚定“一流投行”目标,推动业绩持续改善。
华泰证券2026年盈利预测是多少?
华泰证券2026-2028年归母净利润预测分别达212/233/250亿元,显示公司盈利能力持续增强。报告指出,2026年以来股价表现与业绩表现存在落差,当前股价对应2026年约0.63倍P/B,估值有修复空间。公司多业务线同步改善,扩张态势明显,尤其在跨境财富管理、中资企业出海、AI降本增效等方面潜力较大,有望支撑未来业绩增长。
华泰证券报告重点分析了哪些方向?
华泰证券报告重点分析了公司多业务线同步改善的扩张态势,包括投资收益、经纪业务、投行业务及国际业务的增长情况。报告强调科技赋能下的财富管理与机构服务双轮驱动战略,以及管理层锚定“一流投行”目标。此外,报告还分析了公司跨境财富管理、中资企业出海、AI降本增效等方面的潜力,认为这些领域将是公司未来增长的重要方向。
当前华泰证券的市场现状如何?
当前华泰证券市场表现与业绩表现存在落差,股价对应2026年约0.63倍P/B,估值相对较低,存在修复空间。公司2026年上半年归母净利润同比增长54.9%达116.92亿元,相当于2025年全年归母净利润的71%,业绩增长显著。报告认为,公司多业务线同步改善,扩张态势明显,未来盈利能力持续增强,具备较好的投资价值。
华泰证券报告有哪些风险提示?
华泰证券报告提示,尽管公司业绩增长显著,但仍需关注市场环境变化带来的风险。例如,宏观经济波动可能影响投资收益和客户资金流入,行业竞争加剧可能压缩手续费及佣金收入,技术变革可能带来转型压力。此外,国际业务拓展和跨境财富管理业务也面临政策监管和地缘政治风险。投资者需综合考虑这些风险因素,谨慎决策。