猜你想问
这份研报的核心内容是什么?
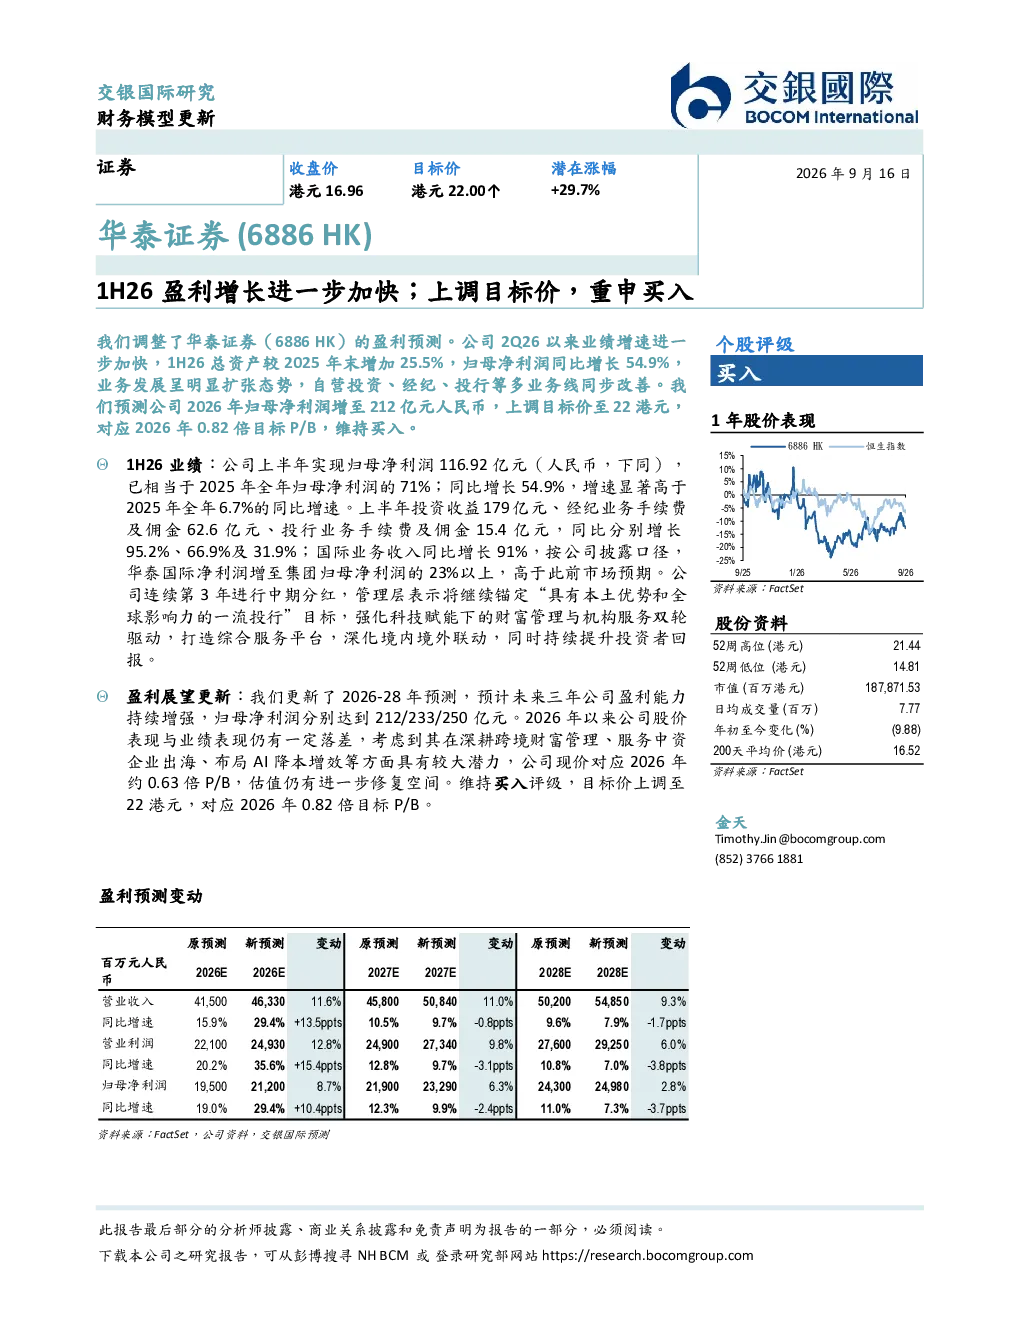
华泰证券2026年9月16日研报显示,公司上半年业绩显著增长,归母净利润同比增长54.9%,达到116.92亿元,已相当于2025年全年归母净利润的71%。主要业务线表现优异,投资收益同比增长95.2%,经纪业务手续费及佣金同比增长66.9%,投行业务手续费及佣金同比增长31.9%。国际业务收入同比增长91%,华泰国际净利润占集团归母净利润比例超过23%。公司连续第三年进行中期分红,管理层强调将继续锚定“具有本土优势和全球影响力的一流投行”目标,强化科技赋能下的财富管理与机构服务双轮驱动,深化境内外联动,并持续提升投资者回报。分析师更新了2026-2028年盈利预测,预计公司归母净利润分别达到212亿元、233亿元和250亿元,盈利能力持续增强。鉴于公司深耕跨境财富管理、服务中资企业出海、布局AI降本增效等方面的潜力,当前股价对应2026年约0.63倍P/B,估值仍有修复空间。因此,维持买入评级,目标价上调至22港元,对应2026年0.82倍目标P/B。
华泰证券所在的赛道/行业发展趋势如何?
华泰证券所在的赛道是金融服务业,特别是投资银行业务。从研报中可以看出,行业正朝着科技赋能、跨境融合的方向发展。华泰证券通过强化科技赋能,实现了财富管理与机构服务的双轮驱动,并深化境内外联动,这反映了行业数字化转型和全球化布局的趋势。同时,服务中资企业出海、布局AI降本增效等举措,也显示了行业对创新业务模式和技术应用的重视。未来,随着金融科技的进一步发展和全球化的深入,这类具备本土优势和全球影响力的投行将迎来更多发展机遇。
这份报告重点分析了哪些方向?
这份报告重点分析了华泰证券的业绩增长情况、业务线表现以及未来发展战略。报告详细披露了公司上半年归母净利润同比增长54.9%的业绩亮点,并分别分析了投资收益、经纪业务、投行业务及国际业务的增长情况。此外,报告还强调了公司未来将继续锚定“具有本土优势和全球影响力的一流投行”目标,强化科技赋能下的财富管理与机构服务双轮驱动,深化境内外联动,并持续提升投资者回报。分析师还更新了2026-2028年的盈利预测,预计公司归母净利润将稳步增长,盈利能力持续增强。
当前市场对华泰证券的判断是什么?
当前市场对华泰证券的判断是积极乐观的。从研报数据来看,公司上半年业绩显著增长,归母净利润同比增长54.9%,达到116.92亿元,已相当于2025年全年归母净利润的71%。主要业务线表现优异,投资收益、经纪业务、投行业务及国际业务均实现同比增长。分析师更新了2026-2028年盈利预测,预计公司归母净利润将分别达到212亿元、233亿元和250亿元,盈利能力持续增强。此外,公司深耕跨境财富管理、服务中资企业出海、布局AI降本增效等方面的潜力也受到市场认可。当前股价对应2026年约0.63倍P/B,估值仍有修复空间。
研报提示了哪些风险?
研报中提示的风险主要集中在市场波动和行业竞争方面。首先,金融服务业受宏观经济环境和政策变化影响较大,市场波动可能导致公司业绩出现不确定性。其次,投资银行业务竞争激烈,新进入者和现有竞争对手的竞争压力可能影响公司的市场份额和盈利能力。此外,科技赋能和数字化转型需要持续投入,若技术更新迭代不及预期,可能影响公司的竞争优势。最后,跨境业务面临国际市场风险,包括汇率波动、监管政策变化等,这些因素也可能对公司的业绩产生不利影响。