猜你想问
矽格研报核心观点是什么?
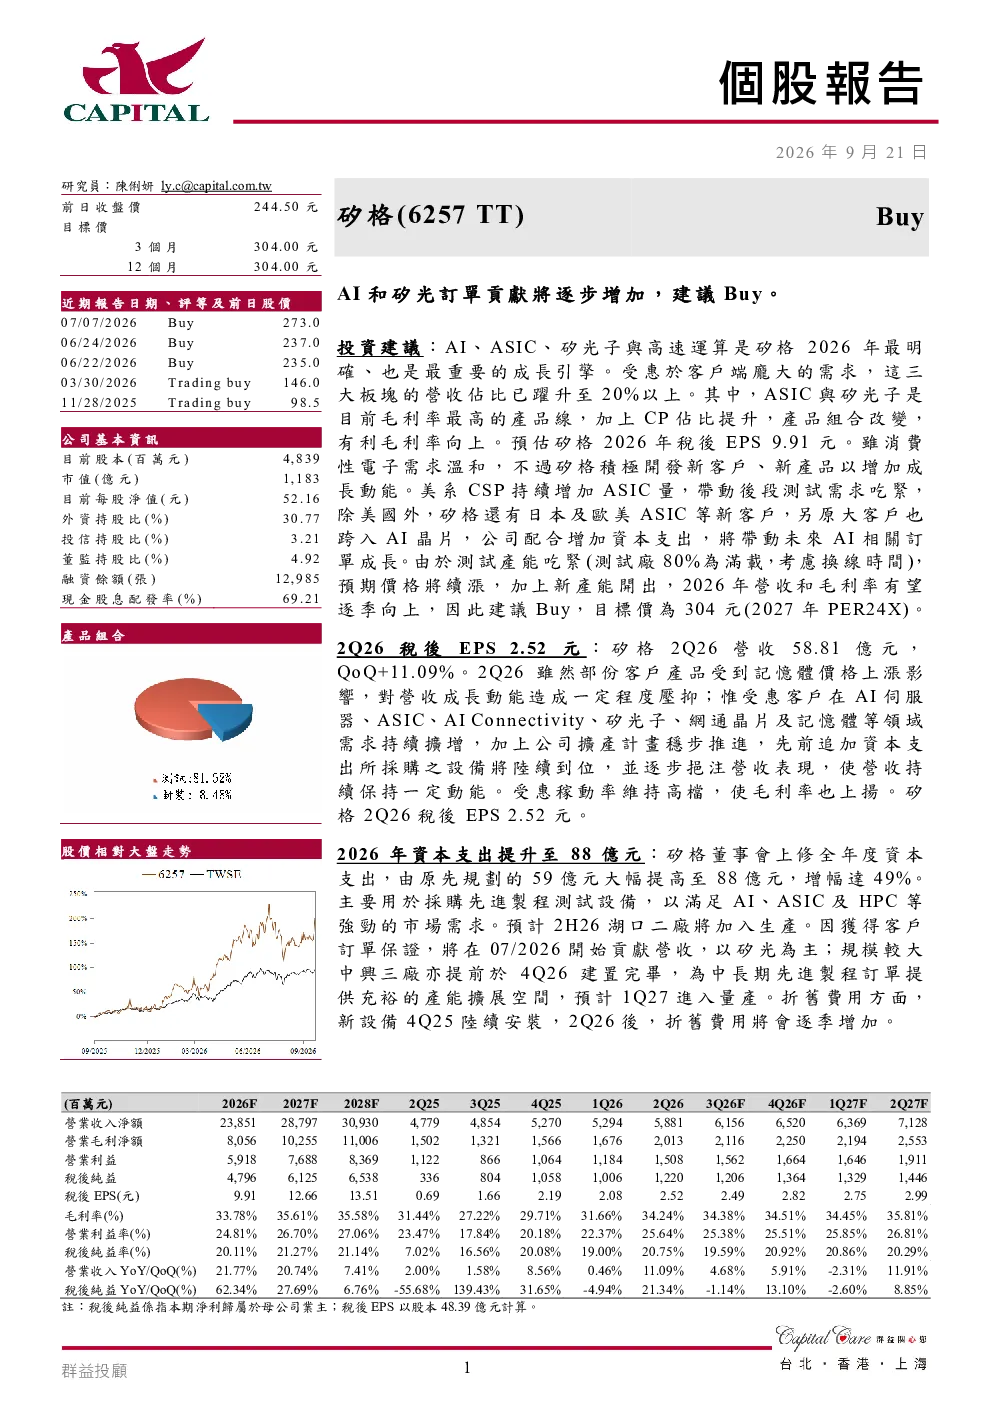
研报指出矽格2026年主要增长动力来自AI、ASIC、硅光子与高速运算,营收占比已超20%。ASIC与硅光子产品线毛利率最高,加上CP占比提升和产品组合优化,有利于毛利率向上。预计2026年税后EPS为9.91元,美系CSP增加ASIC量带动测试需求吃紧,日本及欧美新客户加入,原大客户进入AI芯片领域,资本支出增加将带动AI订单成长。测试产能已满载80%,价格持续上涨,新产能将推动营收和毛利率逐季向上。
矽格所在赛道发展趋势如何?
矽格所处赛道包括AI、ASIC、硅光子与高速运算,这些领域是2026年最明确的成长引擎。AI服务器、ASIC、AI Connectivity、硅光子、网通芯片需求持续增长,推动公司营收动能。美系CSP增加ASIC量带动测试需求,日本及欧美新客户加入,原大客户拓展AI芯片领域,资本支出大幅提升将带动未来AI订单成长。产能扩张计划稳步推进,湖口二厂以硅光为主,中興三厂预计2027年初量产,将提供充裕产能。
研报重点分析了哪些方向?
研报重点分析了矽格的产品线优势、未来展望、关键数据及ESG实践。产品线方面,ASIC与硅光子毛利率最高,加上CP占比提升和产品组合改变,有利于毛利率向上。未来展望显示,预计2026年税后EPS为9.91元,资本支出大幅提升以采购先进制程测试设备,满足AI、ASIC及HPC市场需求,新厂将提供充裕产能。ESG实践方面,公司通过TCFD报告、风险管理委员会等机制推动气候变遷调適及减緩管理,实施低碳策略,落实节能、节水、减廢等行动,布局支持再生能源使用。
矽格市场现状如何判断?
矽格市场现状显示,AI服务器、ASIC、AI Connectivity、硅光子、网通芯片等领域需求持续增长,公司扩产计划稳步推进,营收保持一定动能,稼动率维持高档,毛利率上扬。测试产能已满载80%,价格持续上涨,新产能将推动营收和毛利率逐季向上。美系CSP持续增加ASIC量带动后段测试需求吃紧,日本及欧美ASIC等新客户加入,原大客户也进入AI芯片领域,资本支出增加将带动未来AI相关订单成长。
研报有哪些风险提示?
研报未明确指出具体风险提示,但可从市场变化和公司策略中推测潜在风险。例如,部分客户产品受记忆体价格上涨影响,可能对短期营收造成压力。此外,资本支出大幅提升至88亿元,较原计划59亿元增加49%,若市场需求不及预期,可能影响投资回报。新产能扩张需时间达产,短期内可能面临产能爬坡挑战。同时,AI、ASIC等高科技领域竞争激烈,技术迭代迅速,公司需持续保持技术领先优势。市场需求波动和竞争格局变化是需关注的潜在风险因素。