猜你想问
这份研报的核心观点是什么?
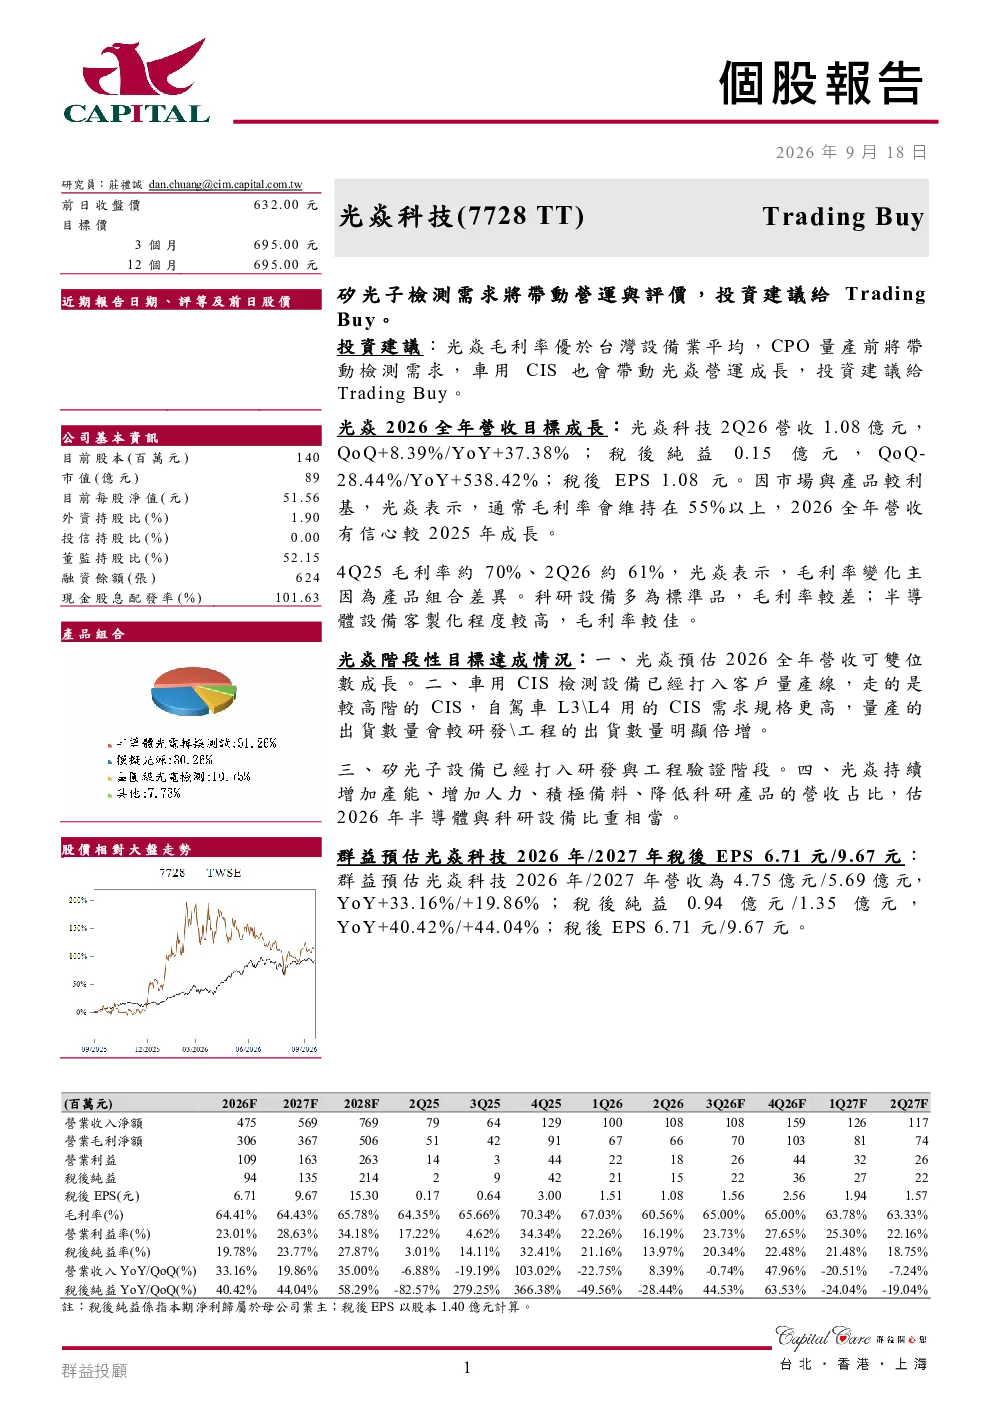
本研报给予光焱科技Trading Buy评级,核心逻辑在于硅光电检测需求将带动公司营收与估值。主要增长动力来自车载CIS检测设备量产及硅光电设备进入研发与工程验证阶段。公司毛利率优势明显,通常维持在55%以上,优于台积电设备业平均水平。
硅光电检测行业发展趋势如何?
硅光电检测行业正快速发展,主要应用领域包括车载CIS检测、CPO检测等。YOLE预测CPO量产时点可能在2027~2028年,将大幅带动OE需求。目前全球模拟光源、半导体光电转换测试市场主要由美国、英国及日本厂商主导,光焱作为少数能提供完整电光电转换性能检测方案的企业,具备显著竞争优势。
研报重点分析了光焱科技的哪些方面?
研报重点分析了光焱科技的产品与应用领域,包括其CPO检测设备(Nightjar/Nightjar-H)在WAT、Insertion 1和Insertion 1.5中的应用,以及与客户合作提升检测效率的领先地位。此外还探讨了客户订单应用领域,如量子计算、AI硅光电、车载CIS等,并分析了其客户类型涵盖科研单位、IC设计公司等。
光焱科技在市场中的地位如何?
光焱科技在全球模拟光源、半导体光电转换测试市场中占据重要地位,是少数能提供影像感测芯片(CIS)、光学雷达(LiDar)、光感测器(Photodetector)、光伏发电等完整电光电转换性能检测方案的企业。其产品与国际CPO测试设备厂商合作,提升检测效率,目前未见直接竞争对手,市场占有率持续提升。
研报提示了哪些风险?
研报指出光焱科技面临的主要风险包括市场竞争加剧,全球模拟光源、半导体光电转换测试市场主要由美国、英国及日本厂商主导,未来可能存在技术壁垒突破或替代方案出现的风险。此外,产能扩张计划依赖人力和场地,若市场需求不及预期,可能导致产能利用率下降。
你可能感兴趣
医药生物行业报告(2025.11.10-2025.11.14):流感样病例占比快速爬坡,建议关注呼吸道检测、中药等相关个股
医药生物中邮证券2025-11-17
食品饮料行业深度报告:保健品行业2025三季报总结:如期向好,个股分化
食品饮料东吴证券2025-11-05
机械设备行业:【联讯机械2018年中期策略报告】聚焦景气子行业,精选估值成长匹配的个股
机械设备联讯证券2018-06-14
证券行业2018年年度策略报告:市场格局变迁,精选龙头个股
金融东吴证券2017-12-27
食品饮料行业2021年年度策略报告:坚守业绩为王,精选龙头个股
食品饮料东海证券2020-11-01
北交所个股研究系列报告:电网运行智能辅助监控系统企业研究
亿渡数据2023-08-25
北交所个股研究系列报告:电视频道综合运营服务商研究
亿渡数据2023-08-29
北交所个股研究系列报告:非道路越野车企业研究
亿渡数据2023-08-12
北交所个股研究系列报告:金属纤维及制品生产企业研究
亿渡数据2023-07-18
北交所个股研究系列报告:信息系统集成服务企业研究
亿渡数据2023-07-18