核心观点
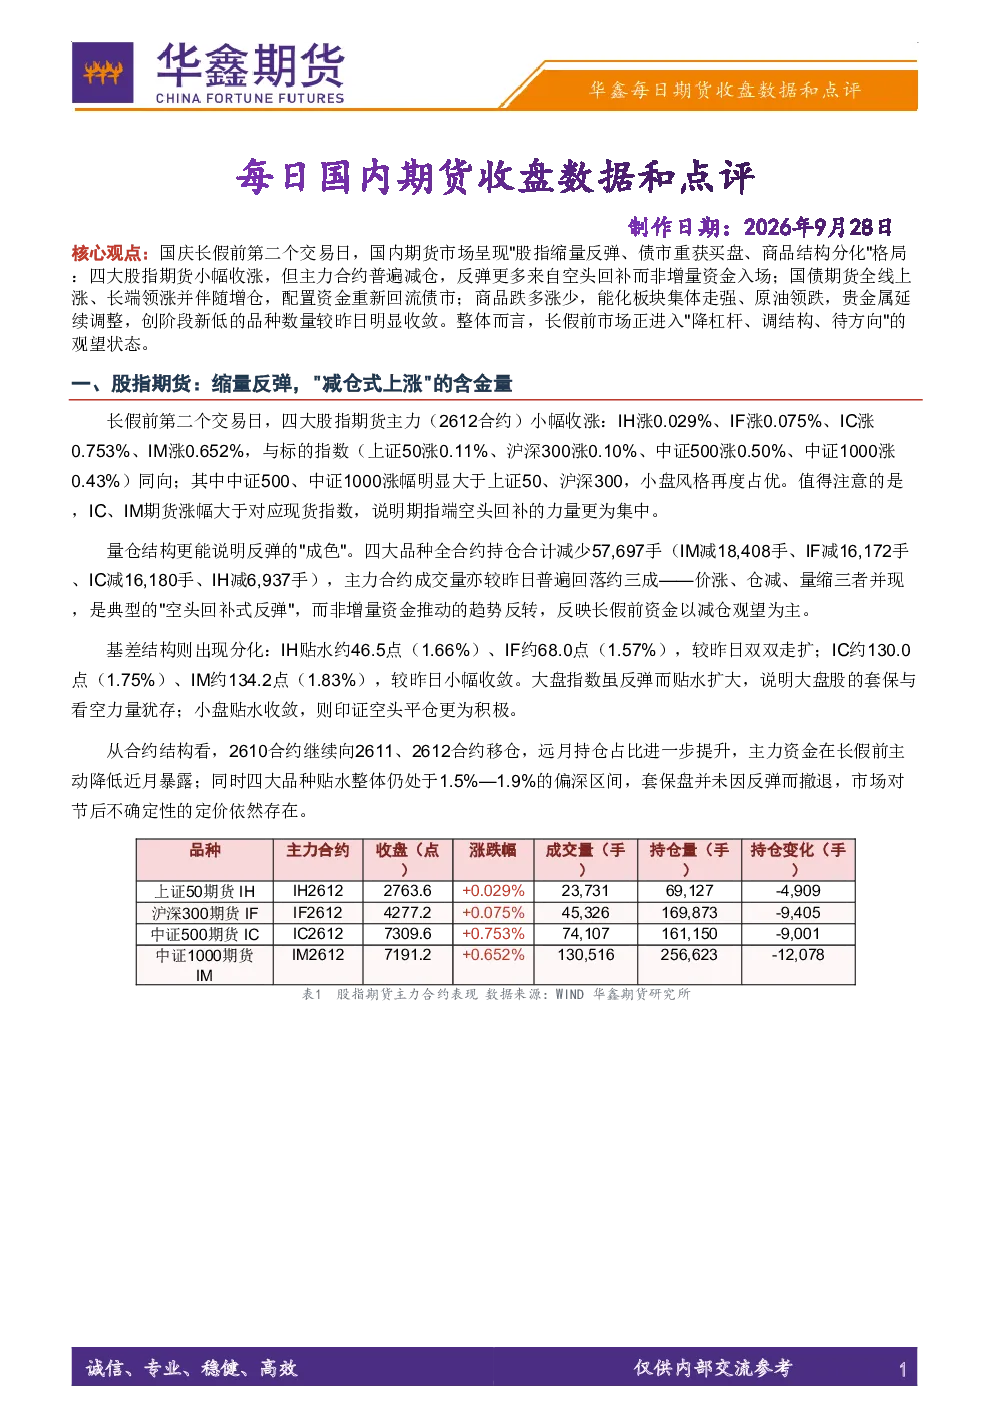
国庆长假前第二个交易日,国内期货市场呈现"股指缩量反弹、债市重获买盘、商品结构分化"格局:四大股指期货小幅收涨,但主力合约普遍减仓,反弹更多来自空头回补而非增量资金入场;国债期货全线上涨、长端领涨并伴随增仓,配置资金重新回流债市;商品跌多涨少,能化板块集体走强、原油领跌,贵金属延续调整,创阶段新低的品种数量较昨日明显收敛。整体而言,长假前市场正进入"降杠杆、调结构、待方向"的观望状态。
股指期货:缩量反弹,"减仓式上涨"的含金量
四大股指期货主力合约小幅收涨,中证500、中证1000涨幅明显大于上证50、沪深300,小盘风格再度占优。IC、IM期货涨幅大于对应现货指数,说明期指端空头回补的力量更为集中。四大品种全合约持仓合计减少57,697手,主力合约成交量普遍回落约三成,价涨、仓减、量缩三者并现,是典型的"空头回补式反弹"。IH、IF贴水走扩,IC、IM贴水小幅收敛。2610合约继续向2611、2612合约移仓,主力资金在长假前主动降低近月暴露。四大品种贴水整体仍处于1.5%—1.9%的偏深区间,套保盘并未因反弹而撤退,市场对节后不确定性的定价依然存在。
国债期货:重获买盘,长端领涨
国债期货全线上涨,长端涨幅显著领先。全市场持仓合计增加22,821手,其中长端增仓明显。"价涨仓增"说明债市上涨有资金支撑,机构在长假前提升安全资产配置。长端领涨、曲线走陡,显示市场对中期货币环境维持宽松仍有预期。股指减仓57,697手、国债增仓22,821手,机构将风险敞口由权益切换至固收。短端TS小幅减仓、长端TL大幅增仓,提示资金更偏好久期弹性。
商品期货:跌多涨少,能化逆势领涨
统计的68个商品主力品种中,上涨31个、下跌35个、持平2个,跌多涨少格局延续。跌幅居前的是原油、鸡蛋、多晶硅、橡胶、沪银、集运指数,涨幅居前的是纯苯、苯乙烯、沥青、PTA、生猪与豆一。能化板块集体走强,原油领跌,呈现"上游原油弱、下游化工强"的格局,本质是加工环节利润的修复。贵金属延续调整,沪银、沪金跌。农产品内部分化,鸡蛋、棉花跌,而生猪、豆一反弹。黑色系窄幅震荡。能化品种普遍增仓上行,原油重挫与假期前需求预期扰动有关。
阶段新低:品种数量明显收敛
今日创阶段新低的品种明显减少,较昨日收敛至4个(烧碱、苹果、红枣、碳酸锂),单边下行的动能正在减弱。
整体局面小结与后市关注
主线可概括为"降杠杆、调结构、待方向":股指与国债的持仓一减一增,资金"从权益回流债市";股指缩量减仓的反弹说明市场并未转向乐观;商品能化与原油的背离,显示产业逻辑仍在发挥作用,情绪性抛售有所收敛。建议关注假期海外市场波动(美债利率、美元指数与原油价格)、跨节资金面与央行公开市场操作的跨季呵护力度、节后开盘的跳空风险。总体而言,节前市场大概率维持"股指缩量、债市偏强、商品分化"格局,操作上宜控制仓位、降低杠杆,轻仓过节。节前不宜追涨杀跌,股指反弹持续性存疑,国债长端需警惕节后止盈,商品板块分化意味着单边策略风险偏大,跨品种、跨期对冲相对占优。