研报总结
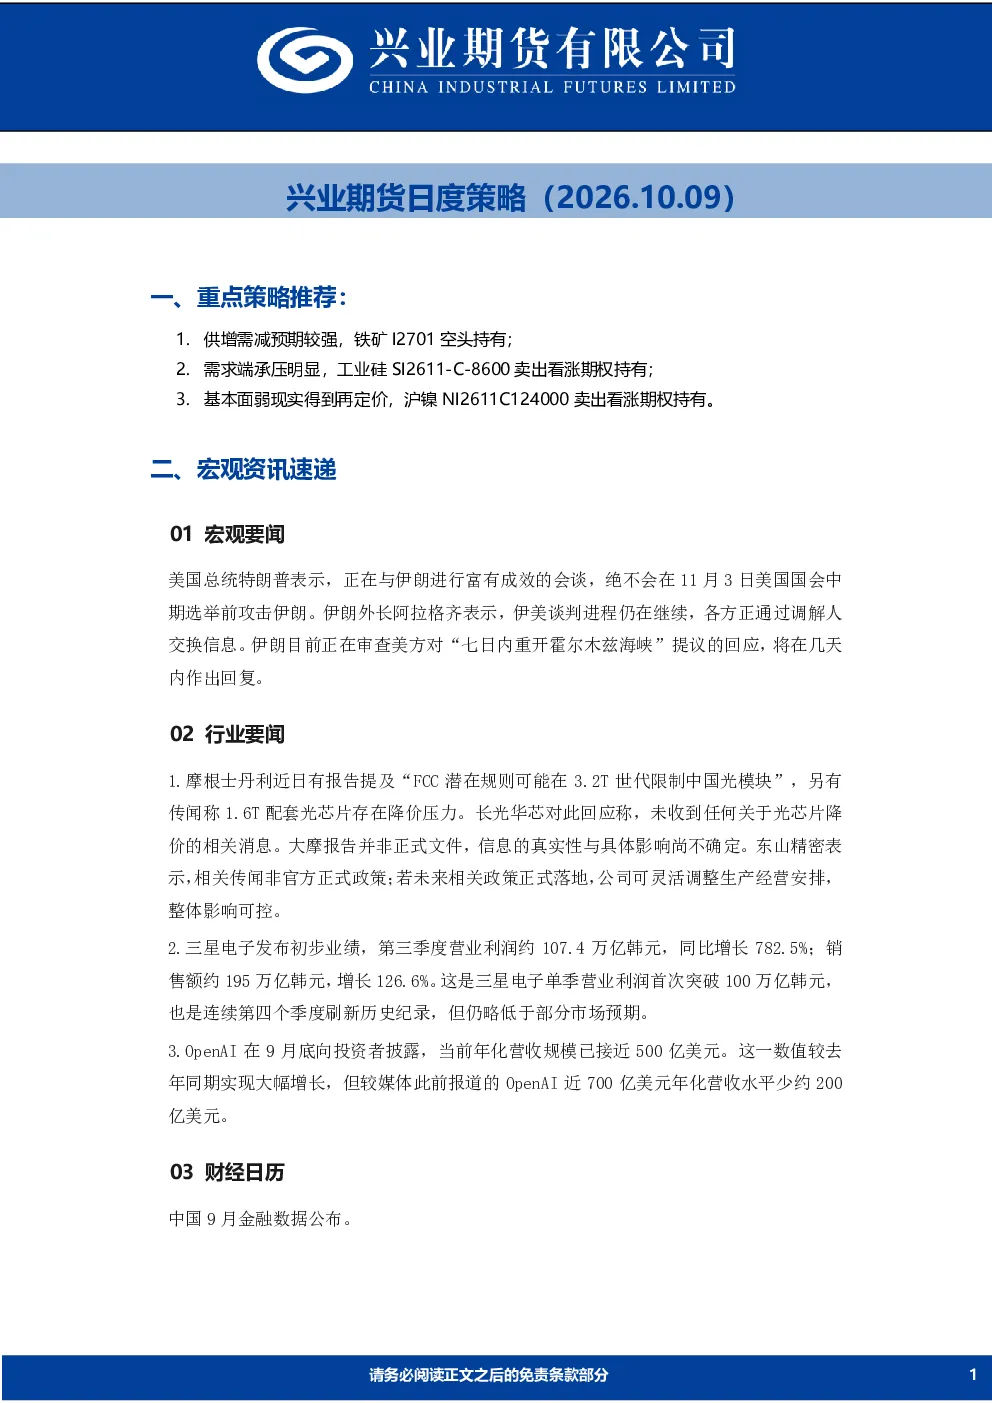
一、重点策略推荐
- 铁矿I2701:空头持有,基于供增需减预期较强。
- 工业硅SI2611-C-8600:卖出看涨期权持有,基于需求端承压明显。
- 沪镍NI2611C124000:卖出看涨期权持有,基于基本面弱现实得到再定价。
二、宏观资讯速递
- 宏观要闻:美伊谈判取得进展,特朗普表示短期内不会攻击伊朗。
- 行业要闻:
- 摩根士丹利报告提及FCC可能限制中国光模块,但长光华芯和东山精密回应称非官方政策,影响尚不确定。
- 三星电子第三季度营业利润同比增长782.5%,但略低于市场预期。
- OpenAI年化营收规模接近500亿美元,较媒体此前报道的700亿美元少约200亿美元。
- 财经日历:中国9月金融数据公布。
三、金融与商品基本面展望
1. 金融衍生品
- 股指:A股市场回调,宏观逆风环境未改,产业负面消息集中发酵,策略上暂宜观望。
- 国债:驱动有限,市场整体偏谨慎,经济基本面仍对债市下方存在一定支撑,但驱动边际转弱。
2. 贵金属
- 黄金/白银:宏观逆风因素较多,美债实际利率上行、美元指数走强,金银估值继续承压,维持谨慎看跌观点。
3. 有色与新能源
- 铜:矿端扰动支撑价格,需求预期谨慎,价格表现相对坚挺,但估值偏高,或继续高位震荡。
- 铝:社库温和累库,远期供给存在压制,宏观主导下短期偏弱震荡,关注库存拐点及宏观情绪变化。
- 氧化铝:过剩格局难改,上方压力持续,供给充裕,需求难有增量,价格整体表现偏弱。
- 镍:供应收紧预期落空,沪镍跌破12万元,短期维持弱势震荡,警惕相关消息扰动。
- 硅能源:
- 工业硅:需求端承压明显,10月多晶硅开工负荷预计降至35%,价格易跌难涨。
- 多晶硅:9月产量约12.13万吨,减产不及预期,短期盘面受减产预期差主导,若减产严格执行则价格中枢有望上移。
4. 黑色建材
- 钢矿:
- 钢材:需求偏弱,成本支撑弱化,旺季证伪风险高,钢厂普遍亏损,价格下跌压力将逐渐增加。
- 铁矿:终端需求旺季不旺风险高,钢厂亏损,10月起高炉铁水产量下降概率提高,基本面驱动向下。
- 焦煤/焦炭:
- 焦煤:山西煤矿加快复产,盘面提前计价利空,维持谨慎看跌观点。
- 焦炭:入炉煤成本下移,现货第一轮降价已落地,供需结构边际转宽松,维持谨慎看跌观点。
- 纯碱/玻璃:
- 纯碱:检修计划逐步落地,库存回升,需求不乐观,中期驱动依旧向下,若检修错峰则价格下行时点或提前。
- 玻璃:增量稳地产政策提振情绪大于实际需求拉动,供需双弱、库存偏高,新单逢高做空01合约。
5. 能源化工
- 原油:地缘变化弹性较大,方向待时间验证,飓风导致美墨西哥湾石油产量停产,中东海峡船只遇袭,行情处于不稳定阶段。
- 甲醇:供给紧张担忧叠加低库存,价格表现强势,但需求端仍偏弱,仍需警惕波动风险。
- PVC:板块表现强势,基本面驱动有限,需求端地产政策加码预期偏谨慎,库存仍处于偏高水平,价格或继续偏强震荡。
6. 农产品
- 油脂:棕油外盘反弹,等待MPOB数据,马棕产量积极、出口疲弱,库存累积担忧抬升价格,中长期供减需增预期仍存。
- 白糖:海外减产预期发酵,白糖远月多单继续持有,厄尔尼诺事件影响持续,国际原油价格高位,内外联动将增强。