猜你想问
这份研报的核心内容是什么?
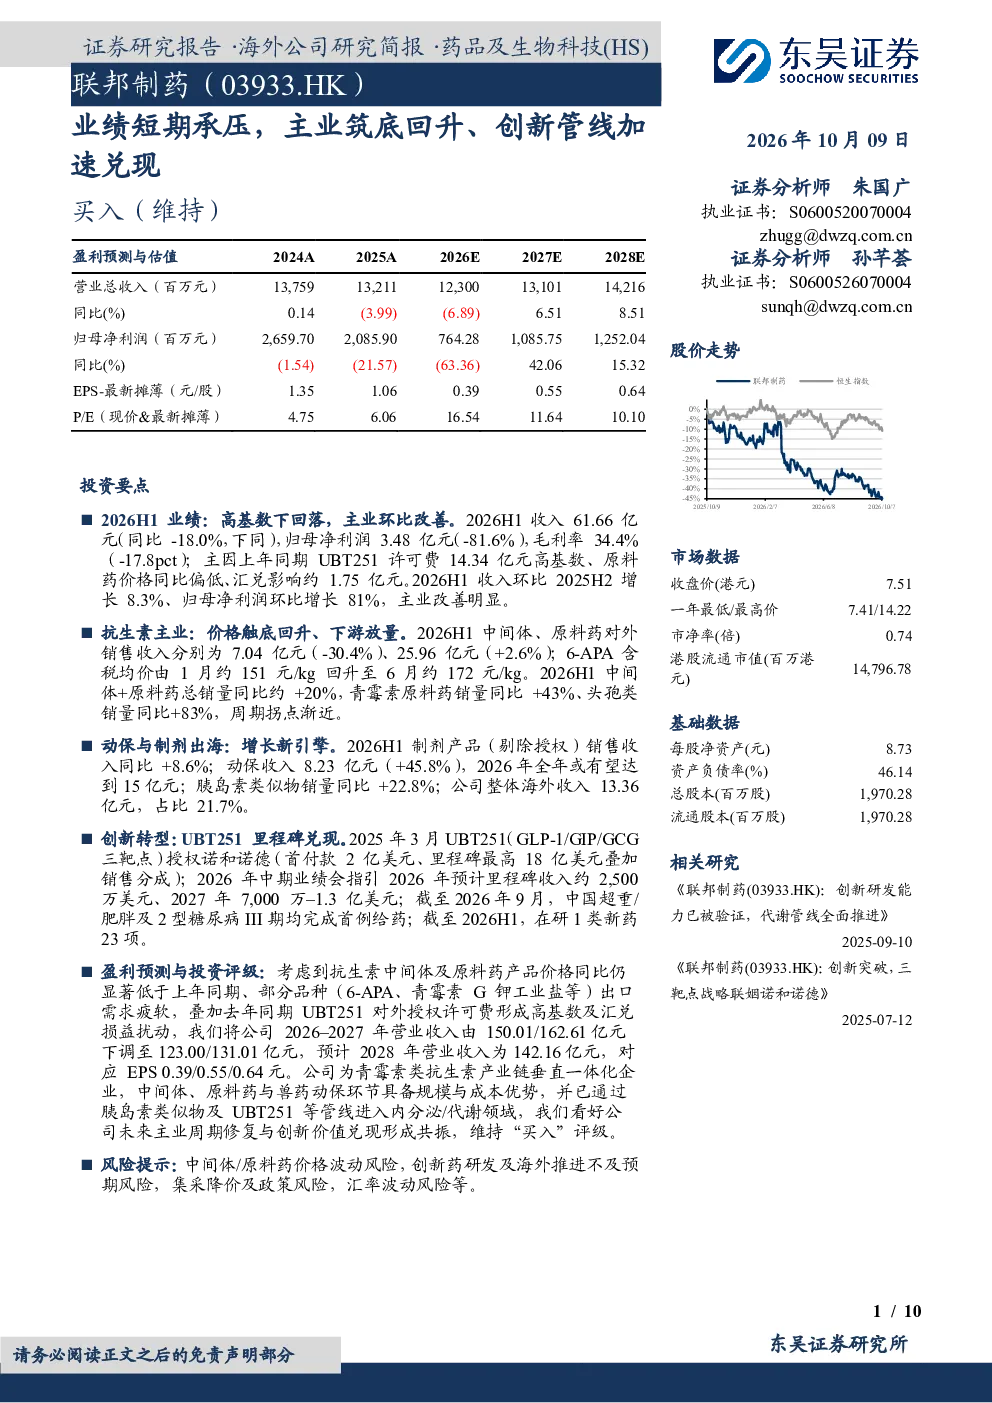
这份研报分析了联邦制药2026年上半年的业绩表现,指出业绩受高基数和汇兑损失影响承压,但主业环比改善明显。报告重点介绍了抗生素主业的周期性回升、创新药管线的加速兑现,以及动保和制剂出海的进展。研发投入持续增加,财务状况稳健。报告下调了短期营业收入预测,但维持买入评级,看好主业修复与创新价值兑现的共振效应。
抗生素行业的发展趋势如何?
抗生素行业正经历周期性调整,但价格触底回升,销量增长。中间体和原料药收入分化,原料药收入有所增长,销量同比增长20%。青霉素和头孢类销量显著提升,显示行业周期拐点渐近。同时,创新转型加速,如UBT251里程碑兑现,临床推进顺利,管线梯队成型,为行业发展注入新动力。
研报重点分析了哪些方向?
研报重点分析了联邦制药的主业周期修复和创新管线兑现。在主业方面,报告关注抗生素主业的收入端分化、价格触底回升和销量增长。创新方面,报告详细介绍了UBT251里程碑兑现、临床推进情况,以及在研1类新药的丰富管线。此外,报告还分析了动保业务和制剂出海的增长情况,以及集采放量的影响。
当前市场对联邦制药的判断是什么?
当前市场对联邦制药的判断是业绩短期承压但长期向好。报告指出,公司业绩受高基数和汇兑损失影响,但主业环比改善明显,创新管线加速兑现。抗生素主业周期拐点渐近,创新药管线进展顺利。财务状况稳健,研发投入持续增加。市场对公司的长期发展持积极态度,看好主业修复与创新价值兑现的共振效应。
研报提到了哪些风险提示?
研报提示了几个主要风险:中间体和原料药价格波动可能影响业绩;创新药研发及海外推进不及预期;集采降价及政策风险;汇率波动风险。这些风险需关注,可能对公司业绩和未来发展产生影响。报告建议投资者在投资决策时充分考虑这些风险因素。
你可能感兴趣
传统业务承压,创新管线加速兑现
西南证券2026-08-31
短期经营阶段承压,创新管线价值持续兑现
医药生物国盛证券2026-09-02
2024年年报点评报告:公司业绩短期承压,光伏玻璃价格有望筑底回升
建筑建材华龙证券2025-04-01
业绩短期承压,管线储备筑长期看点
国金证券2026-08-26
2023年度业绩预告点评:安防主业筑底业绩承压,车载光学未来可期
电子设备华创证券2024-01-26
3Q24承压,创新管线BD潜力大但短期业绩不确定性仍高,下调目标价
交银国际2024-11-18
业绩增长短期承压,创新管线稳步推进
财信证券2026-04-20
业绩短期承压,创新管线进展顺利
医药生物华安证券2025-11-10
业绩短期承压,差异化创新管线驱动长期价值
西部证券2026-09-30
2019年三季报点评:业绩短期承压,锂价逐渐筑底
基础化工西部证券2019-10-23