猜你想问
这份研报的核心内容是什么?
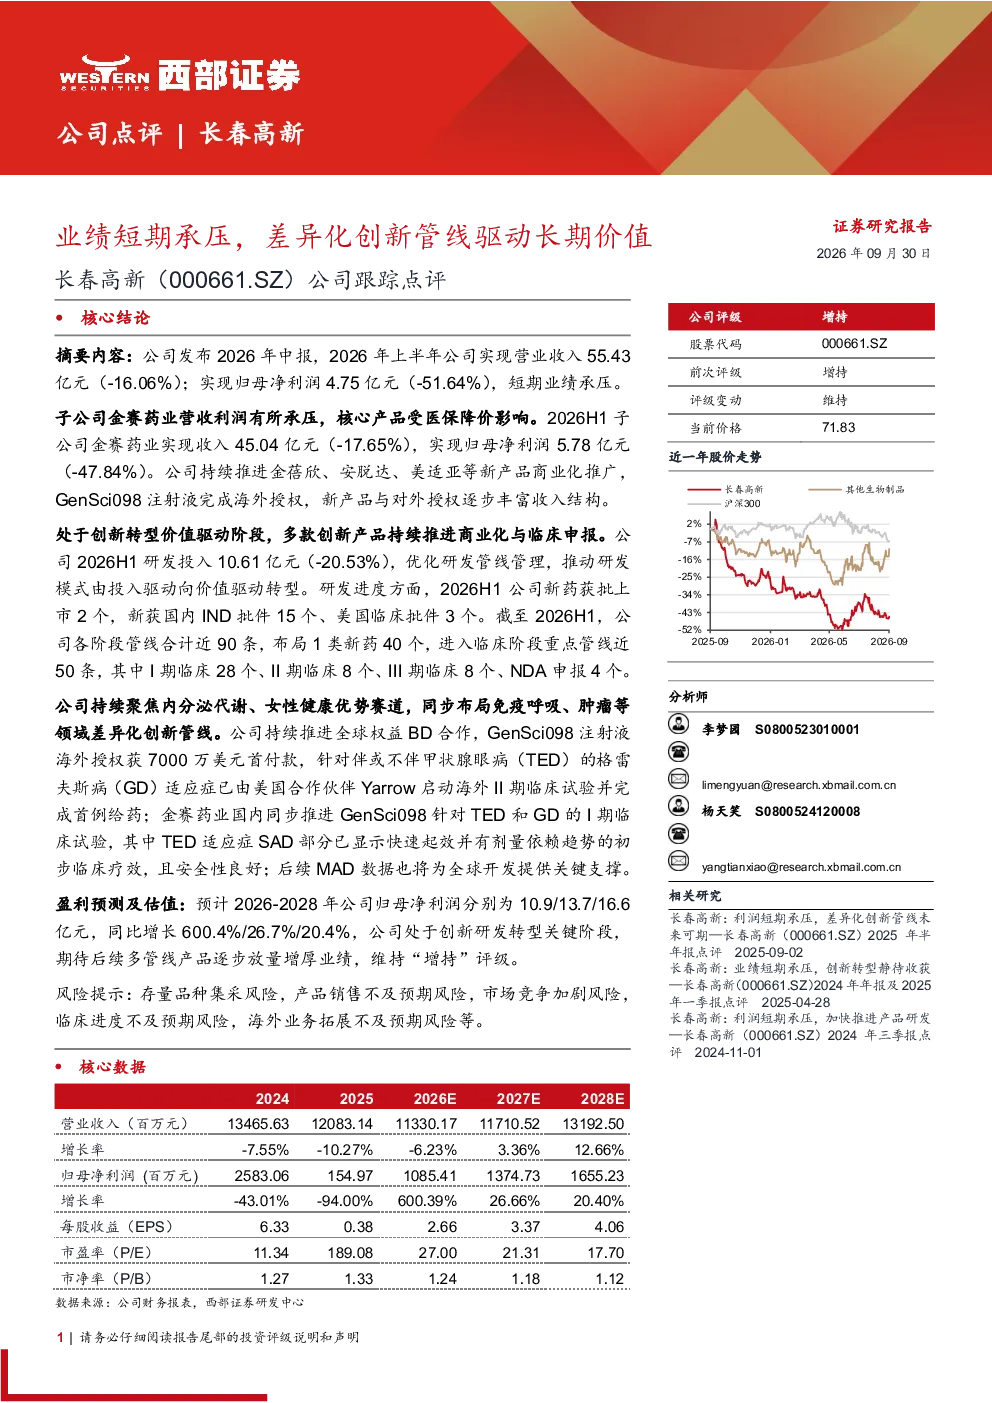
这份研报分析了长春高新2026年上半年的业绩表现,指出公司短期业绩承压,主要受子公司金赛药业核心产品医保降价影响。报告同时强调了公司持续推进新产品商业化,如金蓓欣、安脱达等,以及GenSci098注射液的海外授权进展,这些创新产品与对外授权逐步丰富公司收入结构,为长期发展奠定基础。
公司所处的赛道和行业发展趋势如何?
长春高新持续聚焦内分泌代谢、女性健康等优势赛道,并同步布局免疫呼吸、肿瘤等领域,形成差异化创新管线。报告显示,公司处于创新转型价值驱动阶段,研发管线丰富,近90条产品布局,其中进入临床阶段的重点管线近50条,显示出公司在多个前沿领域的布局和潜力。
研报重点分析了哪些方向?
研报重点分析了长春高新的创新转型与研发进展,包括研发投入、新药获批上市情况、IND批件获取等,突显公司在研发管线的持续优化和模式转型。同时,报告也关注了公司聚焦的优势赛道与全球权益BD合作,如GenSci098注射液的海外授权和临床试验进展,展示了公司在全球市场拓展的积极布局。
当前市场对公司的现状判断是什么?
市场判断长春高新处于创新研发转型关键阶段,短期业绩承压但长期价值潜力巨大。报告指出,公司通过持续推进创新产品商业化和临床研究,逐步丰富收入结构,预计未来几年净利润将实现快速增长。公司多管线产品逐步放量有望增厚业绩,但需关注市场环境和竞争态势的变化。
研报提到了哪些风险提示?
研报提示了多项风险,包括存量品种集采风险,可能导致公司部分产品利润下滑;产品销售不及预期风险,创新产品市场推广面临不确定性;市场竞争加剧风险,需应对同领域竞争对手的挑战;临床进度不及预期风险,新药研发存在不确定性;海外业务拓展不及预期风险,国际市场拓展面临挑战和不确定性。
你可能感兴趣
2025年年报点评:业绩短期承压,创新转型驱动长期价值不变
医药生物东吴证券2026-04-07
利润短期承压,差异化创新管线未来可期-2025年半年报点评
西部证券2025-09-02
安道麦A:市场低迷业绩短期承压,差异化战略驱动长期发展
农林牧渔东兴证券2024-09-05
业绩短期承压,差异化战略驱动长期发展
农林牧渔东兴证券2024-03-28
业绩短期承压,创新提效驱动长期成长
中邮证券2026-05-19
短期经营阶段承压,创新管线价值持续兑现
医药生物国盛证券2026-09-02
业绩短期承压,“创新+国际化”双轮驱动长期增长
德邦证券2023-09-03
1H25短期承压,但平台长期差异化价值不改,维持买入
交银国际2025-08-08
业绩承压,创新管线带来长期增量
西南证券2026-08-31
布局BC打造长期差异化竞争优势,减值影响短期业绩承压
建筑建材山西证券2024-05-17