猜你想问
这份研报主要分析了康弘药业的哪些方面?
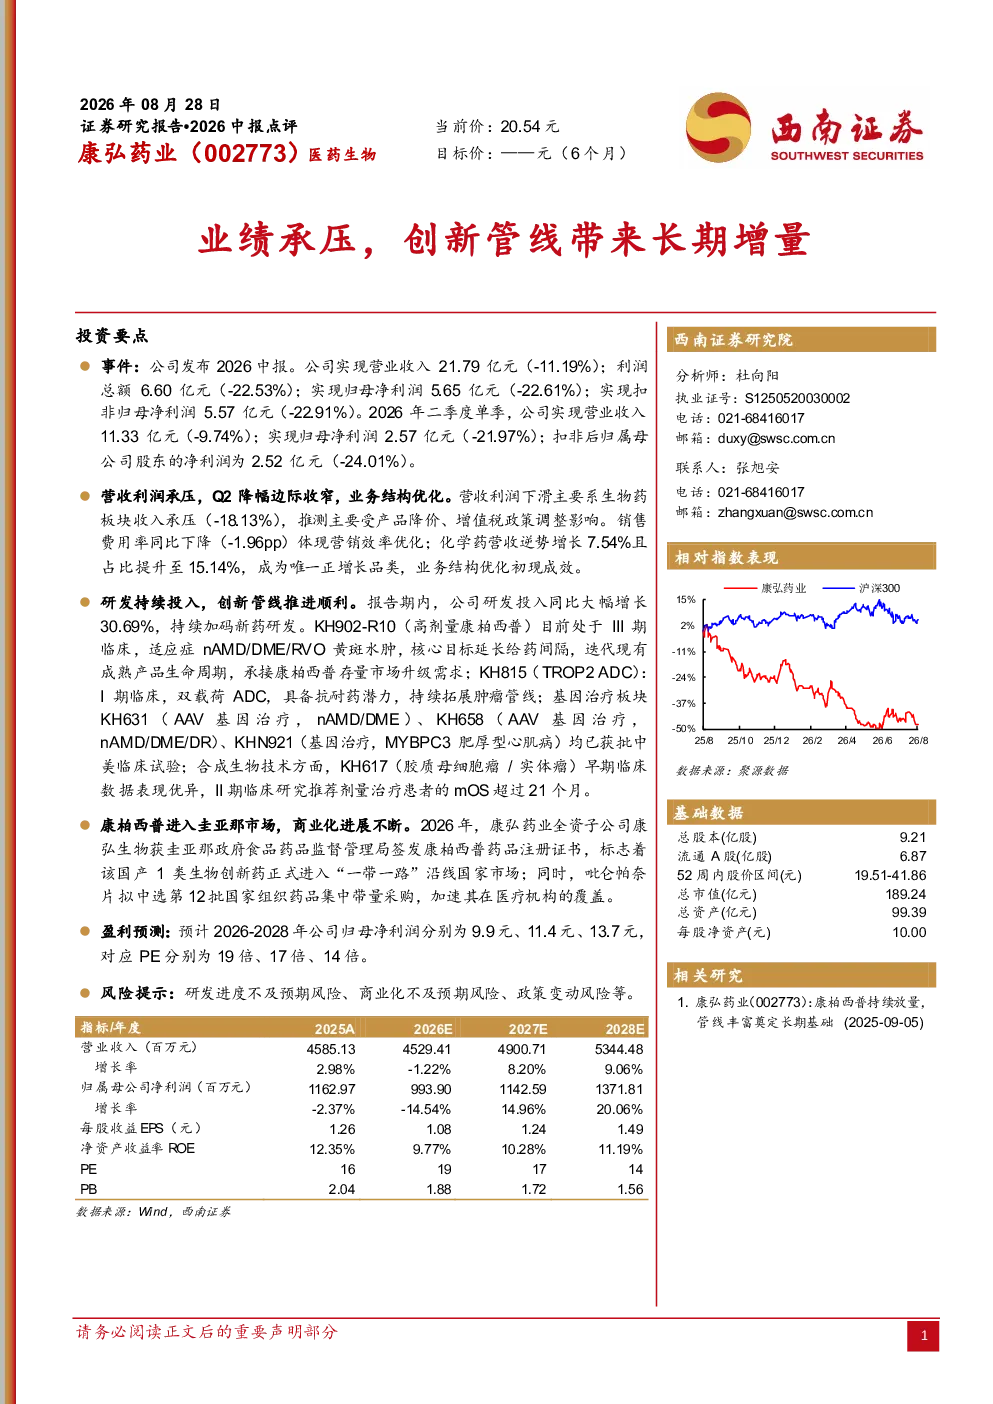
这份研报主要分析了康弘药业的业绩表现、业务结构优化、研发投入与创新管线进展、商业化进展以及未来盈利预测。报告指出公司生物药板块收入承压,但化学药板块逆势增长,研发投入持续加大,多个创新产品处于临床阶段,同时康柏西普进入新市场,吡仑帕奈片拟中选集采。
医药行业目前的发展趋势如何?
医药行业目前的发展趋势显示,生物药板块面临医保降价和集采压力,但创新药研发仍是行业核心驱动力。化学药和合成生物技术领域存在增长机会,基因治疗等前沿技术逐步进入临床应用。企业需通过业务结构优化和持续研发投入来应对市场变化,拓展国内外市场以消化政策影响。
研报重点分析了康弘药业的哪些业务方向?
研报重点分析了康弘药业的生物药、化学药、中成药及创新研发四大业务方向。生物药板块面临收入下滑,但公司通过拓展国际市场应对;化学药板块成为增长引擎;中成药业务稳定,但有新品研发计划;创新研发方面,KH902-R10、KH815等管线的临床进展是关键看点,基因治疗和合成生物技术也备受关注。
康弘药业当前的市场状况如何?
康弘药业当前市场状况显示,公司营收利润承压主要源于生物药板块收入下滑,但销售费用率优化,化学药板块实现增长。公司积极应对政策调整,通过研发投入和创新管线推进寻找长期增长点。康柏西普国际化进展和吡仑帕奈集采拟中选是近期重要事件,未来盈利预测显示公司有逐步改善的潜力。
研报提示了哪些投资风险?
研报提示的主要投资风险包括:生物药板块受医保降价和集采政策持续影响,可能导致收入进一步承压;中成药板块收入增长面临不确定性,虽然有新品研发但短期内仍承压;创新管线临床进展存在不确定性,部分产品如KH110、KH109的上市时间未定;公司国际化拓展初期可能面临市场准入和竞争风险。此外,研发投入大但成果转化存在不确定性也是潜在风险。
你可能感兴趣
点评:原材料成本上升业绩短期承压,一致性评价推进将带来长期增量
医药生物东兴证券2017-08-25
国泰 联邦制药2025业绩预告 传统业务承压 创新管线推进
未知机构2026-03-13
2022半年报点评:业绩阶段性承压,创新管线逐步进入收获期
医药生物东吴证券2025-08-26
长春高新(000661)转型期业绩阶段性承压期,期待创新管线收获
建筑建材中泰证券2025-04-24
2025半年报点评:业绩有所承压,创新管线稳步推进
医药生物东吴证券2025-08-28
业绩短期承压,创新管线进展顺利
医药生物华安证券2025-11-10
业绩阶段性承压,创新管线逐步进入收获期-2025半年报点评
东吴证券2025-08-26
3Q24承压,创新管线BD潜力大但短期业绩不确定性仍高,下调目标价
交银国际2024-11-18
业绩增长短期承压,创新管线稳步推进
财信证券2026-04-20
多重因素导致23Q3业绩承压,在研管线蓄力长期发展
医药生物安信香港2023-10-27