猜你想问
芯碁微装研报主要分析了哪些内容?
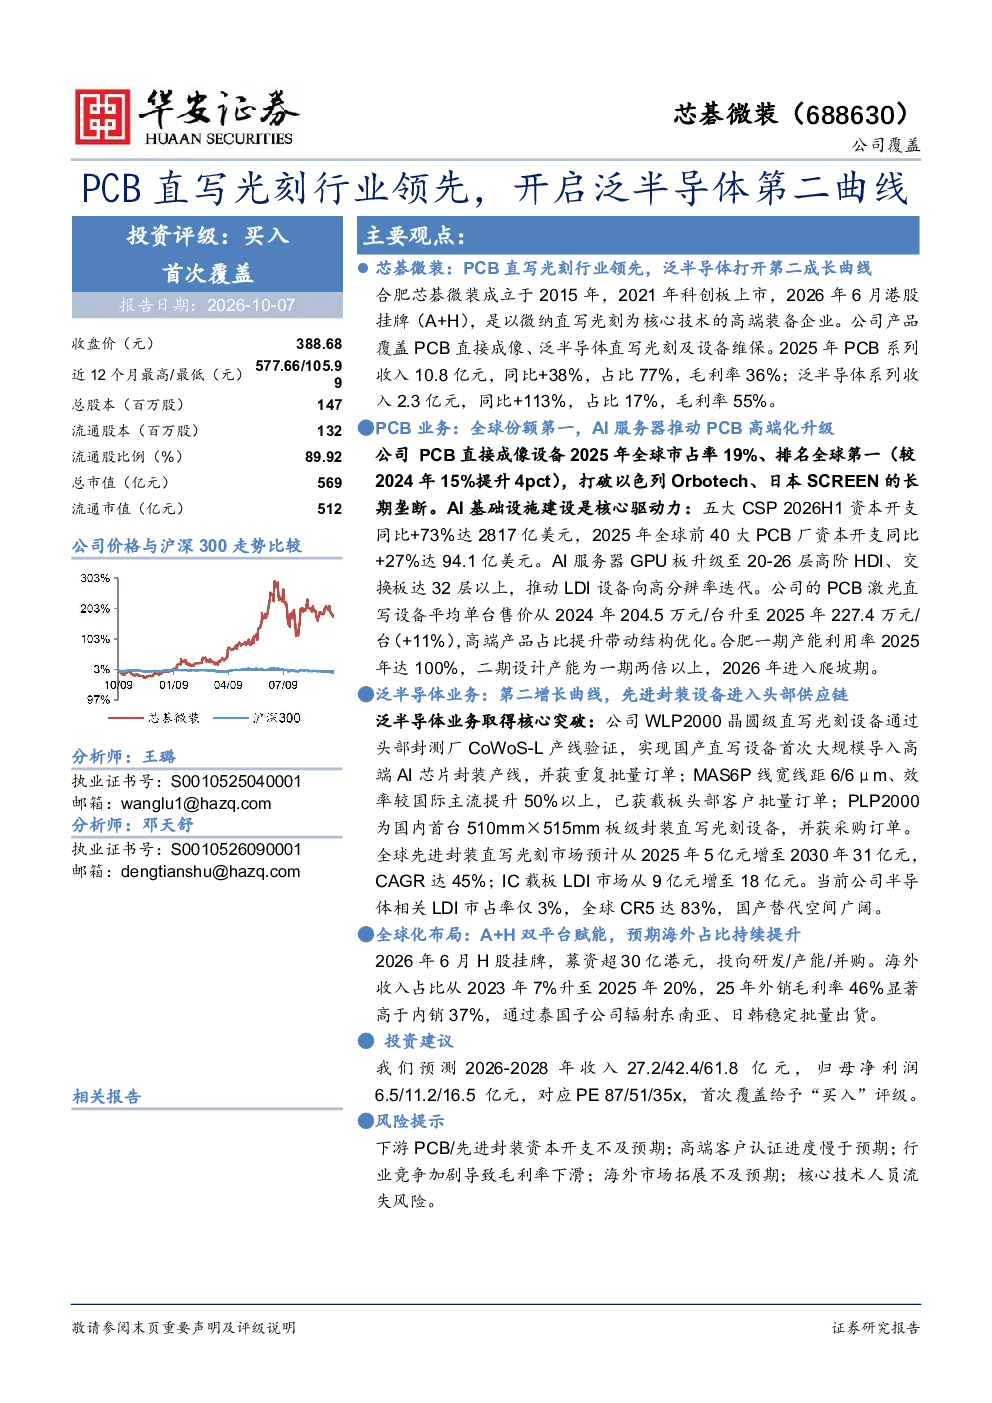
芯碁微装研报主要分析了公司作为高端装备企业的核心业务,包括微纳直写光刻技术在PCB直接成像、泛半导体直写光刻及设备维保领域的应用。报告详细解析了公司收入增长与周期、成长的共振特征,特别是AI算力产业链对高阶PCB资本开支的拉动作用,以及公司产品结构优化和毛利率提升情况。同时,报告还深入探讨了直写光刻设备行业的壁垒、PCB行业在AI基础设施建设的增长驱动力、以及半导体直写光刻设备的市场规模与增长趋势。此外,报告还涵盖了公司的产品竞争力、产能利用率、全球化战略、盈利预测与估值,以及投资建议和风险提示。
PCB直写光刻行业发展趋势如何?
PCB直写光刻行业正经历快速发展,核心驱动力来自AI基础设施建设的资本开支增长。AI服务器等高端设备的需求拉动LDI设备向高分辨率迭代,为国产替代提供了历史性窗口。全球五大CSP在2026H1财年累计资本开支同比大幅增长,达到2817.3亿美元。同时,先进封装直写光刻渗透率的提升和mSAP的推动,进一步扩大了IC载板级直写扩容的需求。预计全球先进封装领域直写光刻设备市场规模将从2025年的约5亿元增长至2030年的约31亿元,CAGR高达44.8%。AI驱动下类载板需求扩容和规格提升,预计全球IC载板领域直写光刻设备市场规模将从2025年的约9亿元增长至2030年的约18亿元,CAGR达14%。
芯碁微装报告重点分析了哪些方向?
芯碁微装报告重点分析了公司在微纳直写光刻领域的核心竞争力,包括高精度微纳光刻技术平台、多光学引擎并行扫描技术、IC载板设备技术突破、以及全场景产品覆盖能力。报告详细解析了公司产品结构优化,PCB直接成像设备及自动化系统仍是收入基本盘,但半导体直写光刻设备收入增长迅速,同比大幅提升113%。此外,报告还分析了公司产能利用率、高端化推动ASP上行、订单结构持续优化等情况,以及A+H平台赋能下的多赛道增长潜力,特别是东南亚和日韩市场拓展带来的海外收入占比快速提升。
当前PCB直写光刻市场现状如何?
当前PCB直写光刻市场正处于高速增长阶段,AI算力产业链成为核心驱动力。AI服务器等高端设备的需求拉动高端扩产,推动LDI设备向高分辨率迭代,为国产替代提供了历史性窗口。全球CSP资本开支大幅增长,五大CSP在2026H1财年累计资本开支同比+73%,达到2817.3亿美元。芯碁微装在PCB直接成像设备领域全球市占率19%,排名全球第一。同时,先进封装直写光刻渗透率提升和mSAP推动IC载板级直写扩容,预计全球先进封装领域直写光刻设备市场规模将从2025年的约5亿元增长至2030年的约31亿元,CAGR高达44.8%。
芯碁微装研报提示了哪些风险?
芯碁微装研报提示了多项风险,包括核心竞争力风险,即公司技术优势可能被竞争对手超越或替代;市场竞争加剧风险,随着行业快速发展,更多企业进入市场可能导致竞争加剧;行业周期波动风险,PCB和半导体行业存在周期性波动,可能影响公司业绩;以及宏观环境风险,全球经济波动、政策变化等因素可能对公司经营产生影响。此外,报告还提示了公司全球化拓展过程中可能面临的风险,如海外市场准入、文化差异等挑战。