核心观点与行情展望
核心观点
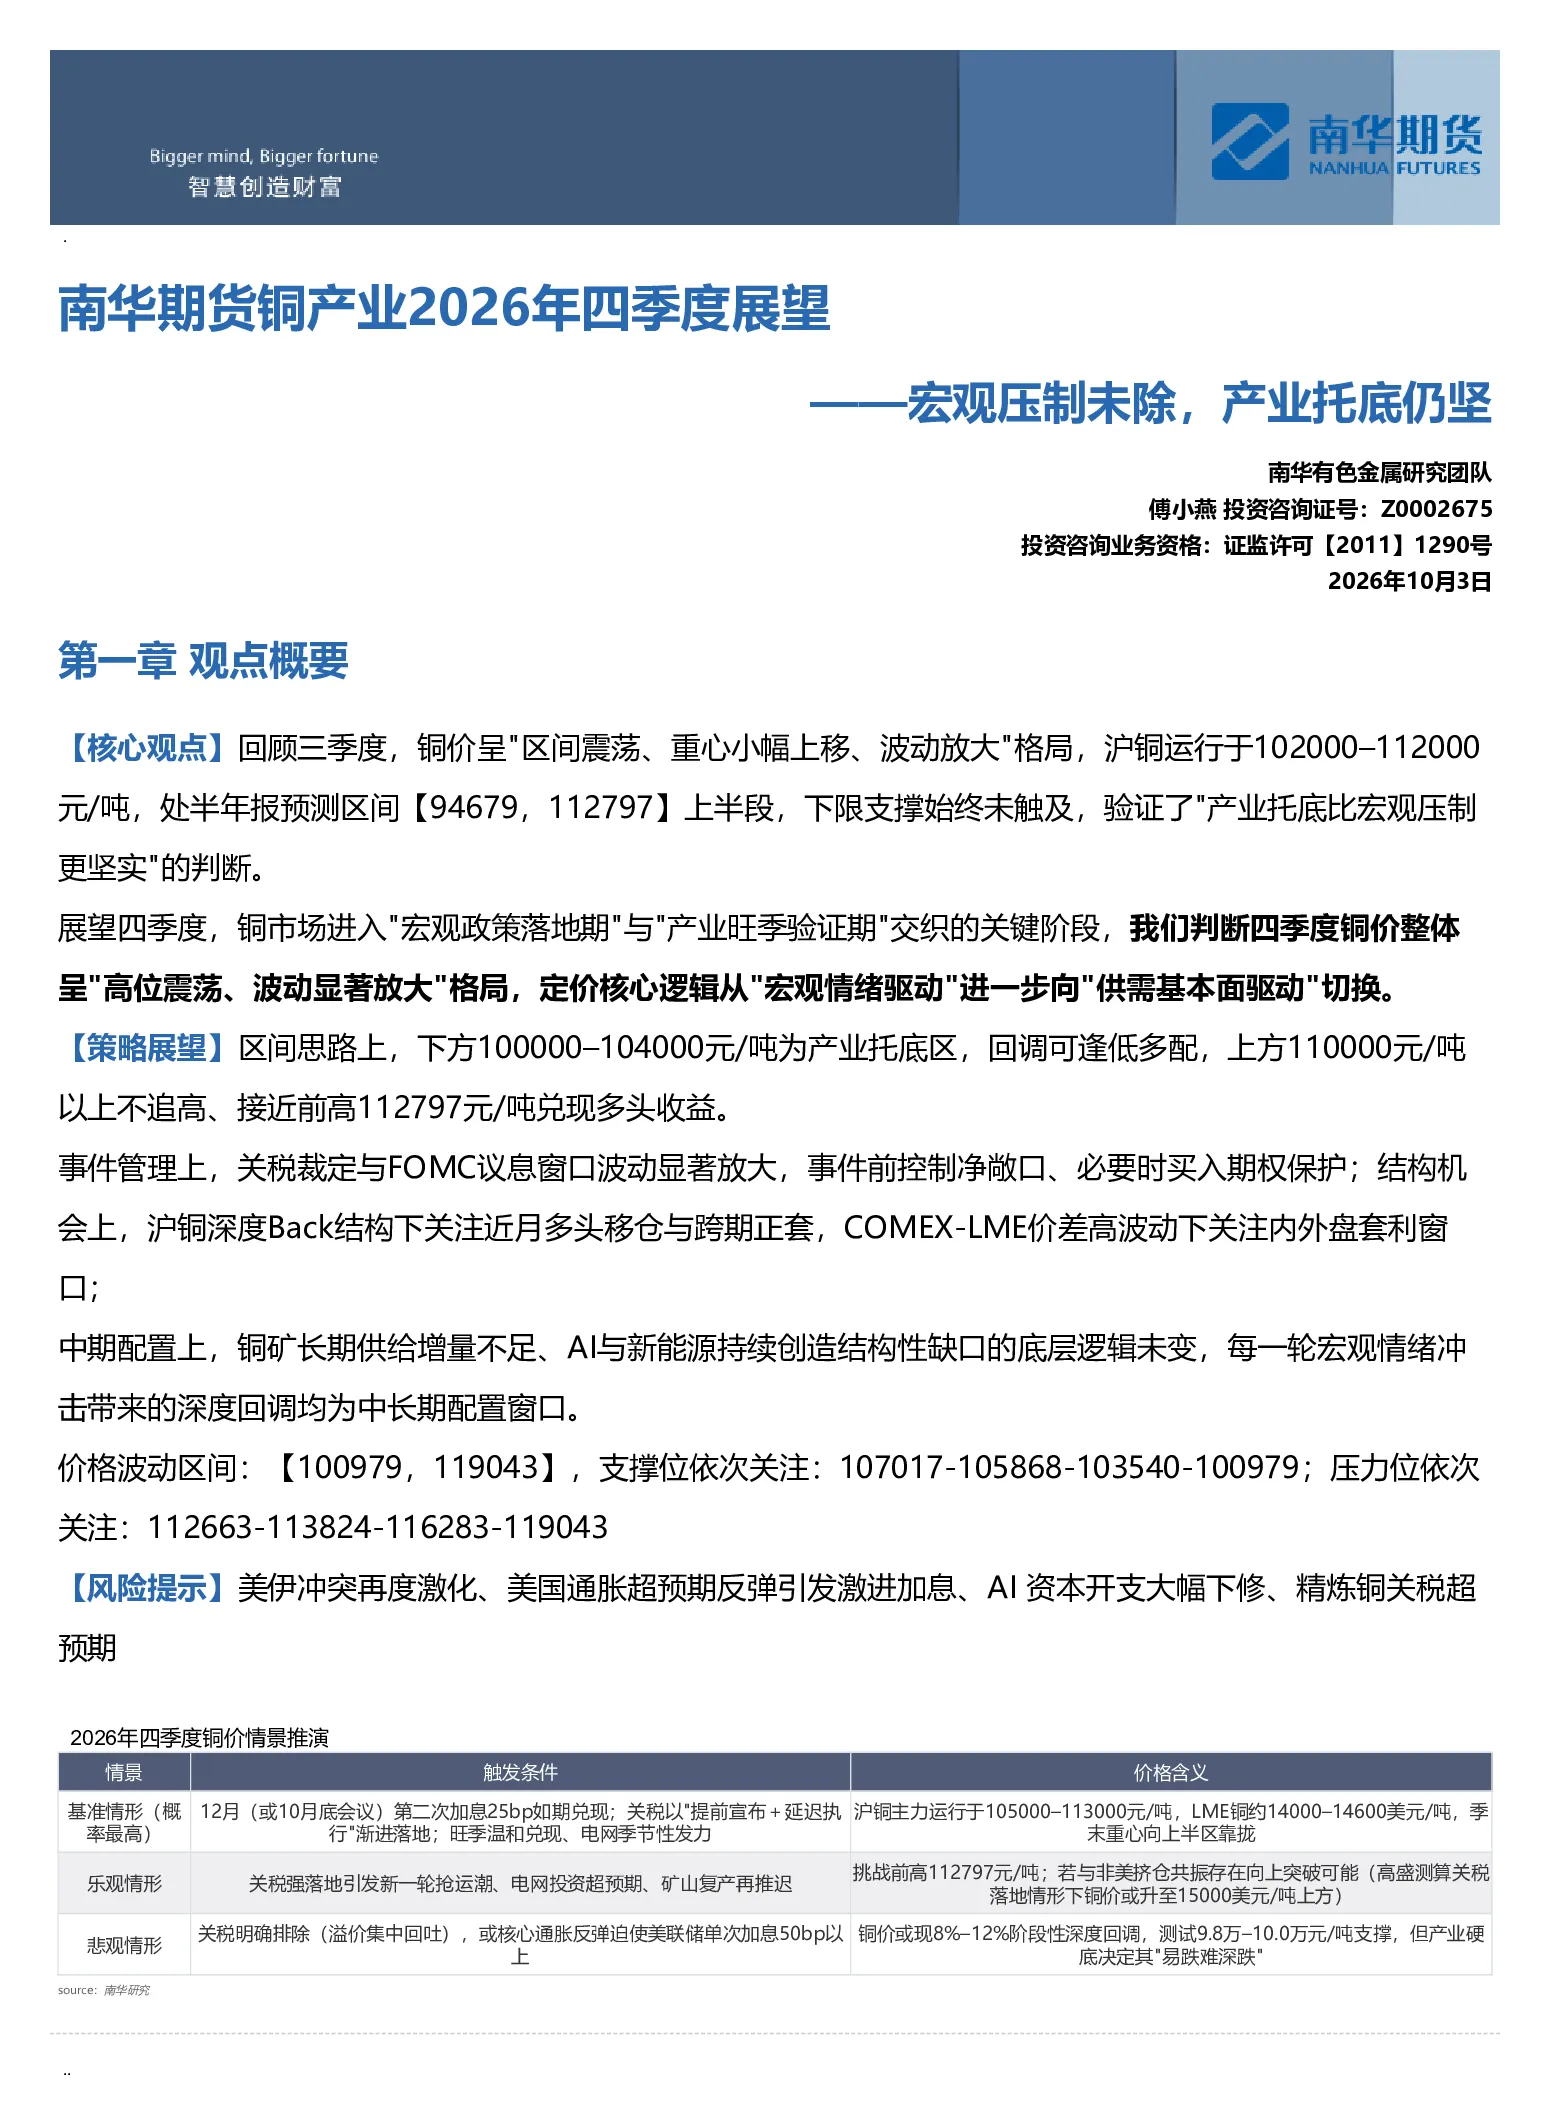
- 三季度铜价回顾:铜价呈"区间震荡、重心小幅上移、波动放大"格局,沪铜运行于102000–112000元/吨,验证了"产业托底比宏观压制更坚实"的判断。
- 四季度铜价展望:市场进入"宏观政策落地期"与"产业旺季验证期"交织的关键阶段,铜价整体呈"高位震荡、波动显著放大"格局,定价核心逻辑从"宏观情绪驱动"向"供需基本面驱动"切换。
策略展望
- 区间思路:下方100000–104000元/吨为产业托底区,回调可逢低多配,上方110000元/吨以上不追高、接近前高112797元/吨兑现多头收益。
- 事件管理:关税裁定与FOMC议息窗口波动显著放大,事件前控制净敞口、必要时买入期权保护。
- 结构机会:沪铜深度Back结构下关注近月多头移仓与跨期正套,COMEX-LME价差高波动下关注内外盘套利窗口。
- 中期配置:铜矿长期供给增量不足、AI与新能源持续创造结构性缺口的底层逻辑未变,每一轮宏观情绪冲击带来的深度回调均为中长期配置窗口。
- 价格波动区间:【100979,119043】,支撑位依次关注:107017-105868-103540-100979;压力位依次关注:112663-113824-116283-119043。
估值分析
- 铜金比:铜金比与美国实际利率、美元指数相关性低(R²仅0.21),当前铜价估值合理,不存在明显的高估或低估。
- 成本曲线:当前铜价高于90分位完全成本线约67%,高于现金+维持性成本线约119%,成本曲线对当前铜价不构成上行约束,仅提供下行支撑。
- 供给弹性:高铜价下矿企扩产冲动弱,2026年上半年全球头部铜企铜产量同比下降2.4%,高价格尚未转化为有效增量供给。
驱动因素
- 宏观面:美联储"第二次加息"博弈,12月再加息25bp是基准情形,警惕核心PCE环比反复≥0.3%或中东油价推升通胀预期导致单次加息50bp。
- AI产业与债券市场:AI产业与债券市场形成罕见正反馈,AI推高利率,利率反过来约束AI投资,高利率具有产业基本面根基。
- 供需传导链:矿紧—TC—冶炼—库存传导链,精炼铜现货TC费用降至-225.63美元/吨,中国电解铜产量同比-2.1%。
- 需求端:中国电网投资同比+0.75%,铜箔/高端板带受AI、储能、半导体引线框架需求拉动;美国AI数据中心+电网双轮确定性强但防下修。
- 关税与库存:美国精炼铜关税裁定成为波动放大器,美国已成为全球铜库存的"蓄水池",非美铜消费区域拥有的库存不足40%。
供需平衡表推测
- 中国铜月度供需平衡表:关注"银十"订单与电网、新能源备货兑现情况。
- 全球铜年度供需平衡表:美洲、非洲、大洋洲铜精矿产量同比负增长,欧洲同比正增长。
总结与行情展望
- 四季度铜价核心特征:"上有宏观顶、下有产业底",上方受加息节奏、关税溢价回吐风险与AI融资约束压制;下方由冶炼减产、非美低库存与成本曲线整体上移共同托底。
- 价格走势预估:
- 9月下旬–10月:关税裁定主导第一波脉冲;随后进入"银十"验证期,若电网/新能源备货兑现,铜价于10.5万–11万元/吨企稳抬升。
- 11月:数据依赖式重定价高峰,12月加息预期摆动放大波动;产业端检修季与低库存托底。
- 12月:FOMC第二次加息预期再次主导市场;若通胀环比回落叠加旺季去库,铜价有望走出"先抑后扬",季末向上半区靠拢。