研报总结
第一章 核心矛盾和走势研判
1.1 核心矛盾梳理
本周铜价呈现“宏观利空压制、现货紧平衡托底”的分化特征,主要受以下因素影响:
- 杰克逊霍尔会议:沃什讲话中性偏鹰,坚持2%通胀目标,不排除进一步收紧,市场预计9月加息概率接近60%,美元、美债上行,对铜形成金融属性压制。
- 英伟达财报:Q2财报大超预期,上调Q3及全年营收指引,验证AI算力资本开支高景气,强化AI服务器、数据中心变压器对铜的中长期需求逻辑,但未改变当期铜供需。
- 美国7月PCE通胀数据:核心PCE小幅超预期,通胀黏性再被证实,抬升9月加息初始概率,为鹰派表态奠定数据基础,对铜形成金融属性压制。
近端交易逻辑(当周)
- LME铜注销库存继续回升,现货升水小幅回升。
- 国内铜进口窗口关闭,现货升水维持高位。
- 中国社会库存小幅去库,现货升水维持高位。
- 沃什讲话被理解为偏鹰,9月加息概率升至50%,美元指数走强,利空远月。
远端交易预期(2026年长期逻辑)
- 美联储政策:9月加息概率增加。
- 美国铜关税进展:9月30日前总统审核决定关税是否实施。
- 冶炼减产:近几个月,国内冶炼厂因检修等原因导致精炼铜产量持续下降。
- AI需求落地:全球算力基建交付进度与实际用铜量不确定性增加,云厂商高杠杆融资的可持续性及HBM存储成本带来的全产业链毛利率压力需重点关注。
风险情景
若云厂商AI投资回报率不及预期,开始收缩资本开支,将直接从需求端压制英伟达,属于2026-2027核心宏观风险。
1.2 价格及价差的走势研判
- 价格走势研判:
- 沪铜:上涨中期-趋势向上,周期中性;价格区间【105638,111301】,价格重心108470左右。
- LME铜:上涨末期-周期高位,注意回调风险;价格区间【13796,14646】,价格重心14221左右。
- 策略建议:沪铜做多风险收益比0.9%(低风险收益比,谨慎参与),伦铜做多风险收益率0.88%(低风险收益比,谨慎参与)。
- 月差走势研判:连一&连三月差主要波动区间为【-100,230】,当前月差为490,预计月差扩大概率在39%,缩小概率在61%。
- 基差走势研判:8月28日基差665元/吨,处于历史分位数85.9%,未来1-2周扩大概率在28.7%。
- 现货升贴水走势研判:8月28日现货升贴水535元/吨,处于历史分位数97.3%,未来1-2周扩大概率在1.3%。
- 盘面利润走势研判:截止28日数据,沪伦比值为7.66,主要影响因素为usd_cny、net_long、lme_stock。
1.3 风险提示
精炼铜关税不及预期、美联储利率政策超预期、美伊冲突超预期。
第二章 本周重要信息与下周关键事件
2.1 本周重要信息
- 利多信息:
- 全国主流地区铜库存降至10.95万吨,环比减少2.49万吨。
- 利空信息:
- 杰克逊霍尔会议上沃什发表言论后,市场预计九月份美联储加息概率约为50%。
- 产业链动态:
- 智利国家铜业公司上半年铜产量同比下降11%。
- 国内市场电解铜现货库存延续去库趋势。
- 其他:
- 上海市印发《上海市加快国际贸易中心建设“十五五”规划》,扩大铜等重点金属品类交易规模。
- 海亮股份上半年铜加工业务营收同比增长29.01%,铜箔业务收入同比增长137.18%。
- 美国就业增长比此前公布的数据更为温和,美联储仍将2025年降息。
2.2 下周关键事件
上周主要宏观经济指标公布结果与下周主要发布宏观经济指标,如下表。
第三章 盘面价量与资金解读
3.1 内盘解读
- 当周有色板块名义资金净流入,散户净多持仓、外资净多持仓小幅回升。
- 沪铜加权指数交易量环比下降15.63%,持仓量环比回升7.02%,市场投机度再次回落。
- 沪铜主力合约价格位于108405附近上下波动,波动区间【107390,109520】,周五夜盘反弹收于108570元/吨,周内增仓24603手,周内涨1.07%,振幅1.98%。
3.2 外盘解读
- LME铜价主要位于【14137,14437】区间波动,最后收于14285美元/吨,周内加仓4038手,区间内涨0.28%,振幅2.11%。
- COMEX铜价位于【662.75,687.95】区间波动,最后收于664美分/磅,周内增仓21856手,区间内跌1.02%,振幅3.76%。
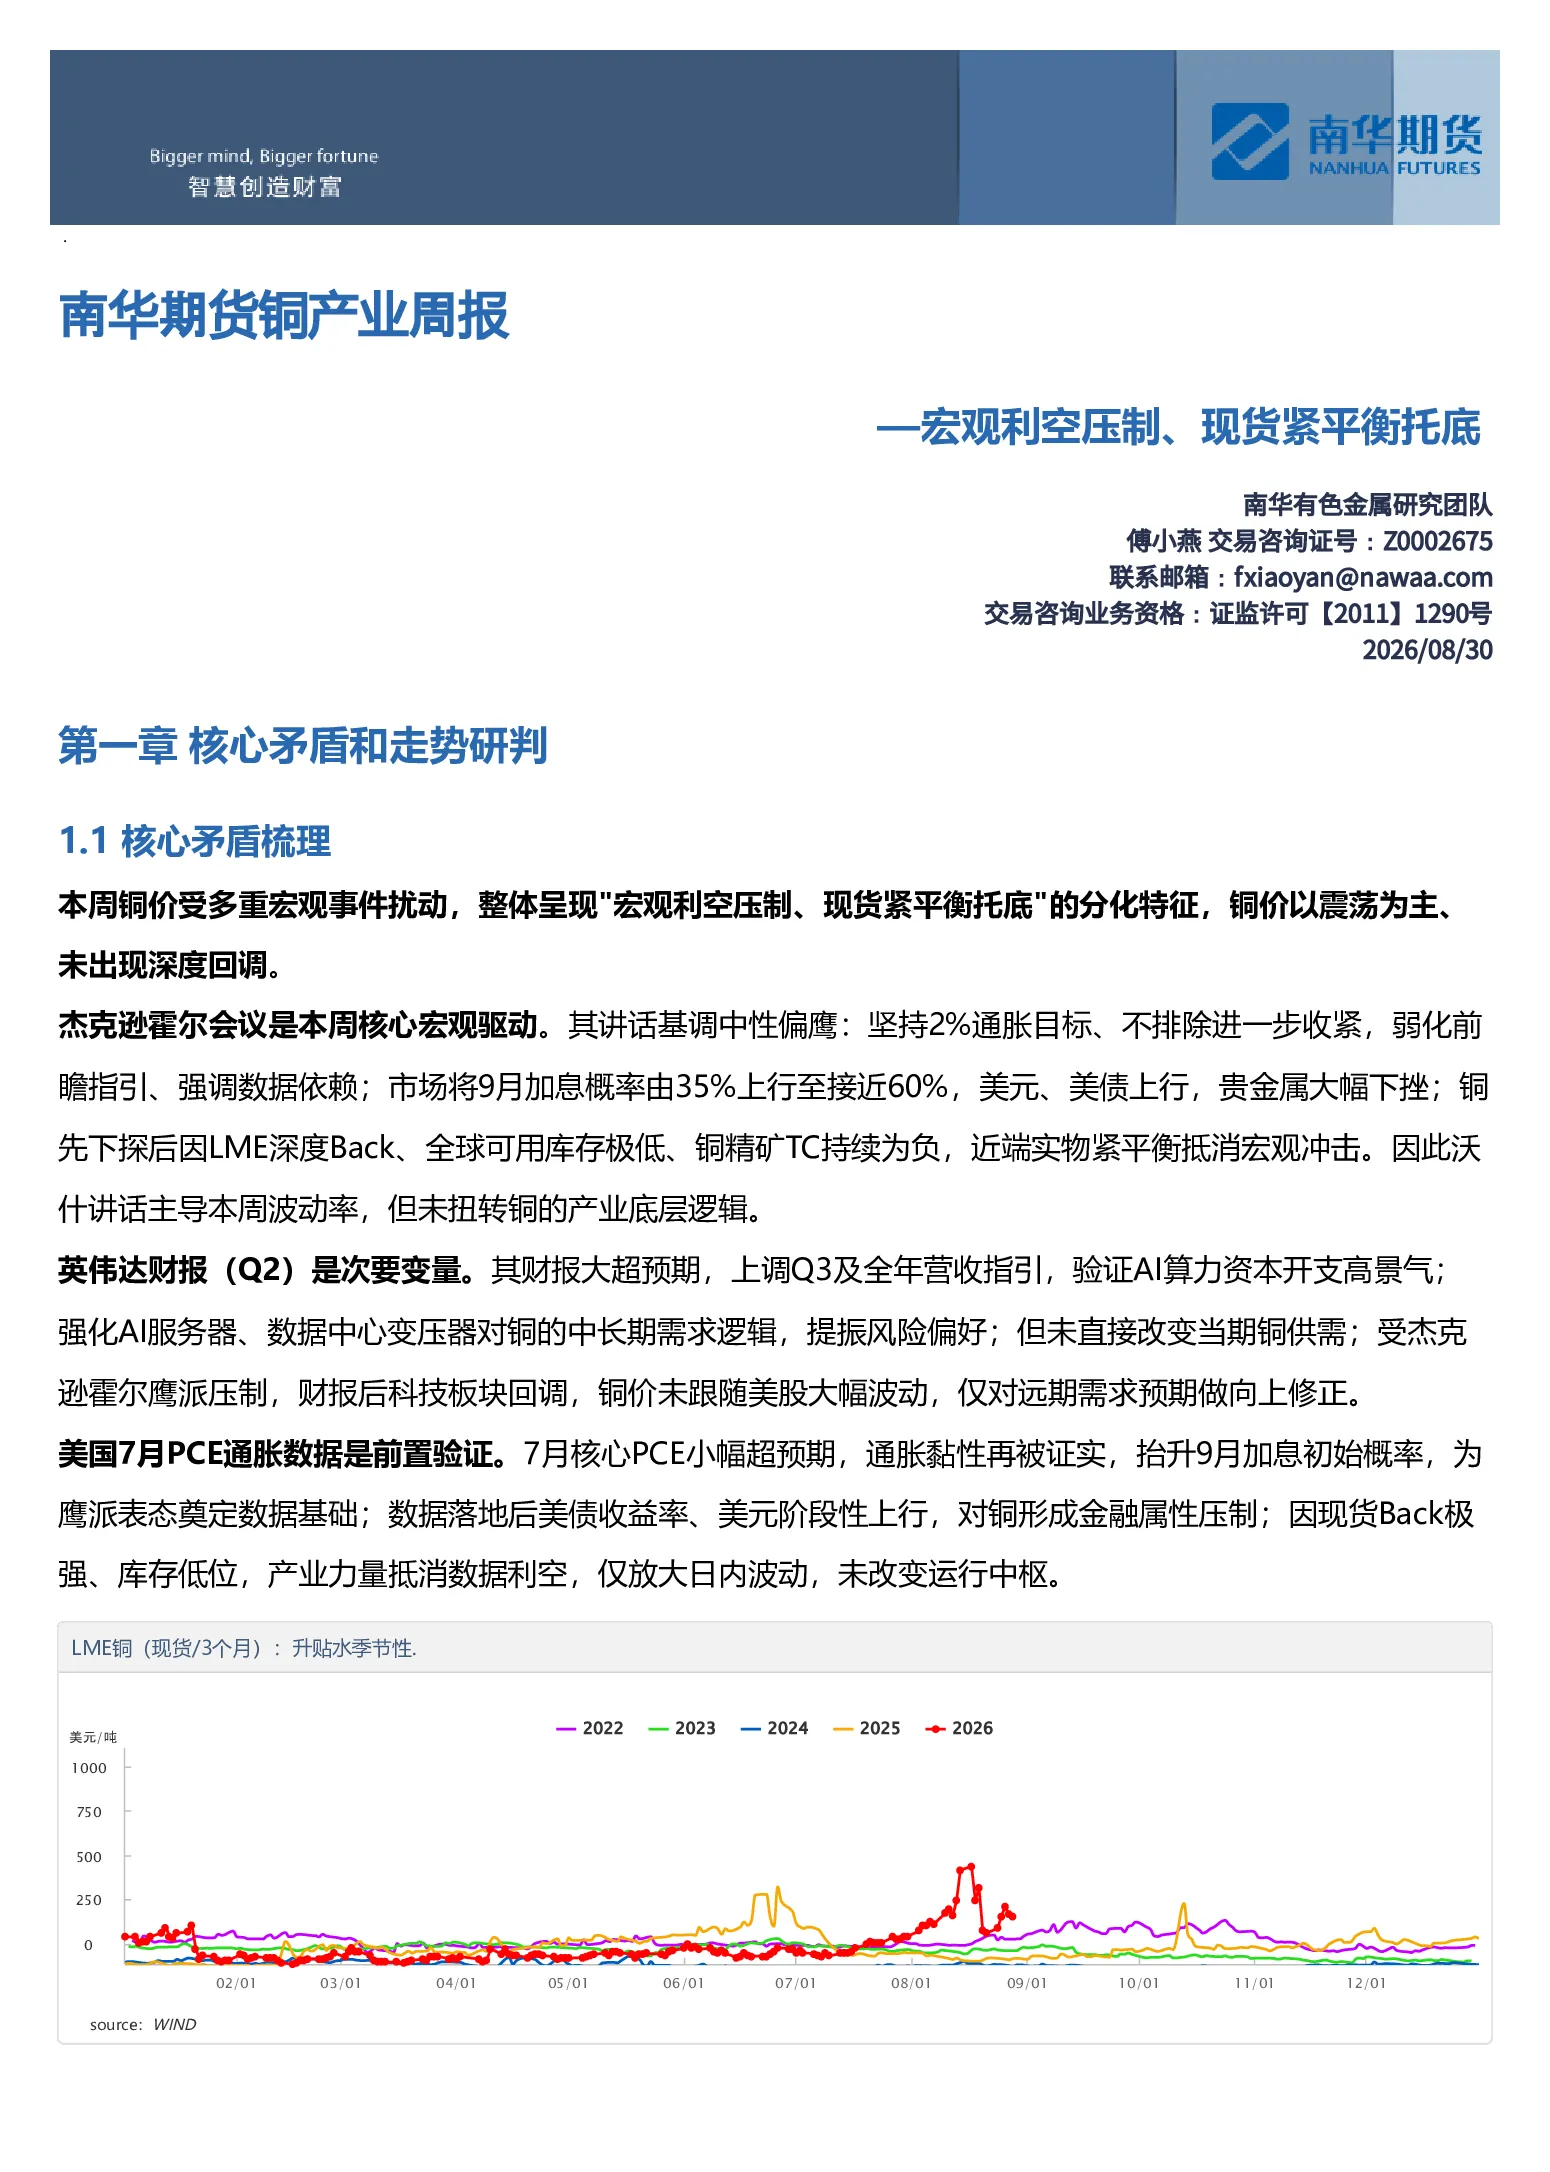
- LME铜现货-3M升水幅度维持在200美元/吨上下,远期合约贴水幅度维持稳定,LC价差维持在-400美元/吨上下。
- 投资基金所持LME铜净多头减少3625手至4.87万手,COMEX铜投机者净多头头寸减少2780手至76446手。
第四章 现货价格与利润分析
4.1 冶炼企业利润与加工企业开工率
- 铜精矿进口指数跌至-195.2美元/干吨,冶炼企业现货冶炼利润继续走低,但采购和销售意愿回升。
- 加工企业开工率环比回升,但下周多数企业开工率预计环比小幅回落:
- 精铜杆企业开工率62.44%,环比回升1.24%,高于预期,预计下周回升0.95%至63.39%。
- 再生铜企业开工率回落1.52%至12.2%。
- 铜线缆行业开工率66.51%,环比回升0.71%,预计下周回落1.32%至65.19%。
- 漆包线行业开工率71.87%,环比回落0.4%,预计下周回落至70.13%。
- 黄铜棒企业开工率48.55%,环比回落0.19%,预计下周回落至48.42%。
4.2 进口利润与库存
- 铜进口利润及再生铜进口利润明显走弱,进口窗口关闭,出口窗口打开但实际出口量受限,国内保税区库存可能维持低位,洋山铜溢价回落幅度有限。
- 截至8月24日,电解铜上海保税区库存在3.36万吨,环比不变;电解铜广东保税区库存在0.31万吨,环比减少0.01万吨。
- 国内社库延续去库趋势,各市场均表现不同程度降幅,整体库存仍表现下降。
4.3 交易所库存跟踪
- 当周上期所铜库存小幅回落,LME铜总库存小幅回落,Comex铜库存持续增加,全球铜显性库存稳定在98万吨左右。
- 截至8月28日,上期所铜注册仓单31462吨;LME铜注册仓单107050吨,注销仓单127225吨,LME欧洲仓库库存18400吨,北美洲仓库库存在104450吨,亚洲仓库库存在111425吨。
第五章 供需推演
(原文未提供具体内容)