猜你想问
《杖剑传说》欧美服表现如何?
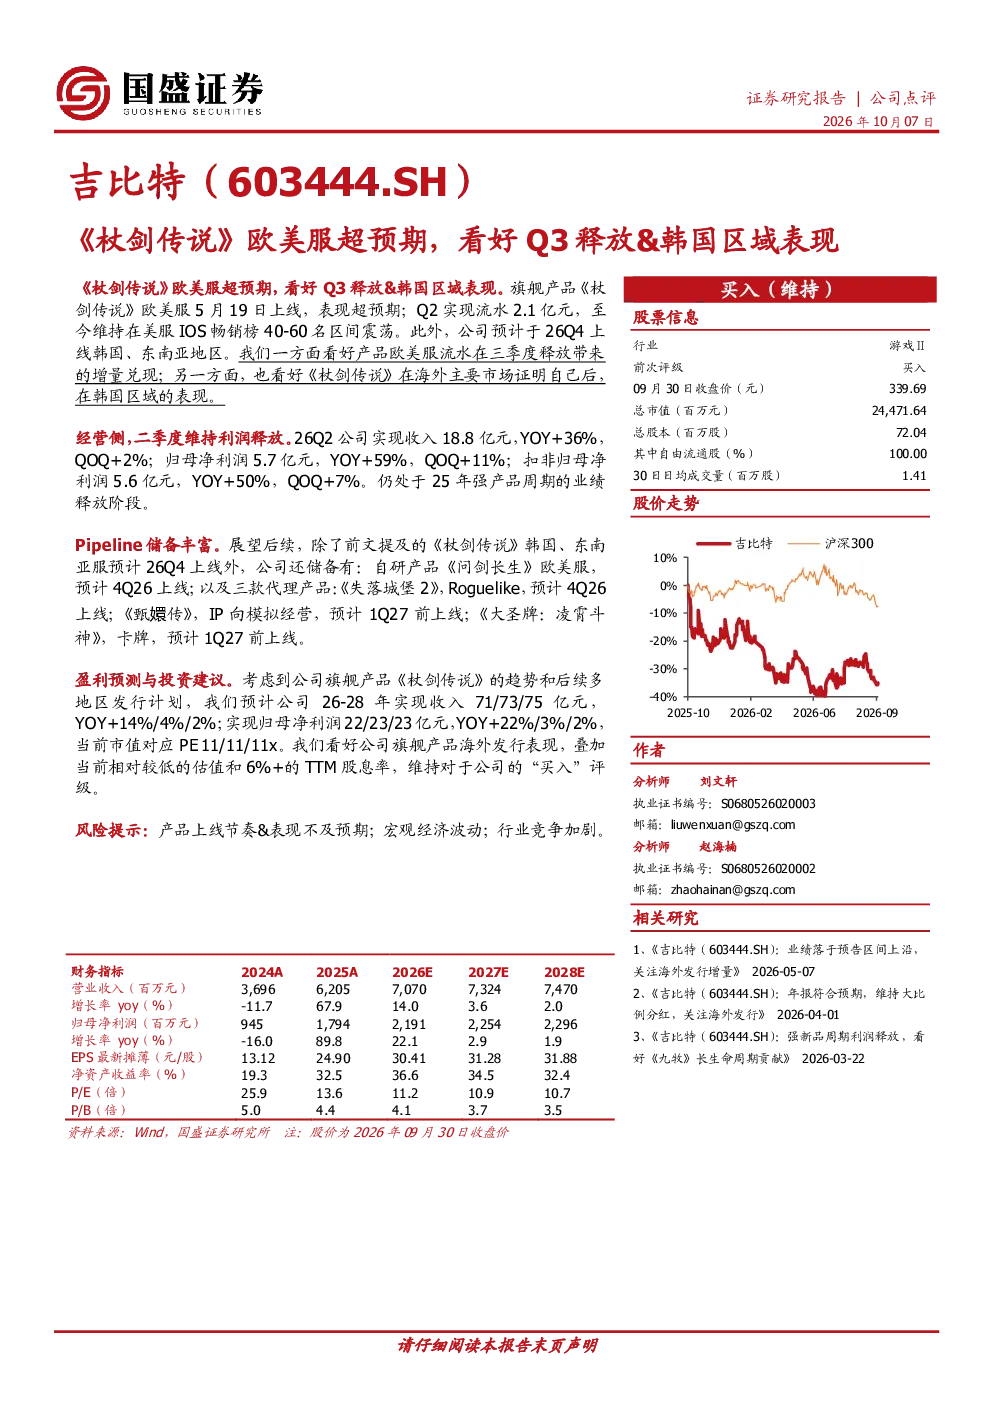
《杖剑传说》欧美服上线表现超预期,Q2流水达2.1亿元,维持在美服iOS畅销榜40-60名区间。公司预计于26Q4上线韩国、东南亚地区,同时储备有《问剑长生》等自研产品和《落城堡2》等代理产品。经营方面,26Q2公司实现收入18.8亿元(YoY+36%),归母净利润5.7亿元(YoY+59%),仍处于25年强产品周期。盈利预测显示,26-28年公司收入预计为71/73/75亿元(YoY+14%/4%/2%),归母净利润预计为22/23/23亿元(YoY+22%/3%/2%),当前市值对应PE 11/11/11x。维持“买入”评级,看好旗舰产品海外发行表现和相对较低估值。风险提示包括产品上线节奏不及预期、宏观经济波动和行业竞争加剧。
游戏赛道发展趋势如何?
游戏赛道持续受益于全球电竞文化普及和移动端渗透率提升,精品化、全球化成为行业主流趋势。自研大作与代理IP结合模式提升市场竞争力,跨平台运营和社交属性增强用户粘性。头部企业通过IP矩阵和全球化布局实现收入稳定增长,但中小厂商面临产品同质化竞争压力。未来几年,东南亚和韩国市场将成为重要增量,技术驱动的VR/AR游戏或带来新增长点。目前行业估值分化明显,头部企业具备估值优势。
研报重点分析了哪些方面?
研报重点分析了《杖剑传说》欧美服超预期表现,包括其流水数据、市场排名及未来韩国、东南亚地区上线计划。同时梳理了公司产品储备情况,如《问剑长生》和《落城堡2》,以及整体经营数据,26Q2收入YoY增长36%,净利润YoY增长59%。报告还预测了未来三年公司收入和净利润增长趋势,并给出PE估值区间。此外,报告维持“买入”评级,强调旗舰产品海外发行和相对较低估值优势。
当前游戏市场状况如何?
当前游戏市场呈现头部集中趋势,大厂凭借资金和IP优势持续扩大市场份额。移动端游戏仍是主要战场,但主机和PC游戏精品化程度提升。海外市场成为重要增长引擎,尤其欧美和东南亚市场表现亮眼。技术方面,云游戏、AI等创新应用逐步落地,提升用户体验。但宏观经济波动和监管政策变化对行业存在不确定性,竞争格局持续加剧。
研报提示了哪些风险?
研报提示的主要风险包括产品上线节奏不及预期,可能导致流水和收入不及预期;宏观经济波动可能影响用户付费意愿和广告收入;行业竞争加剧,新进入者或同质化产品可能挤压头部企业市场份额。此外,海外市场文化差异和本地化运营挑战,以及政策监管变化也是潜在风险因素。需关注公司应对策略和产品迭代能力。