猜你想问
这份研报主要分析了航材股份的哪些方面?
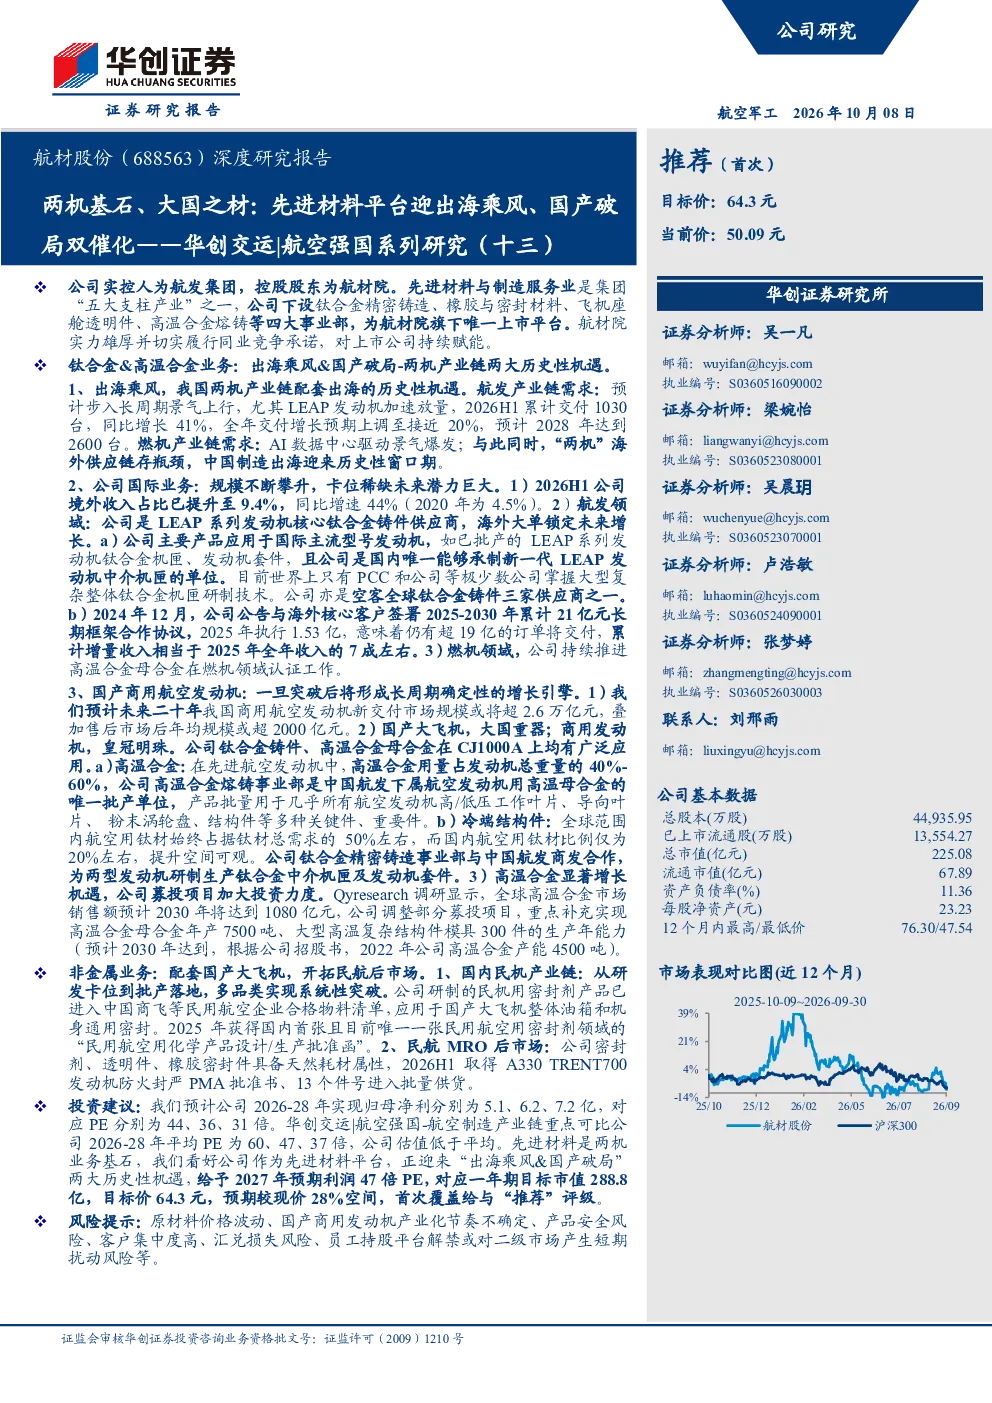
这份研报主要分析了航材股份的公司概况,包括其作为中国航发集团控股的航材院旗下唯一上市平台,专注于先进材料与制造服务业的业务布局。报告重点探讨了公司国际业务拓展情况,如航发产业链和燃机产业链的需求增长,以及公司在海外供应链中的地位和机遇。同时,研报还深入分析了公司在国产商用航空发动机领域的供应商地位,特别是在钛合金精密铸造和高温合金熔铸方面的贡献。此外,报告还涵盖了公司非金属业务的发展,包括配套国产大飞机和开拓民航后市场的进展,以及军品业务的未来展望。最后,研报提出了投资建议和风险提示,为投资者提供了全面的公司分析视角。
先进材料行业的发展趋势如何?
先进材料行业的发展趋势呈现多方面特点。首先,随着全球航空产业的快速发展,对高性能材料的需求持续增长,特别是钛合金、高温合金等关键材料。其次,国产商用航空发动机的产业化进程加速,为国内先进材料企业提供了重要的发展机遇。此外,AI数据中心和燃气轮机行业的兴起,进一步推动了燃机产业链对先进材料的需求。同时,中国制造出海的趋势为国内材料企业打开了国际市场的大门,尤其是在海外供应链存在瓶颈的情况下,中国制造的优势更加凸显。最后,随着技术的不断进步,先进材料的研发和应用将更加广泛,为行业带来新的增长点。
报告重点分析了航材股份的哪些业务方向?
报告重点分析了航材股份的四大业务方向。首先是钛合金精密铸造业务,作为公司核心业务之一,为航发领域提供关键材料,并与海外核心客户签署了长期框架合作协议。其次是高温合金熔铸业务,公司通过募投项目加大投资力度,预计2030年将实现年产7500吨高温合金母合金和300件大型高温复杂结构件模具的生产能力。第三是非金属业务,包括橡胶与密封材料、飞机座舱透明件等,已进入中国商飞合格物料清单,并开拓了民航MRO后市场。最后是军品业务,公司通过钛合金和高温合金双轮驱动,构筑航发配套组合壁垒,并加大了航空透明件业务的投入。这些业务方向共同构成了公司多元化的发展战略。
当前航空材料市场的现状如何?
当前航空材料市场呈现出供需两旺的态势。一方面,随着全球航空产业的复苏和增长,对高性能材料的需求持续提升,特别是钛合金、高温合金等关键材料。另一方面,国产商用航空发动机的产业化进程加速,为国内材料企业提供了重要的发展机遇。同时,国际市场方面,由于PCC和Howmet等海外企业在扩产上存在阻力,中国制造出海迎来历史性窗口期,国内材料企业在海外市场的发展空间巨大。此外,民航MRO后市场也逐渐成为新的增长点,公司密封剂、透明件、橡胶密封件等产品已进入批量供货阶段。总体来看,航空材料市场正处于快速发展阶段,未来发展潜力巨大。
研报中提到了哪些风险提示?
研报中提到了多项风险提示。首先,原材料价格波动可能对公司成本控制造成影响。其次,国产商用发动机产业化节奏的不确定性可能影响公司的业务发展。此外,产品安全风险也是公司需要关注的重要问题,任何产品质量问题都可能对公司的声誉和业务造成损害。同时,客户集中度较高,一旦主要客户需求发生变化,可能对公司收入造成影响。汇兑损失风险也是公司需要考虑的因素,尤其是在国际业务占比不断提升的情况下。最后,员工持股平台解禁可能对二级市场产生短期扰动,公司需要做好相应的风险管理。这些风险因素需要投资者密切关注。