猜你想问
这份研报主要讲了什么内容?
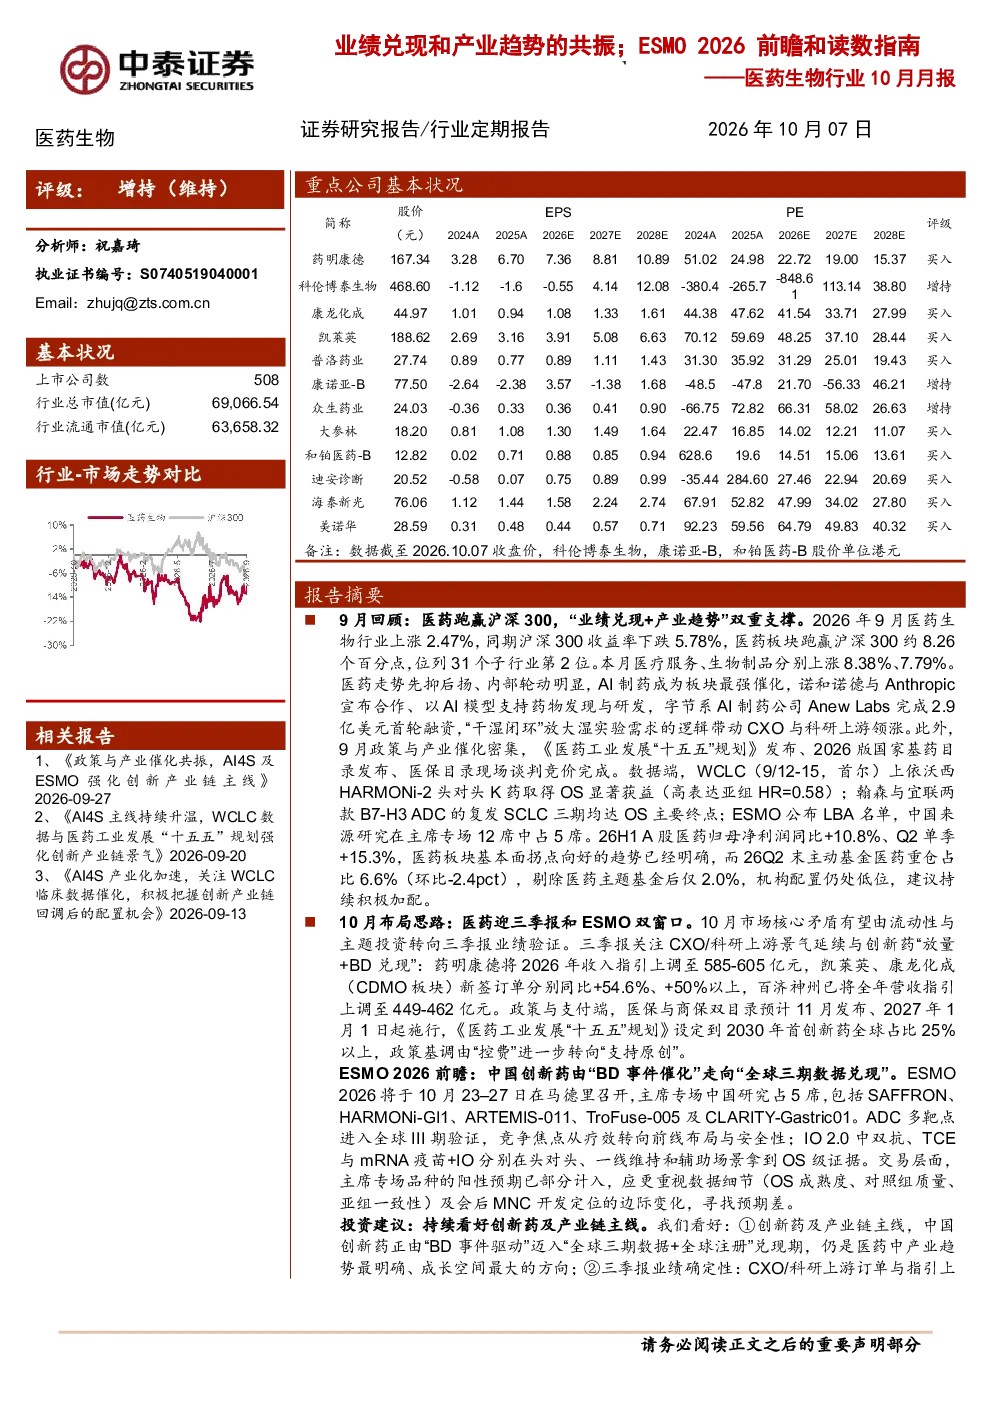
这份研报分析了医药生物行业的10月月报,核心围绕“业绩兑现”和“产业趋势”两大主题展开。报告回顾了9月医药板块跑赢沪深300的表现,主要得益于AI制药的催化、政策密集发布以及中国研究在ESMO主席专场的亮眼表现。展望10月,报告强调三季报和ESMO大会(10月23-27日)是市场关注的焦点,核心矛盾转向业绩验证。关注点包括CXO/科研上游景气度、创新药放量与BD兑现、医疗器械Q3拐点等。报告还重点解读了ESMO大会可能带来的数据惊喜,如ADC、IO2.0、靶向联合用药等领域的进展,并提示需关注数据细节及MNC开发定位变化。此外,报告关注政策与支付端动态,如医保谈判节奏、集采规则变化等。最后,报告梳理了AI制药、脑机接口等主题轮动机会。
医药行业未来发展趋势如何?
医药行业未来发展趋势呈现多元化特点。首先,AI制药正加速从概念走向“干湿闭环”阶段,MNC与大模型合作、互联网大厂入局,推动产业链整体领涨。其次,政策导向明确支持原创药发展,“十五五”规划提出创新药全球占比25%的目标,医保谈判节奏提前且规则更友好,为行业提供稳定预期。再次,创新药研发进入收获期,多靶点ADC进入全球III期验证,IO2.0领域双抗、TCE、mRNA疫苗等取得突破性证据,靶向联合用药如赛沃替尼+奥希替尼展现潜力。最后,医疗器械领域受益于出口增长和Q3业绩拐点验证,展现出较强韧性。但需关注行业竞争加剧、研发失败风险以及集采政策对利润端的持续影响。
研报重点分析了哪些方向?
研报重点分析了以下几个方向:1)业绩兑现与产业趋势共振,通过上半年医药上市公司收入利润增长数据,印证行业基本面韧性,并建议持续加配。2)三季报前瞻,聚焦CXO/科研上游景气度,关注药明康德、凯莱英、康龙化成等企业新签订单增长情况,以及AI制药进入“干湿闭环”阶段对湿实验需求的拉动。3)ESMO大会数据解读,重点关注ADC、IO2.0、靶向联合用药等领域的III期数据,提示需关注OS成熟度、对照组质量、亚组一致性等细节,以及会后MNC开发定位的边际变化。4)政策与支付端,关注国谈节奏、商保目录纳入、集采规则调整等对行业格局的影响。5)主题轮动机会,梳理AI制药、脑机接口、减重与代谢等主题的潜在机会。
当前医药市场处于什么状态?
当前医药市场处于业绩验证与产业趋势共振的关键阶段。一方面,医药板块估值相对合理,目前27.4倍PE相对A股整体溢价率37.4%,但机构配置仍处低位,具备加配价值。另一方面,市场核心矛盾已从政策催化转向业绩兑现,三季报和ESMO大会成为关键观察窗口。从数据端看,9月医药板块上涨2.47%,跑赢沪深300约8.26个百分点,主要受益于AI制药催化、政策密集发布以及中国研究在ESMO的亮眼表现。但需关注行业竞争加剧、研发失败风险以及集采政策对利润端的持续影响。整体而言,医药市场展现韧性,但需警惕潜在风险。
研报提示哪些风险需要注意?
研报提示以下风险需要注意:1)行业竞争加剧风险,随着创新药研发投入加大,部分领域可能出现同质化竞争,导致市场份额和利润率承压。2)研发失败风险,新药研发具有高失败率特性,一旦关键项目失败可能对相关企业业绩造成冲击。3)政策变动风险,虽然当前政策基调支持原创药发展,但医保谈判、集采等政策仍可能调整,对行业格局产生影响。4)国际环境不确定性,地缘政治等因素可能导致海外投融资回暖不及预期,影响CXO等环节的需求。5)数据解读偏差风险,ESMO大会等关键数据窗口,需警惕对数据细节(如OS成熟度、对照组质量、亚组一致性)的误判,以及MNC开发定位变化的预期差。