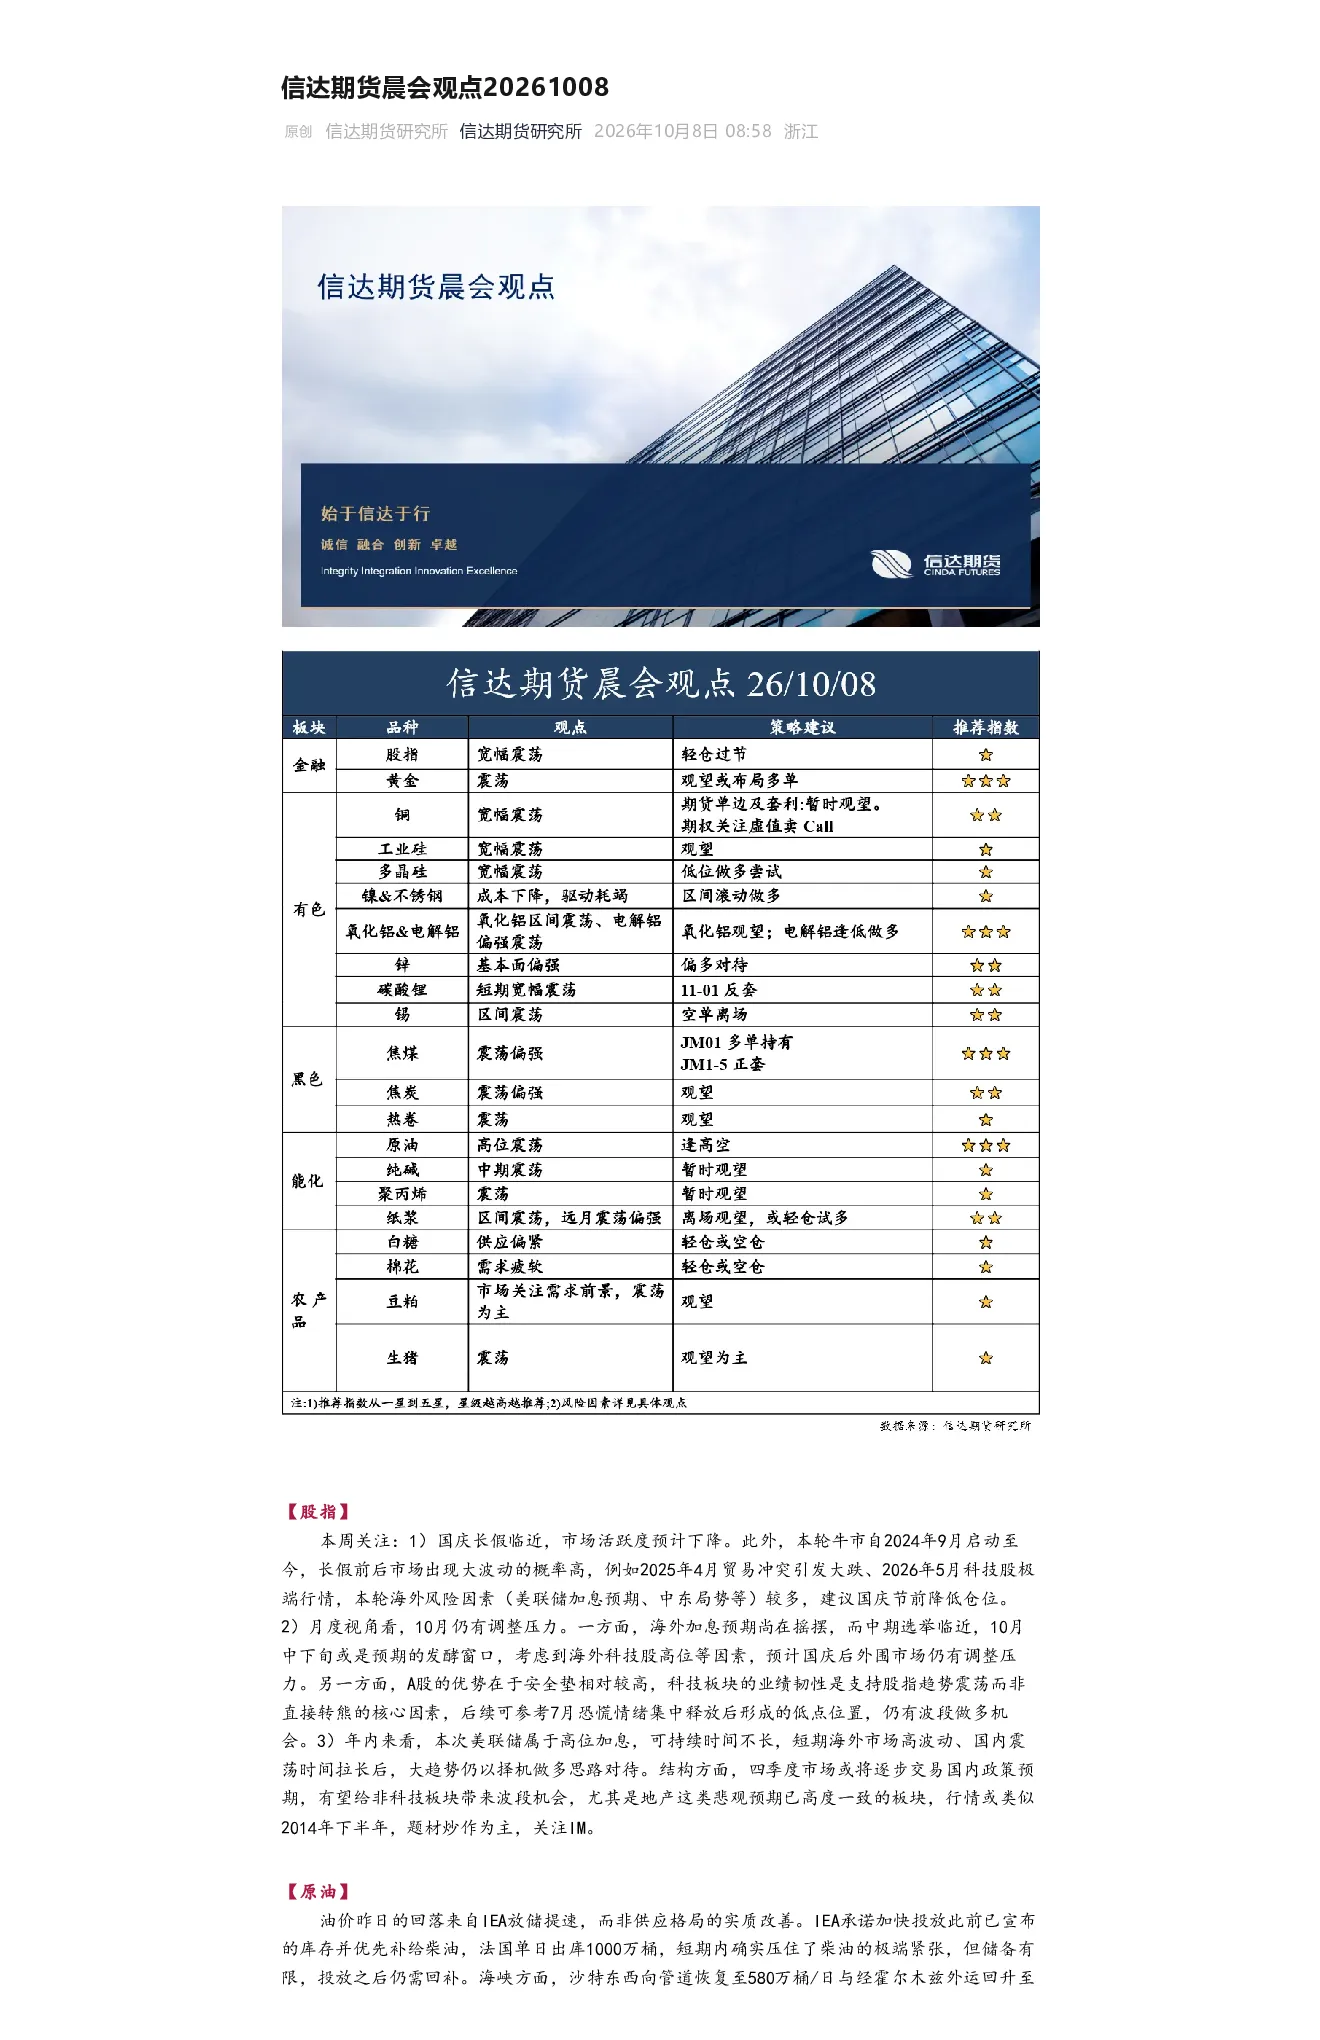
股指
- 国庆长假前后市场波动风险:长假临近,市场活跃度预计下降,且历史数据显示长假前后市场易出现大幅波动,建议国庆节前降低仓位。
- 10月调整压力:海外加息预期摇摆及美国中期选举临近,预计国庆后外围市场仍有调整压力;A股安全垫较高,科技板块业绩韧性支持趋势震荡,仍有波段做多机会。
- 年内趋势:美联储高位加息可持续时间不长,短期海外市场波动及国内震荡后,大趋势仍以择机做多思路对待。四季度市场或将交易国内政策预期,非科技板块有望迎来波段机会。
原油
- IEA放储影响短期压制:IEA放储提速压住了柴油极端紧张,但储备有限,投放后仍需回补。
- 海峡方面:沙特及经霍尔木兹外运恢复,绕行路径起作用,但伊朗海峡仍关闭,阿曼航道协议未落实,关注实际通行量。
- EIA月报预期:机构不认为溢价会快速出清,四季度Brent均价预期105美元。
铜
- 需求季节性走弱:国内旺季拿货意愿覆盖美国关税囤货减弱,但需警惕季节性需求走弱。
- 供应端扰动:南美天气扰动及智利铜矿劳工纠纷导致供应扰动,10月后南美扰动消退,Grasberg、Kamoa-Kakula矿山恢复将增强供应。
- 废铜供应边际改善:部分回收企业反向开票额度刷新,但增量有限,再生铜票点持续抬高。
- 冶炼端:原料短缺致冶炼厂被动减产,但长单利润仍具韧性,短期主动减产概率低。
- 需求端:传统用铜环节偏弱,电力和地产需求季节性兑现,新能源、储能、电子高端制造仍对铜消费形成结构支撑。
铝
- 地缘供给担忧:美联储加息后美元走强带来的估值压制边际缓解,但鹰派表态及年内可能加息对铝价高位形成长期压力。
- 需求端回升:下游加工龙头企业开工率回升,金九旺季特征显现,节前备货去库加速。
- 盘面价格:价格跟随金属板块承压下行,回到2.4w支撑位,需警惕进一步下移。
氧化铝
- 成本端支撑有限:几内亚铝土矿发运扰动带来支撑,但运费上涨无法逆转矿石过剩格局,成本实质提升有限。
- 供应端压力:运行产能升至历史高点,社会库存延续累库。
- 价格趋势:供需矛盾决定方向偏弱,成本端决定下方空间有限,预计区间震荡、偏弱筑底,缺乏趋势性上涨基础,建议轻仓逢高沽空。
锌
- 矿端增产进口减量:国内矿端复产增产,进口量受限,总供应下降,TC价格继续下探。
- 冶炼端:虽有减产但幅度较小,总体维持高产,矿端紧张局面延续,TC价格快速下探,一体化企业利润仍处高位。
- 产量预测:8月冶炼端产量继续下探,但减产幅度不会太大,矿端紧张可能加剧。
镍及不锈钢
- 矿端供应宽松:到港回落而离港回升,港口库存加速累积。
- 中间品结构分化:印尼湿法MHP产量回升,高冰镍逐月递减,同比高增与环比收缩背离加深。
- 国内电积镍产量下降:原料约七成依赖中间品,高冰镍收紧将直接传导。
- 进口窗口重新打开:预计近期进口量仍处低位、后续有回升可能。
- 镍铁产量回升:国内与印尼开工率抬升,出厂价延续回落,负转产利润下镍铁留存于不锈钢链条。
- 需求端韧性:三元前驱体产量维持高位并环比续增,高镍化推动单位耗镍系数抬升,实物量消耗强度未受终端销售疲弱影响。
- 不锈钢产量创阶段新高:原料成本上移过程中产量仍能扩张,一体化综合利润维持健康水平,终端需求坚挺再次得到确认。
锡
- 印尼出口修复:印尼交易所7月成交快速修复,周度成交明显放大,同比下滑收窄。
- 国内及上期所库存:云南开工小幅回落,上期所周度库存大幅减少。
- 宏观影响:锡当前主要受宏观影响,基本面受到明显压制。
碳酸锂
- 盘面下跌:LC盘面继续收跌,2701合约减仓。
- 下游排产情况:10月环增大概率不足5%,三元端可能增速下滑。
- 价格承压:现阶段市场认为27年需求见顶回落,价格在此期间承压难以避免。
多晶硅
- 主力合约下跌:盘中一度跌破3.5万元,收盘在36250元/吨。
- 节后减产传闻:昨日传节后多晶硅行业要检查各地的减产落实进度,且在减产期间暂不考核能耗情况。
- 9月增产趋势:关注10月节后丰水期过后,是否会有减产。
工业硅
- 供给短期收缩:四川开工下滑后未修复,新疆减产,9月预计环比持续下滑。
- 新疆减产传闻:昨日传新疆某厂部分停产,工业硅供给短期小幅收缩,但整体影响不大。
焦炭
- 供需边际缓解:钢厂铁水回落,焦企产能利用率延续此前回升趋势但整体仍处历史同期低位。
- 库存去库:焦炭全产业链去库,后续下游仍有补库空间。
- 现货提降压力:随着焦煤现货下调,焦企现货短期有提降压力。
- 焦企利润恢复:样本焦企利润已经转正。
- 盘面价格:仍跟随焦煤波动,短期观望为主,做多性价比不如焦煤。
焦煤
- 政策态度:财政出台首套房商业贷款贴息政策,表明政策兑房地产的态度,后续若政策效果不及预期,政策仍有加码预期。
- 国产煤停产:国产矿山停产煤矿再度增多,且部分煤矿因完成年内生成额度而主动停产,年内恢复概率较小。
- 蒙煤通关:甘其毛都蒙煤通关车数本周有所恢复,但燃油供应仍紧张,蒙煤通关能否恢复至1000以上仍待观察。
- 价格回调:经过三周回调,焦煤价格回吐大半涨幅,持仓回到8月初水平。
- 现货情绪转弱:蒙煤成交率再度回落至60%,10-1月差回落。
- 操作建议:JM01多单持有,JM1-5正套持有。
热卷
- 中美会谈释放稳定信号:政治局会议指出加强逆周期调节力度,推进“两重”“两新”工作,有望改善市场预期和加速需求回暖。
- 产业方面:热卷需求未能有效突破,旺季预期待兑现,库存高位压力显著。
- 钢厂盈利率:6.93%,唐山钢坯亏损较大,铁水日均产量微降至234万吨。
- 成本方面:铁矿石供应长期过剩,双焦供应紧张局面有所缓和,价格回落,下方空间有限。
- 操作建议:热卷震荡运行,暂时观望。
纯碱
- 供给端:纯碱周度产量快速回升,低于去年同期但高于其他年份同期;重碱周度产量回升,低于过去年同期;轻碱周度产量回落,低于去年同期。
- 需求端:重碱总需求上周小幅回落,总量维持低位;轻碱需求碳酸锂开工率72.24%,对纯碱价格形成一定支撑;净出口整体保持稳定。
- 价格趋势:供需过剩格局压制纯碱价格,企业行业亏损加剧,开工随之回落,反而支撑纯碱价格下行态势。
- 操作建议:短期纯碱开工相对低位,需求相对稳定但偏弱,整体以震荡对待,短期纯碱期价仍以供给主导,节后首周资金主动进场意愿或不足,短期仍以窄幅震荡为主,操作上,观望为主。
聚丙烯
- 国际原油影响:国庆假期国际原油受中东地缘冲突及IEA释储消息影响宽幅震荡,聚丙烯价格跟随成本端原油波动为主。
- 下游需求:节后下游逐步复工但订单恢复偏慢、主动补库意愿不强,需求难以形成独立驱动。
- 操作建议:短期行情维持震荡,操作上建议观望为主,需警惕中东局势突然升级推升原油,进而带动PP上行造成踏空风险。
纸浆
- 上涨行情驱动:本轮上涨行情由再生纸浆规范提议为引,低价阔叶率先启动,带动针叶价格上涨。
- 市场底或已出现:空单集中离场,引发交割仓单不足问题,市场又传某针叶厂关停,连续的利多兑现,价格直冲5500。
- 操作建议:现货低价货源5400,市场底或已出现,逢低布局远月多单。
豆粕
- 供需双旺但边际转松:供给端依赖进口大豆压榨,国内大豆到港持续高位,油厂开机率不低,豆粕累库压力逐步显现。
- 需求端:生猪存栏高位支撑刚需,但养殖利润偏弱导致下游随用随采、缺乏主动补库意愿,同时豆菜粕价差拉大时禽料会部分替代。
- 价格趋势:整体来看,当前处于“高供应+刚需托底但不追高+库存季节性累积”的阶段,单边趋势偏震荡,波段波动主要跟随美豆天气炒作和国内到港节奏。
生猪
- 现货价格:猪价近期震荡偏弱运行,高企的冻品库容率或将限制需求的提振。
- 产能方面:全国能繁母猪存栏预估为3700万头左右,假设以每月41万头左右的速度继续下降,那么到年底还有3532万头,到明年一季度末依然还有3408万头,基于目前行业PSY逐年增加的情况,母猪生产效率提升,会对冲部分能繁母猪调减带来的供给收缩,生猪供应端的压力仍将持续。
- 价格趋势:虽然目前看来猪价大概率不会再跌破今年四月的低点,但寻底过程远未完成,中长期生猪产能出清速度较为缓慢。
- 操作建议:暂时观望为主。
棉花
- 市场弱势整理:基本面缺乏明显利多驱动。
- 供应端:国内新棉加工已进入尾声,商业库存仍处于相对高位,且进口棉到港量维持常态,市场供应格局较为宽松。
- 需求端:下游纺织企业订单新增有限,产成品去库速度偏慢,纱线价格稳中偏弱,企业补库意愿低迷,多维持随用随买策略。
- 政策方面:国家收储及配额发放的传闻扰动市场情绪,但尚未有明确落地。
- 国际市场:美棉出口数据表现平平,印度及巴西棉丰产预期对国际棉价形成压制。
- 操作建议:棉花市场短期内缺乏实质性利好,价格上行驱动不足,等待下游消费启动及政策指引。
白糖
- 高位震荡格局:供应端的不确定性仍是主导因素。
- 巴西产区:受干旱天气影响,甘蔗单产及出糖率预期有所下调,市场对全球食糖供应格局的担忧持续发酵。
- 印度出口政策:反复,市场对其出口配额及实际装运进度存在分歧,进一步加剧了供需预期的波动。
- 北半球主产国:泰国、印度处于压榨中后期,产量兑现情况需持续跟踪。
- 需求端:国内终端采购以刚需为主,中间商备货意愿不强,整体成交氛围偏淡。
- 其他因素:国际原油价格波动及汇率变化也对糖价产生间接影响。
- 操作建议:白糖市场在供应故事与需求平淡之间博弈,短期趋势依赖于主产区天气及政策面指引,市场心态较为谨慎。