猜你想问
华创交运9月红利资产报告核心内容是什么?
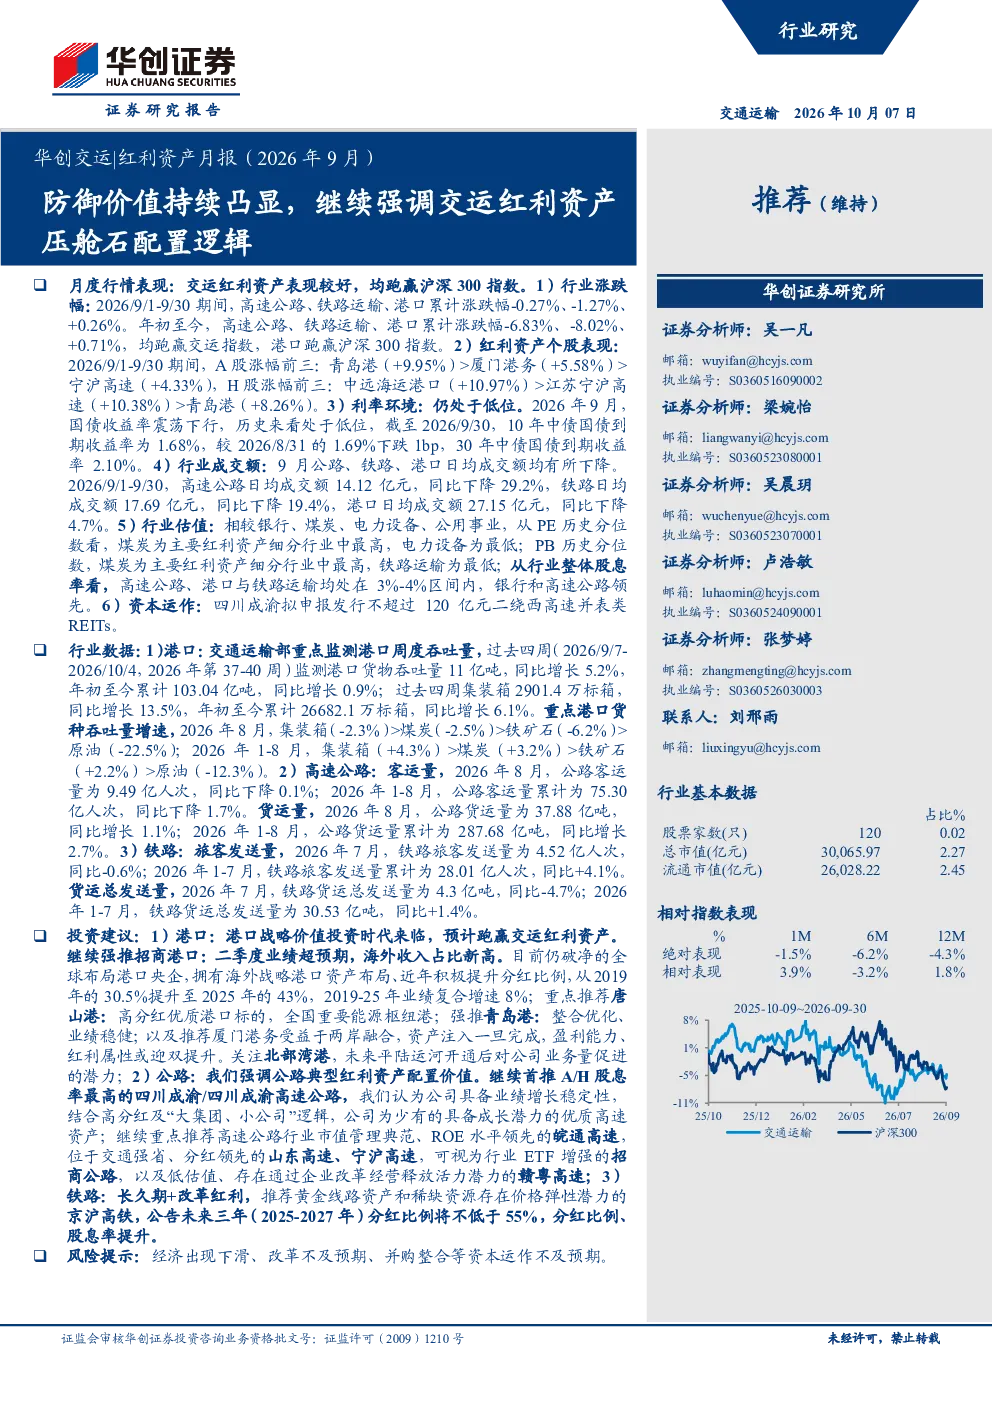
华创交运9月红利资产报告显示,交运红利资产表现较好,均跑赢沪深300指数。9月高速公路、铁路运输、港口涨跌幅分别为-0.27%、-1.27%、+0.26%,均跑赢交运指数,港口跑赢沪深300指数。年初至今,高速公路、铁路运输、港口涨跌幅分别为-6.83%、-8.02%、+0.71%,均跑赢交运指数,港口跑赢沪深300指数。报告强调交运红利资产作为压舱石的配置逻辑,并关注港口板块个股普遍上涨,如青岛港。
交通运输行业未来发展趋势如何?
交通运输行业未来发展趋势显示,港口板块个股股息率高于公路和铁路板块,且港口货物吞吐量年初至今同比增长0.5%,集装箱吞吐量同比增长4.0%。高速公路货运量年初至今同比增长2.7%,铁路货运总发送量年初至今同比增长1.4%。但需关注经济下滑、改革不及预期等风险,以及市场交易额下降的情况。
报告重点分析了哪些方向?
报告重点分析了交运红利资产的表现,特别是港口板块个股的上涨趋势和股息率优势。同时关注了四川成渝拟发行REITs盘活存量资产,以及各细分领域如高速公路、铁路运输的货运量变化。报告还对比了A股与H股在港口板块的表现差异,并推荐了招商港口、唐山港、青岛港等个股。
当前交通运输市场现状如何?
当前交通运输市场现状显示,利率环境仍处于低位,10年期国债收益率1.68%,30年期国债收益率2.10%。但市场交易情况不乐观,公路、铁路、港口日均成交额均有所下降,分别下降29.2%、19.4%、4.7%。港口板块个股普遍上涨,而年初至今货运量多数呈现正增长,客运量则有所波动。
研报提示了哪些风险?
研报提示了经济出现下滑、改革不及预期、并购整合等资本运作不及预期的风险。此外,还需关注交通运输行业细分领域的具体经营情况,如港口吞吐量下降、客运量波动等。同时,市场交易额下降和利率环境变化也可能对行业产生影响,需谨慎评估。
你可能感兴趣
华创交运 红利资产月报(2026年9月):防御价值持续凸显,继续强调交运红利资产压舱石配置逻辑
交通运输华创证券2026-10-07
华创交运 红利资产月报(2026年1月):港口集装箱景气度相对较好,强调交运红利板块配置价值
交通运输华创证券2026-01-28
华创交运 红利资产月报(2026年7月):交运红利资产防御价值彰显,风格再平衡窗口开启
交通运输华创证券2026-08-04
华创交运行业红利资产月报(2026年5月):京沪高铁提价有助于释放盈利能力,持续看好港口战略价值投资时代来临
交通运输华创证券2026-05-31
华创交运 红利资产2026年半年报综述:继续强调港口战略价值投资时代来临
交通运输华创证券2026-09-02
华创交运 红利资产月报(2026年6月):分红兑现后股息优势放大,交运红利板块性价比凸显
交通运输华创证券2026-07-03
华创交运 红利资产月报(2025年9月):不乏股息率5%优质标的,重视交运红利投资价值
交通运输华创证券2025-09-24
从进攻到平衡:红利成为低波压舱石——多行业联合红利资产7月报
华创证券2026-08-07
把握防御稳健性,布局正当时:华创交运 红利资产月报(2025年11月)
交通运输华创证券2025-11-24
红利资产月报(2026年8月):2026年中报聚焦:港口行业景气度较高,继续强调港口战略价值投资时代来临
交通运输华创证券2026-09-03