猜你想问
北交所打新收益率如何预测?
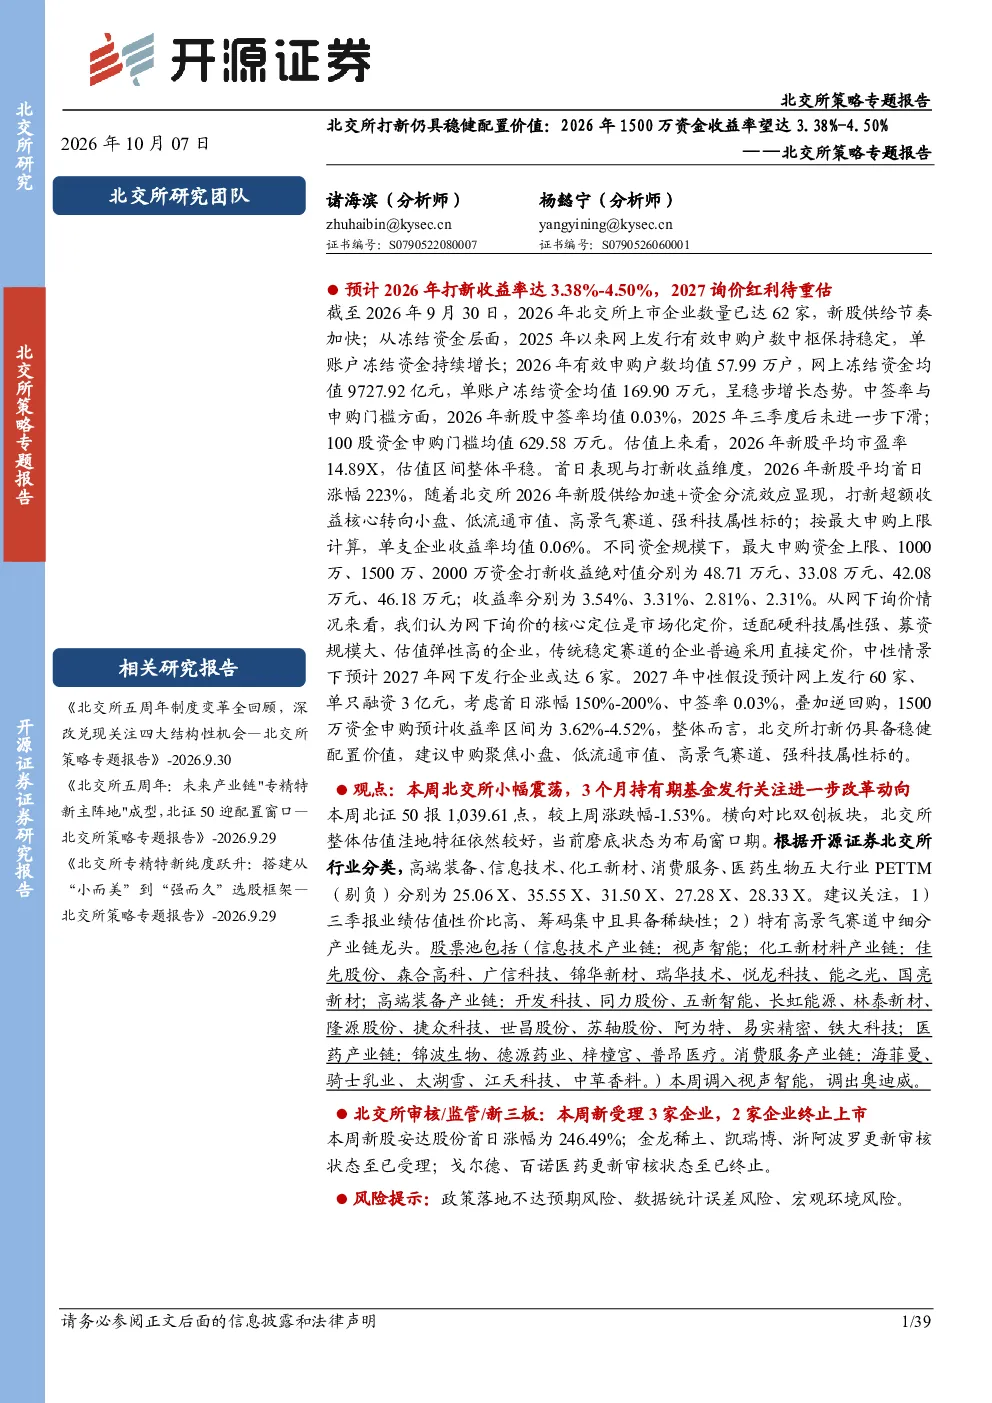
根据报告分析,2026年1500万资金打新收益率预计在3.38%-4.50%之间。主要基于2026年北交所上市企业数量增至62家,新股供给节奏加快,同时打新市场保持稳定,有效申购户数和冻结资金持续增长。报告指出,新股中签率均值0.03%,100股资金申购门槛均值629.58万元,平均市盈率14.89X,首日涨幅223%。超额收益主要集中于小盘、低流通市值、高景气赛道及强科技属性标的。
北交所哪些赛道值得关注?
报告建议关注北交所小盘、低流通市值、高景气赛道及强科技属性标的。具体包括信息技术产业链(如视声智能)、化工新材料产业链(如佳先股份、广信科技)、高端装备产业链(如开发科技、同力股份)、医药生物产业链(如锦波生物)以及消费服务产业链(如海菲曼)等。选股需聚焦三季报业绩估值性价比高、筹码集中且具备稀缺性的标的,或PE<30倍+中报增长+回购/增持+筹码集中的标的。
北交所市场当前表现如何?
报告显示,北交所整体估值洼地特征依然明显,当前磨底状态为布局窗口期。北交所市盈率TTM为29.08X,较创业板(37.20X)和科创板(62.56X)有显著优势。板块内部估值结构正经历重塑,低估值公司数量回升,截至2026年9月30日,估值在0-50X的企业占比达54.60%。但流动性方面,北证50和北证专精特新指数日均换手率较上周下滑,北证A股日均成交额也出现下滑。
北交所打新存在哪些风险?
报告提示,北交所打新虽具稳健配置价值,但仍需关注政策变动风险。随着北交所成立5周年窗口期临近,近期政策动态密集,可能影响市场环境和打新收益。此外,打新收益受新股发行节奏、中签率、市场情绪等多重因素影响,存在不确定性。投资者需结合自身风险承受能力合理配置资金,并关注市场流动性变化。
北交所报告有哪些核心结论?
报告核心结论指出,北交所打新仍具备稳健配置价值,建议聚焦小盘、低流通市值、高景气赛道、强科技属性标的进行申购。同时,报告强调关注三季报业绩估值性价比、筹码集中度及稀缺性,以及PE<30倍+中报增长+回购/增持+筹码集中的标的。此外,随着5周年窗口期临近,需关注改革政策动向及增量资金带来的市场影响。