猜你想问
这份研报主要分析了哪些宏观经济趋势?
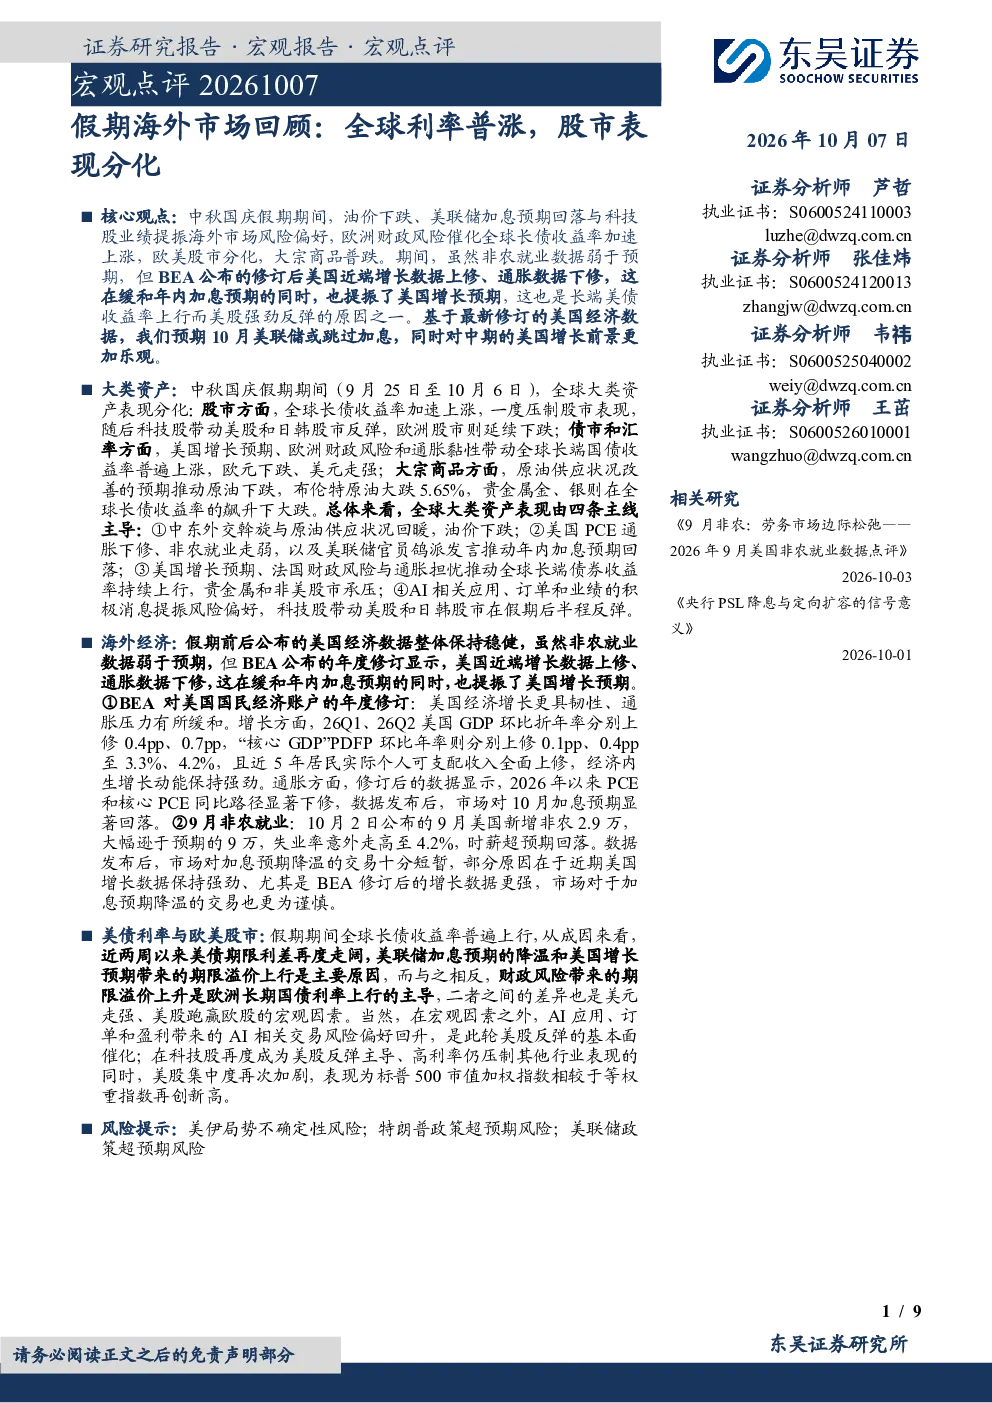
本研报分析了大类资产表现分化、海外经济数据及主要风险因素。报告指出股市、债市、大宗商品表现各异,科技股带动部分市场反弹,同时关注美国经济数据、美债利率及欧洲债市动态,并提示美伊局势、特朗普政策及美联储政策等潜在风险。
当前股市和债市的主要表现是什么?
报告显示股市表现分化,全球长债收益率上涨一度压制股市,但科技股带动美股和日韩股市反弹,欧洲股市延续下跌。债市方面,美债、欧债收益率普遍上涨,欧元下跌、美元走强。主导因素包括油价变动、加息预期调整、债券收益率走势及科技股表现。
海外经济数据有哪些亮点和变化?
报告关注美国经济保持稳健,26Q1、26Q2 GDP环比折年率上修,通胀数据下修,显示经济增长韧性。9月非农就业新增2.9万,失业率走高至4.2%,时薪回落。美债期限利差走阔,期限溢价上行推动长端收益率上涨,主因包括美联储加息预期降温及增长预期提升。
报告提到了哪些需要关注的市场风险?
报告提示美伊局势不确定性、特朗普政策超预期、美联储政策超预期等风险。此外,全球长端债券收益率上行与法国财政风险也对市场产生影响,需关注这些因素可能带来的波动。
这份研报对投资方向有何启示?
研报分析了大类资产表现分化、海外经济数据及主要风险因素,指出科技股表现对市场有提振作用,同时需关注油价、加息预期、债券收益率走势等宏观因素。投资者应结合报告内容,关注市场动态及潜在风险,谨慎评估投资方向。
你可能感兴趣
宏观点评:关税、补贴、反内卷开始共振
财通证券2025-08-16
铅周度数据点评:宏观情绪改善,铅价震荡偏强
国贸期货2025-07-21
中国宏观数据点评:二季度GDP继续超预期,但6月数据显示内需放缓
浦银国际2025-07-15
宏观点评:一季度GDP大超预期,怎么看、怎么办?
国盛证券2025-04-16
宏观点评:中国科技产业为全球资产注入稳定性
东吴证券2025-04-13
宏观点评:利率:宽松预期推向前低、资金面仍是关键
东吴证券2025-04-07
宏观点评20250406:国际贸易摩擦对经济与资产配置的影响
东吴证券2025-04-06
国金晨讯精选250407之一对等关税点评宏观宋雪涛对等
未知机构2025-04-07
市场走势点评+宏观策略展望:在不确定性中寻找确定性
浙商国际金融控股2025-04-08
宏观点评:一季度工业企业利润转正的背后
国盛证券2025-04-27