猜你想问
这份报告的核心内容是什么?
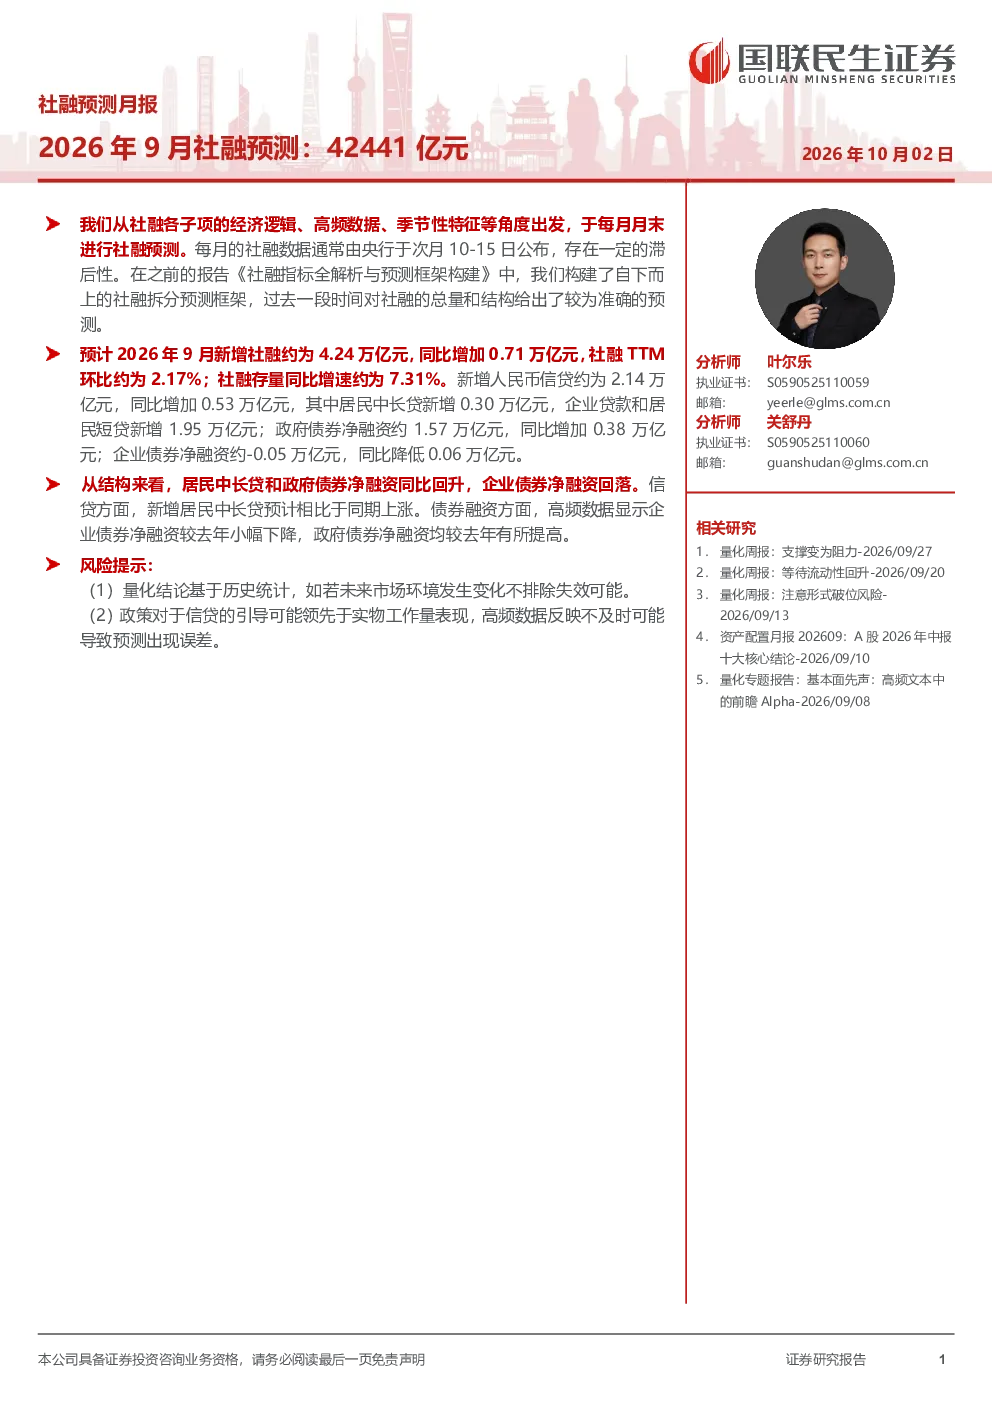
这份报告预测了2026年9月新增社会融资规模(社融)约为4.24万亿元,同比增加0.71万亿元,社融存量同比增速约为7.31%。报告详细分析了新增人民币信贷、政府债券净融资和企业债券净融资的具体数据及同比变化,指出居民中长贷和政府债券净融资同比回升,企业债券净融资回落。研究方法采用自下而上的社融拆分预测框架,确保预测的准确性。
社融行业未来发展趋势如何?
从报告数据看,居民中长贷和政府债券净融资的同比回升,可能反映了居民消费意愿增强和政府投资活动的增加。企业债券净融资的回落则可能暗示企业融资环境有所收紧。整体社融存量增速保持在7.31%,表明金融市场仍在支持实体经济发展。未来趋势需关注宏观经济政策、货币政策以及市场信心的变化,这些因素将共同影响社融的规模和结构。
报告重点分析了哪些方向?
报告重点分析了社融总量和结构的预测,特别是对新增人民币信贷、政府债券净融资和企业债券净融资的详细拆解。报告指出居民中长贷和企业债券净融资的变化趋势,以及政府债券净融资的积极表现。此外,报告还强调了采用自下而上的预测方法,以确保数据的准确性和可靠性。
当前市场现状如何判断?
当前市场现状表现为社融总量保持增长,但结构出现分化。居民中长贷和政府债券净融资的积极表现,可能支撑了内需和公共投资的稳定。然而,企业债券净融资的回落,可能反映了企业融资成本的上升或投资意愿的减弱。整体来看,金融市场仍在发挥支持经济的作用,但需关注不同融资渠道的动态变化。
这份研报有哪些风险提示?
研报提示的风险主要包括量化结论基于历史统计可能失效,以及政策引导和高频数据反映不及时可能导致预测误差。例如,宏观政策的突然调整或市场情绪的剧烈波动,都可能影响社融的实际表现。此外,高频数据可能存在滞后性,无法完全反映最新的市场动态。投资者在参考报告时需注意这些潜在风险,并结合其他信息进行综合判断。
你可能感兴趣
金融数据预测月报(2025.08.05-2025.09.05):8月社融增速或阶段性见顶,新增信贷或同比少增
金融中邮证券2025-09-07
社融预测月报:2025 年 12 月社融预测:18565 亿元
金融国联民生证券2026-01-01
金融数据预测月报(2025.09.01-2025.09.30):9月社融增速或持续下探,新增信贷同比多增
金融中邮证券2025-10-11
社融预测月报:2026年6月社融预测:43217亿元
金融国联民生证券2026-06-30
社融预测月报:2025 年 11 月社融预测:26419 亿元
金融国联民生证券2025-12-01
社融预测月报 2026年9月社融预测:42441亿元
国联民生证券2026-10-02
2026年8月社融预测月报
国联民生证券2026-09-02
2026年2月社融货币预测
金融国联民生证券2026-03-07
民生金工十月社融预测10135亿元预计2025年10月新增
未知机构2025-11-02
2026年1月社融货币预测
金融国联民生证券2026-02-05