猜你想问
这款票据的回报机制是怎样的?
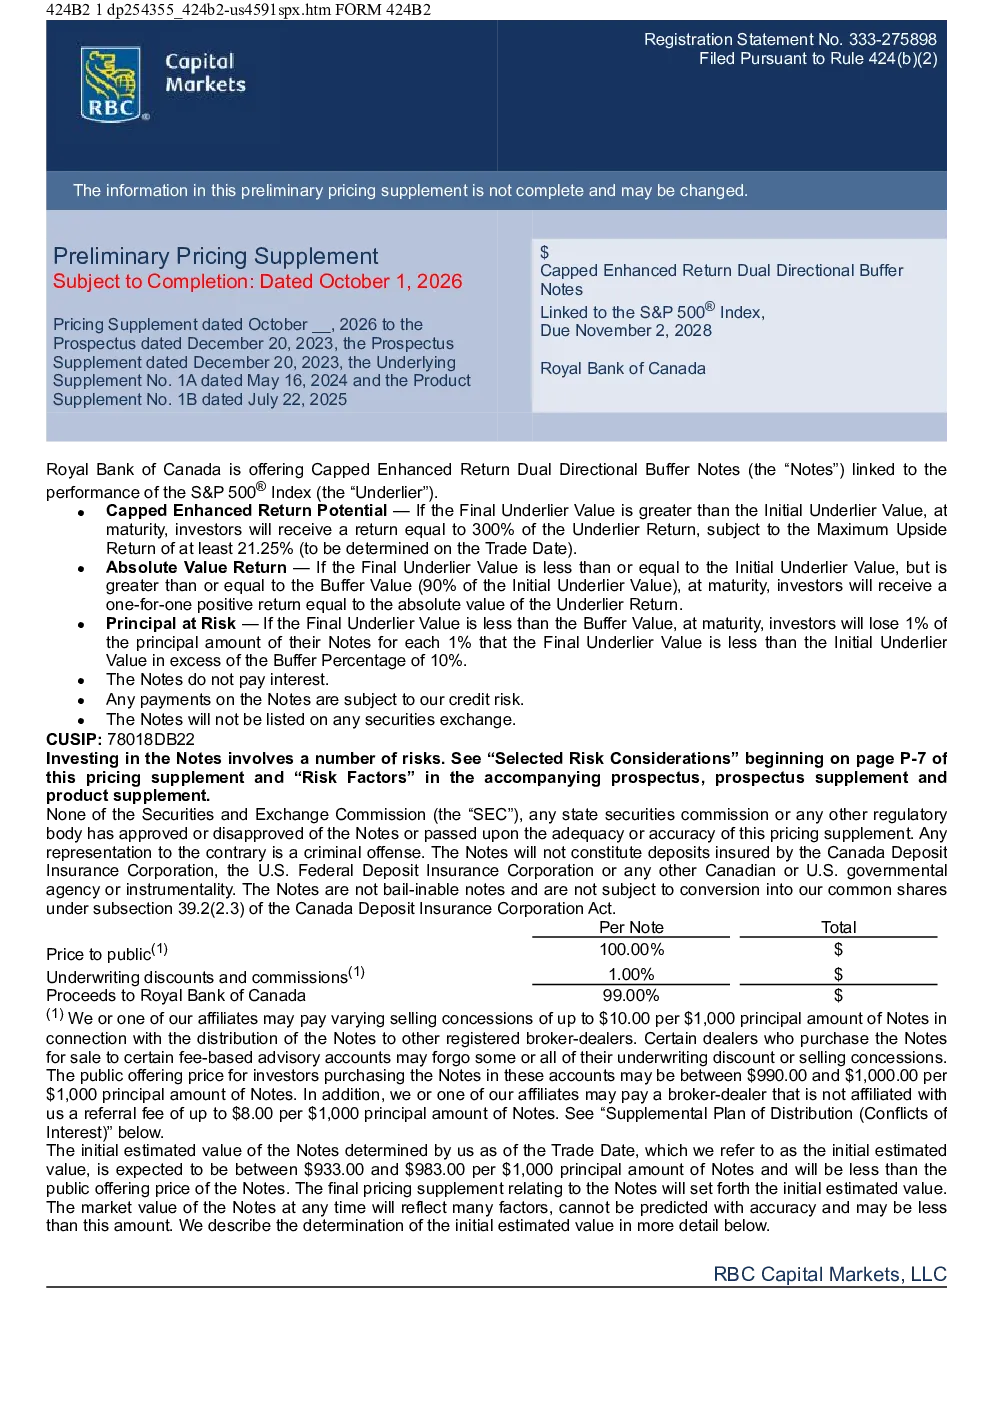
该票据与标普500指数挂钩,回报机制分为三种情况:若指数最终价值高于初始价值,回报为标的资产回报率的300%,但最高不超过21.25%;若指数价值在初始价值的90%至100%之间,回报等于标的资产回报率的绝对值;若指数价值低于初始价值的90%(缓冲价值),投资者将损失部分本金,每低于1%损失1%本金。票据参与率为300%,最大上行回报率为21.25%,缓冲百分比为10%,发行日期为2026年10月1日,到期日期为2028年10月30日。
投资这款票据有哪些风险?
投资这款票据存在多重风险,包括本金损失风险、回报上限风险、二级市场风险、初始估值风险、税务不确定性风险、信用风险和利益冲突风险。若标普500指数价值低于缓冲价值,投资者可能损失部分或全部本金;即使指数升值,回报也不会超过21.25%。票据可能缺乏活跃交易市场,二级市场交易成本高,出售时可能遭受损失。票据初始估值低于发行价,二级市场价值可能进一步低于初始估值。美国联邦所得税处理方式尚不明确,可能存在税务风险。票据付款受加拿大皇家银行信用风险影响,市场对其信用状况的预期可能影响票据价值。发行人与其附属机构的经济利益可能与投资者存在冲突。
标普500指数挂钩票据的市场现状如何?
标普500指数挂钩票据的市场现状显示,这类票据可能缺乏活跃交易市场,二级市场交易成本高,出售时可能遭受损失。票据经济条款反映发行银行的信用状况,初始估值通常低于发行价,二级市场价值可能进一步低于初始估值。票据价值受多种因素影响,包括市场对发行银行信用状况的预期、宏观经济环境等。投资者需注意票据的流动性风险和估值波动风险。
加拿大皇家银行提供的票据有何行业发展趋势?
加拿大皇家银行提供的票据反映了金融市场中创新产品的发展趋势,即通过结构化设计提供与标普500指数挂钩的限幅增强回报。这类产品结合了衍生品和固定收益工具的特点,为投资者提供了多样化的投资选择。行业发展趋势显示,金融机构正通过创新产品满足不同投资者的风险偏好和回报需求。投资者需关注这类产品的设计细节和潜在风险。
研报对这款票据的重点分析方向是什么?
研报对这款票据的重点分析方向包括回报机制、风险考量、税务处理和票据结构。回报机制方面,分析了不同市场情景下的回报计算方式;风险考量方面,详细阐述了本金损失风险、回报上限风险、二级市场风险等;税务处理方面,探讨了美国联邦所得税处理的不确定性;票据结构方面,分析了票据经济条款与发行银行信用状况的关系。研报旨在帮助投资者全面了解票据特性和潜在风险。