猜你想问
9月PMI数据具体表现如何?
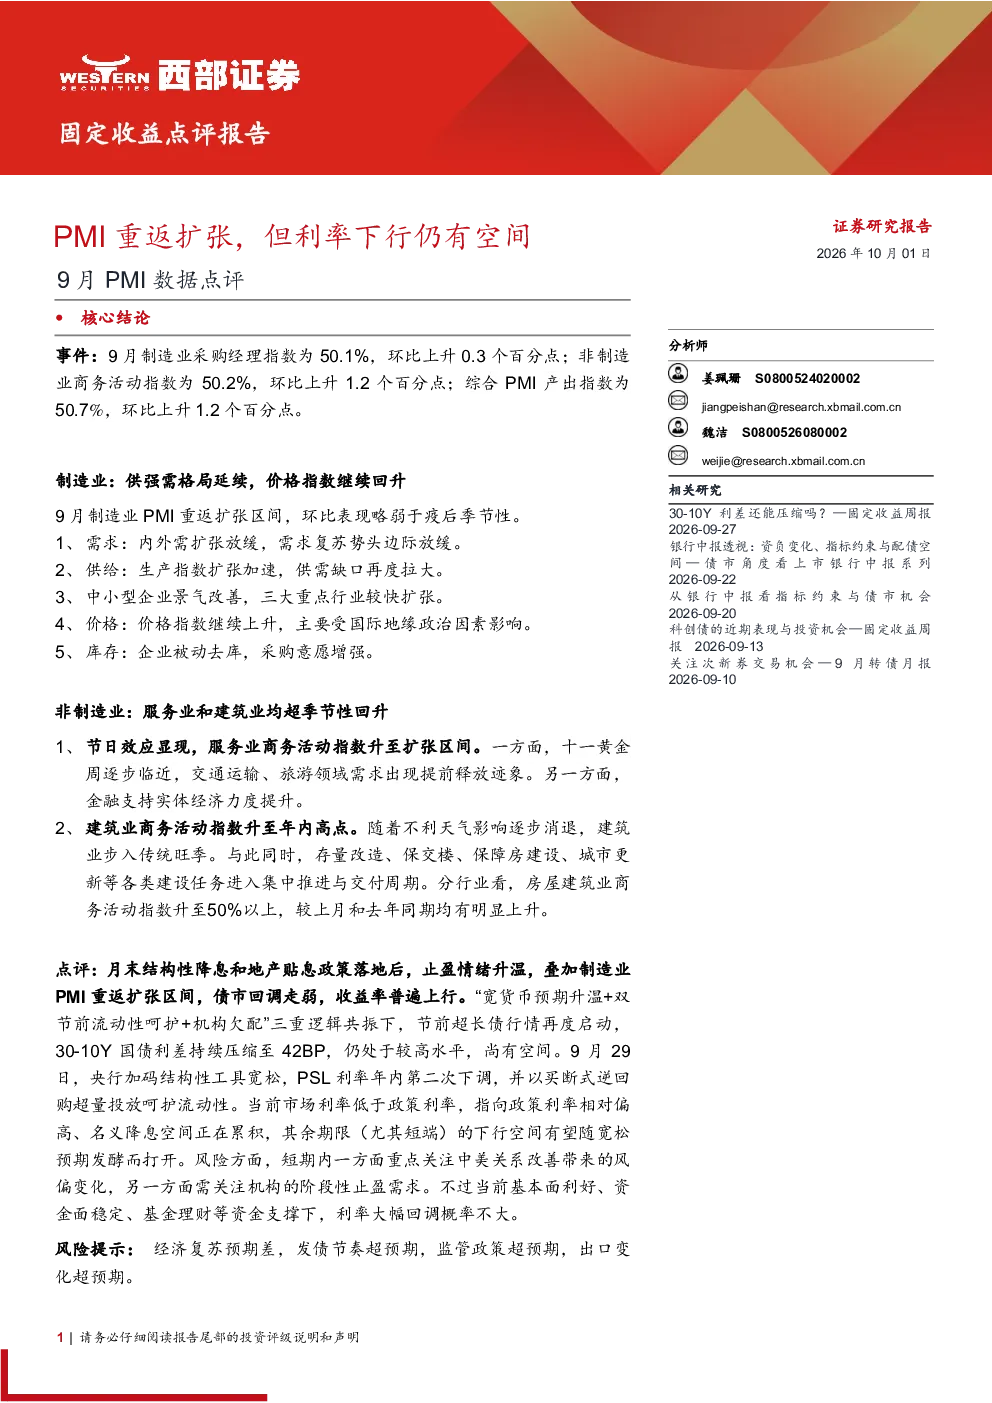
9月制造业PMI为50.1%,环比上升0.3个百分点;非制造业PMI为50.2%,环比上升1.2个百分点;综合PMI产出指数为50.7%,环比上升1.2个百分点。制造业呈现供强需格局,价格指数回升;非制造业中,服务业和建筑业超季节性回升。
制造业PMI对经济有何指示意义?
制造业PMI显示生产指数扩张加速,供需缺口再度拉大,但内外需扩张放缓,需求复苏势头边际放缓。中小型企业景气改善,装备制造业、高技术制造业、消费品制造业较快扩张。价格指数继续上升,主要受国际地缘政治因素影响。企业被动去库,采购意愿增强。
非制造业PMI反映哪些行业趋势?
非制造业PMI显示服务业商务活动指数升至扩张区间,受节日效应和金融支持实体经济提升推动。建筑业商务活动指数升至年内高点,受传统旺季和各类建设任务推进推动。这表明服务业和建筑业在非制造业中表现突出,超季节性回升。
9月PMI数据对债市有何影响?
月末结构性降息和地产贴息政策落地后,债市回调走弱,收益率普遍上行。宽货币预期升温,双节前流动性呵护,机构欠配三重逻辑共振下,节前超长债行情启动,30-10Y国债利差压缩至42BP,仍处于较高水平,尚有空间。央行加码结构性工具宽松,PSL利率年内第二次下调,并以买断式逆回购超量投放呵护流动性。当前市场利率低于政策利率,指向政策利率相对偏高、名义降息空间正在累积,其余期限(尤其短端)的下行空间有望随宽松预期发酵而打开。
9月PMI数据存在哪些风险提示?
9月PMI数据需关注经济复苏预期差,发债节奏超预期,监管政策超预期,出口变化超预期等风险。这些因素可能对经济复苏和金融市场产生影响,需持续关注相关动态变化。
你可能感兴趣
9月PMI数据点评:PMI重返扩张,但利率下行仍有空间
金融西部证券2026-10-01
9月制造业PMI数据点评:政策效果显现,制造业重返扩张区间
华西证券2022-10-06
2026年9月PMI数据点评:景气重返扩张区间,需求修复的覆盖面扩大
西南证券2026-09-30
【债券日报】9月PMI数据点评:PMI重返扩张,继续验证企稳方向
华创证券2023-09-30
9月制造业PMI数据点评:政策效果显现,制造业重返扩张区间
华西证券2022-09-30
9月制造业PMI数据点评:政策效果显现,制造业重返扩张区间
华西证券2022-10-01
9月PMI数据点评:生产需求双扩张,但PMI仍在荣枯线下
德邦证券2019-10-08
9月PMI数据点评:生产经营压力持续,利率有望进一步下行
西部证券2021-09-30
9月PMI数据点评:三季度经济稳健运行,9月PMI创新高,但仍需警惕经济下行压力
中原证券2017-10-01
8月PMI数据点评:经济恢复面临挑战,利率仍存下行空间
华安证券2022-08-31