猜你想问
9月PMI数据显示了哪些主要经济趋势?
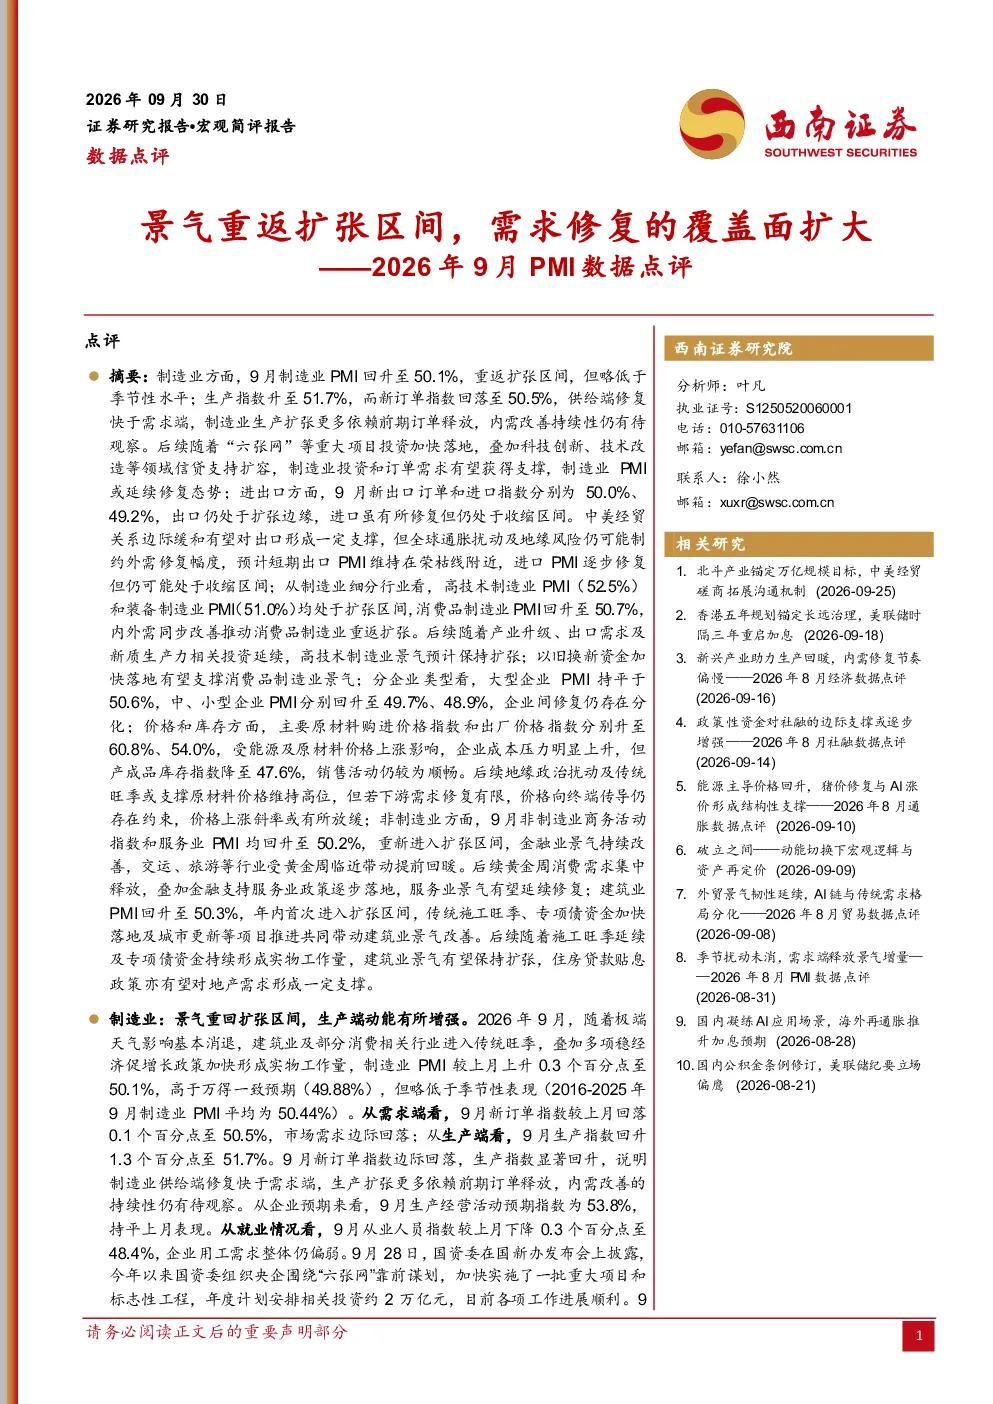
9月制造业PMI升至50.1%,显示供给端修复快于需求端,生产扩张依赖前期订单。新订单指数回落至50.5%,市场需求边际放缓。生产指数回升至51.7%,受前期订单支撑。外贸方面,出口订单回落至50.0%,短期受中美经贸关系缓和支撑,但规模有限。进口指数回升至49.2%,仍处收缩区间,但受国内需求边际改善及大宗商品价格回升影响,有望逐步修复。高技术制造业和消费品制造业PMI分别52.5%、50.7%,重回扩张区间。中小企业PMI回升,但大型企业景气扩张,中小企业仍处收缩区间。非制造业PMI回升至50.2%,重新进入扩张区间。建筑业PMI回升至50.3%,首次进入扩张区间。总体来看,经济景气重返扩张区间,但需求修复的覆盖面扩大,内需改善持续性待观察。
报告对制造业发展趋势有何分析?
报告显示制造业PMI回升,但生产端动能增强主要依赖前期订单,需求端边际回落。高技术制造业和装备制造业PMI虽回落但仍处扩张区间,产业升级和出口需求支撑景气。消费品制造业PMI回升至50.7%,重回扩张区间,中秋国庆备货及换季需求带动内外需同步修复。政策方面,央企“六张网”投资约2万亿元,央行PSL利率下调并扩容科技创新、技术改造等领域信贷支持,制造业投资和订单需求有望获支撑。中小企业PMI边际改善,但大型企业景气扩张,中小企业仍处收缩区间。总体来看,制造业景气逐步修复,但需求端恢复相对滞后,政策支持对行业持续发展有重要意义。
报告重点分析了哪些方向?
报告重点分析了制造业PMI的供需分化,生产扩张快于需求恢复,以及高技术制造业、消费品制造业的景气回升情况。同时关注了中小企业与大型企业的景气分化,中小企业PMI仍处收缩区间。报告还分析了外贸景气分化,出口承压但进口有望逐步修复。非制造业PMI重返扩张区间,建筑业PMI年内首破荣枯线。政策支持方面,报告梳理了央企投资、央行PSL利率下调、特别国债支持消费品以旧换新等政策对经济的支撑作用。此外,报告还关注了原材料价格上涨、地缘政治风险等对经济的影响。
当前市场现状如何判断?
当前市场现状显示经济景气重返扩张区间,但需求修复的覆盖面扩大,内需改善持续性待观察。制造业PMI回升,但生产扩张依赖前期订单,需求端边际放缓。高技术制造业和消费品制造业PMI重回扩张区间,但中小企业景气仍处收缩区间。外贸方面,出口订单短期受中美经贸关系缓和支撑,但规模有限,进口有望逐步修复。非制造业PMI重返扩张区间,建筑业PMI首次进入扩张区间。政策方面,多方面政策支持经济修复,但地缘政治风险和国内政策效果仍存在不确定性。总体来看,经济处于修复阶段,结构性分化明显,政策支持对经济持续恢复至关重要。
研报提示了哪些风险?
研报提示的地缘冲突影响超预期,可能对全球供应链和经济活动造成冲击。国内政策效果不及预期也是一个风险点,政策传导不畅或力度不足可能影响经济修复进程。此外,原材料价格上涨对下游企业成本构成压力,若下游需求修复有限,价格上涨斜率可能放缓。中小企业景气仍处收缩区间,经济复苏的全面性有待观察。外贸方面,中美经贸关系缓和的力度和持续性存在不确定性,可能影响出口表现。总体来看,经济修复过程中存在多重风险,需关注政策效果、内外需恢复力度以及地缘政治风险等因素的变化。