猜你想问
科创债收益率创新低的原因是什么?
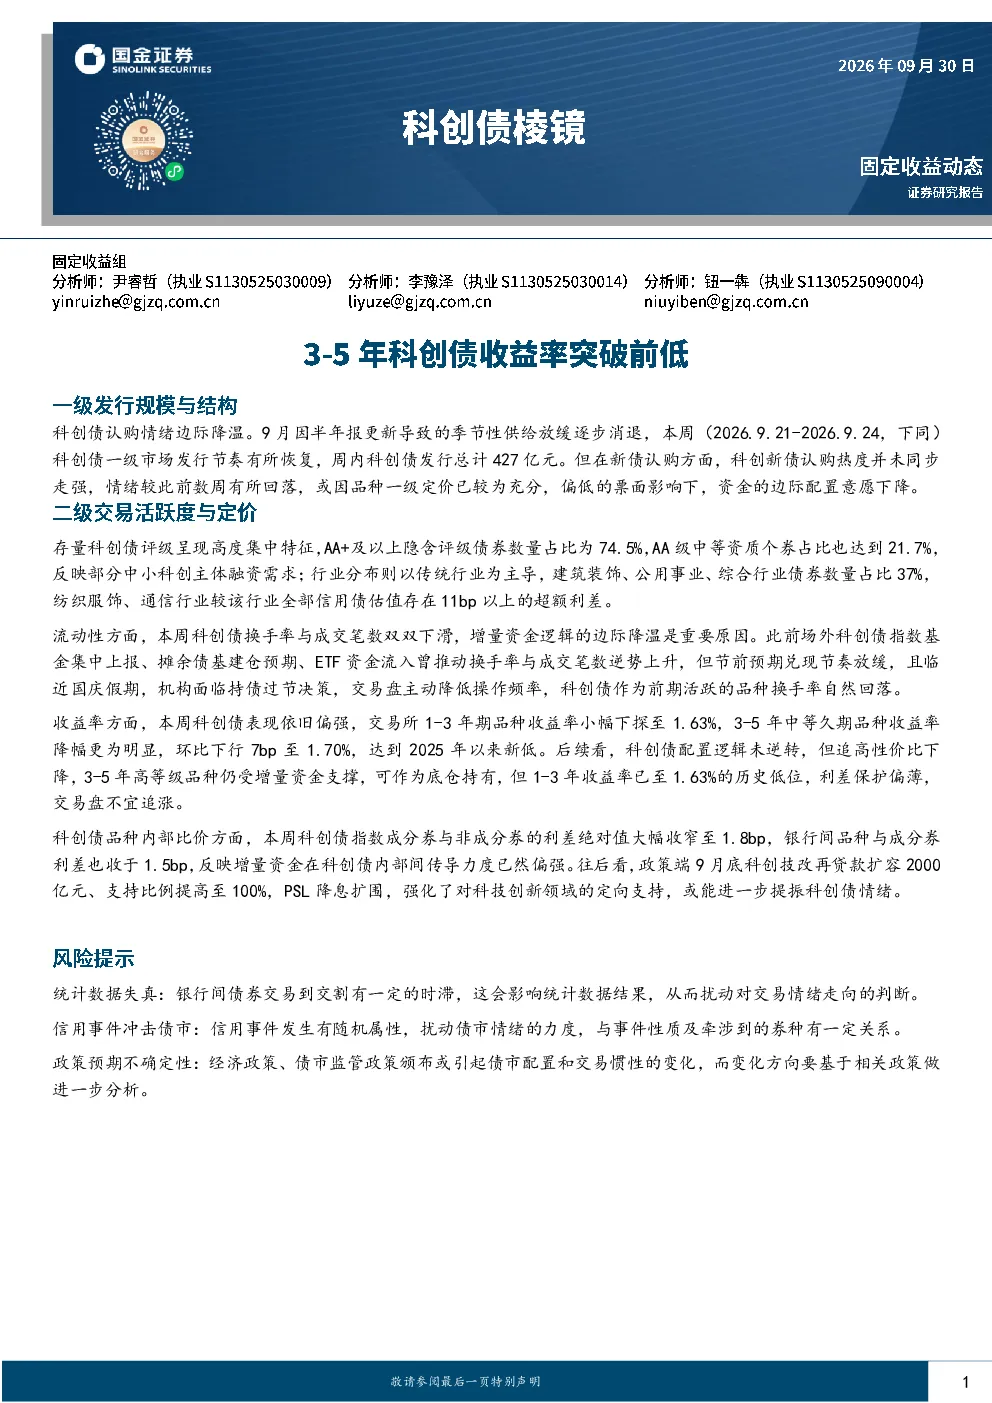
科创债收益率创新低主要受多重因素影响。首先,9月科创债发行节奏有所恢复,但新债认购热度未同步走强,情绪较此前数周回落,这或因一级定价充分、票面偏低导致资金配置意愿下降。其次,存量科创债评级高度集中,AA+及以上占比74.5%,AA级占比21.7%,反映中小科创主体融资需求集中。此外,流动性下滑也是关键因素,换手率与成交笔数双双下降,主因增量资金边际降温,节前预期兑现放缓及国庆假期影响。最后,政策支持力度增强,9月底科创技改再贷款扩容2000亿元、支持比例提高至100%,PSL降息扩围,或进一步提振科创债情绪。这些因素共同作用导致3-5年中等久期品种收益率降至1.70%(环比-7bp),创2025年以来新低。
科创债行业发展趋势如何?
科创债行业发展趋势呈现结构性特点。从存量科创债行业分布看,传统行业占比突出,建筑装饰、公用事业、综合行业占比达37%,而新兴行业如纺织服饰、通信行业存在11bp以上超额利差,反映市场对部分细分赛道的偏好。政策层面,科创技改再贷款扩容2000亿元、支持比例提高至100%,PSL降息扩围,或将向高成长性科创领域倾斜。但整体而言,中小科创主体融资需求仍是市场主线,高等级品种受增量资金支撑,适合底仓持有。未来需关注政策落地效果及市场情绪变化对行业配置的影响。
报告重点分析了哪些方向?
报告重点分析了科创债市场的一级发行、二级交易、行业分布及政策展望等方向。在一级市场,关注发行节奏恢复但认购热度回落的矛盾;在二级市场,聚焦收益率表现、流动性变化及内部比价差异;行业分布上,分析传统行业主导与部分新兴行业超额利差的现象;政策层面,解读科创技改再贷款扩容及PSL降息扩围的潜在影响。此外,报告还探讨了增量资金传导力度、高等级品种配置价值及市场风险点,为投资者提供全面的市场观察视角。
当前科创债市场现状如何?
当前科创债市场呈现流动性边际降温、收益率创近期新低的现状。具体表现为:交易所1-3年期品种收益率小幅下探至1.63%,3-5年中等久期品种收益率降至1.70%(环比-7bp);换手率与成交笔数双双下降,反映增量资金配置意愿减弱;存量科创债评级高度集中,AA+及以上占比74.5%,AA级占比21.7%,显示中小科创主体融资需求集中;行业分布以传统行业为主,但部分新兴行业存在超额利差。整体市场情绪受资金预期、政策预期及信用事件等多重因素影响,波动性或加剧。
研报提示哪些风险?
研报提示的主要风险包括:统计数据失真风险,银行间债券交易到交割存在时滞,可能影响市场情绪判断;信用事件冲击风险,随机性信用事件或扰动债市情绪,对整体收益率水平造成不确定性;政策预期不确定性风险,经济政策、债市监管政策可能改变配置和交易惯性,影响市场走势。此外,增量资金传导力度不足或政策支持落地效果不及预期,也可能对科创债市场表现构成制约。投资者需密切关注这些风险因素,合理调整配置策略。