猜你想问
富创精密2026年业绩增长主要受哪些因素驱动?
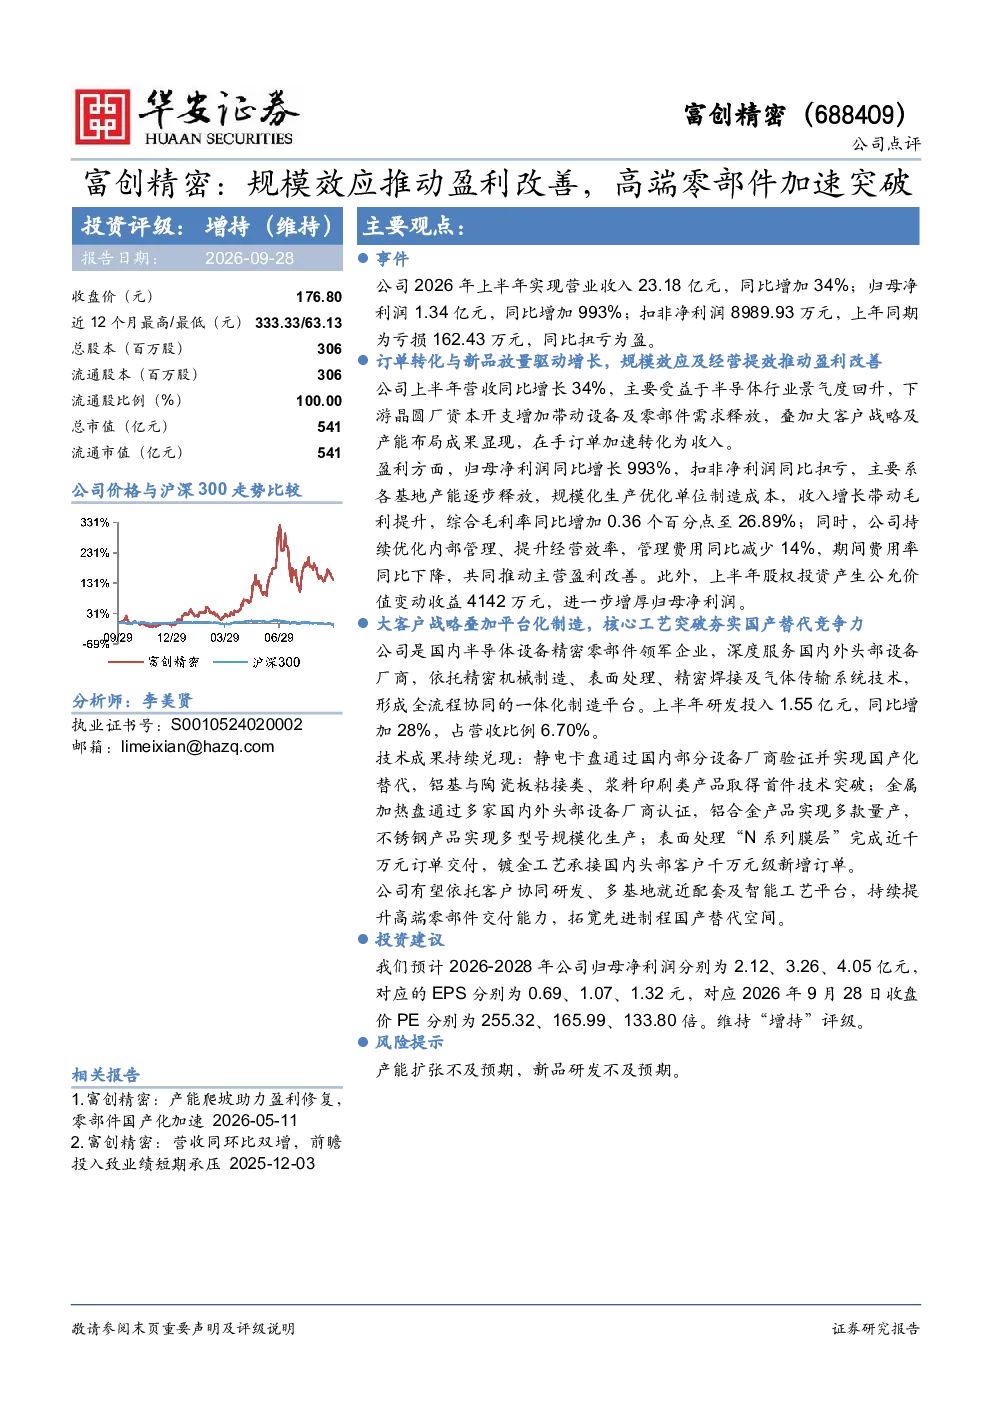
富创精密2026年上半年业绩显著增长,主要得益于半导体行业景气度回升,下游晶圆厂资本开支增加带动设备及零部件需求释放。公司大客户战略及产能布局成果显现,订单加速转化,同时规模化生产优化了成本结构,收入增长带动毛利提升。综合毛利率同比增加0.36个百分点至26.89%,管理费用同比减少14%,期间费用率下降,股权投资产生公允价值变动收益4142万元,共同推动了盈利改善。
半导体行业高端零部件发展趋势如何?
半导体行业高端零部件发展趋势向好,富创精密在静电卡盘国产化替代、铝基与陶瓷板粘接类、浆料印刷类产品技术突破等方面取得进展。金属加热盘通过多家头部设备厂商认证,铝合金及不锈钢产品实现量产,表面处理“N系列膜层”完成近千万元订单交付。这些技术突破和产品落地反映了行业对高性能、高可靠性零部件的需求持续增长,也为富创精密等企业带来发展机遇。
富创精密报告重点分析了哪些方面?
富创精密报告重点分析了公司业绩增长驱动因素、盈利改善情况、技术突破进展及未来投资建议。报告显示,公司通过规模化生产优化成本,收入增长带动毛利提升,综合毛利率同比增加0.36个百分点至26.89%。在技术方面,静电卡盘实现国产化替代,多种新产品取得突破并实现量产。未来三年预计归母净利润分别为2.12、3.26、4.05亿元,EPS分别为0.69、1.07、1.32元,对应PE分别为255.32、165.99、133.80倍,维持“增持”评级。
当前半导体设备零部件市场现状如何?
当前半导体设备零部件市场呈现景气度回升态势,下游晶圆厂资本开支增加带动设备及零部件需求释放。富创精密作为行业参与者,受益于这一趋势,2026年上半年实现营业收入23.18亿元,同比增长34%;归母净利润1.34亿元,同比增长993%,扣非净利润扭亏为盈。综合毛利率同比增加0.36个百分点至26.89%,管理费用同比减少14%,期间费用率下降。市场整体对高性能、高可靠性零部件的需求持续增长,为行业企业带来发展空间。
富创精密报告提示了哪些风险?
富创精密报告提示的主要风险包括产能扩张不及预期和新品研发不及预期。产能扩张方面,若公司新增产能无法按计划达产或市场需求不及预期,可能影响收入和利润增长。新品研发方面,若关键技术突破或产品量产进度不及预期,可能影响公司技术领先地位和市场竞争力。此外,半导体行业周期性波动、市场竞争加剧等因素也可能对公司经营产生影响。