猜你想问
这份研报主要分析了什么内容?
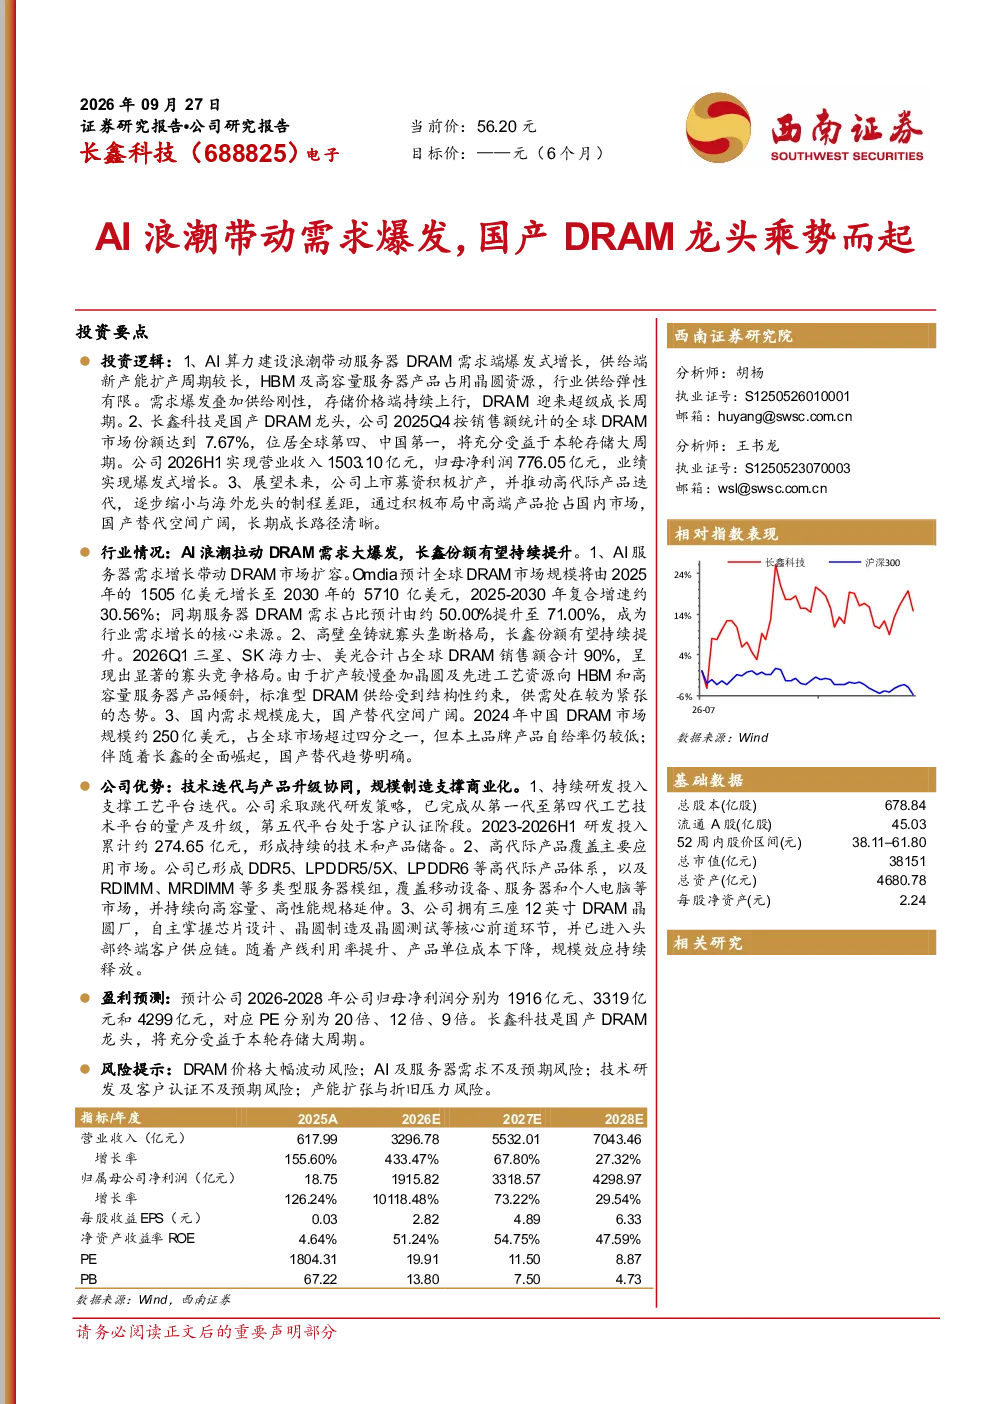
这份研报主要分析了长鑫科技作为国产DRAM龙头的经营状况和行业发展趋势。报告详细介绍了长鑫科技在DRAM领域的研发、设计、生产和销售能力,特别是其“跳代研发”策略和产品覆盖范围,包括DDR4、DDR5、LPDDR系列等。同时,报告也深入探讨了AI技术对存储需求,尤其是HBM市场的拉动作用,以及DRAM行业的高壁垒和寡头垄断格局。此外,还分析了长鑫科技的技术迭代、规模制造优势,以及未来的盈利预测和潜在风险。
当前DRAM行业的发展趋势如何?
当前DRAM行业正经历由AI技术驱动的需求大爆发。随着生成式AI的快速发展,数据量和计算需求呈指数级增长,直接推高了HBM、DRAM等存储介质的需求。AI基础设施投入持续加码,服务器成为资本开支的核心落点,推动DRAM需求重心加速向服务器迁移。预计到2030年,服务器需求占比将进一步提升。同时,DRAM市场呈现高度集中的寡头垄断格局,技术、资金、人才和运营能力构成多重壁垒,产能建设周期长,行业周期属性显著,寡头供给格局进一步放大价格与盈利波动。
研报重点分析了长鑫科技的哪些优势?
研报重点分析了长鑫科技的技术迭代与产品升级协同优势。公司采取“跳代研发”策略,已完成从第一代至第四代工艺技术平台的量产及升级,第五代平台处于客户认证阶段。2023-2026H1研发投入累计约274.65亿元,形成持续的技术和产品储备。公司已形成DDR5、LPDDR5/5X、LPDDR6等高代际产品体系,以及RDIMM、MRDIMM等多类型服务器模组,覆盖移动设备、服务器和个人电脑等市场,并持续向高容量、高性能规格延伸。此外,规模制造支撑商业化,公司拥有三座12英寸DRAM晶圆厂,自主掌握核心前道环节,产线利用率持续提升,规模效应逐步释放。
目前DRAM市场的现状是怎样的?
目前DRAM市场呈现高度集中的寡头垄断格局,主要由几大国际巨头主导。技术壁垒极高,资本投入巨大,生态深度绑定,规模效应显著等多重因素共同造就了这一格局。AI技术的快速发展正带动存储需求大爆发,特别是HBM和DRAM市场,数据中心对海量数据存储、处理和检索的需求持续增长。同时,行业周期属性显著,产能建设周期长,资本开支难以快速形成有效供给,寡头供给格局进一步放大价格与盈利波动。长鑫科技作为国产DRAM龙头,已进入头部终端客户供应链,并持续扩大全球市场份额。
研报提示了哪些主要风险?
研报提示了长鑫科技和DRAM行业面临的主要风险。首先,DRAM价格大幅波动风险,由于行业周期属性和寡头垄断格局,价格波动可能显著影响公司盈利。其次,AI及服务器需求不及预期风险,若AI技术发展或资本开支不及预期,将直接影响存储需求。第三,技术研发及客户认证不及预期风险,存储技术迭代快,若研发进展或客户认证不达预期,可能影响公司竞争力。最后,产能扩张与折旧压力风险,随着产能扩张,折旧压力增大,可能影响公司盈利能力。