猜你想问
这份研报主要讲了什么内容?
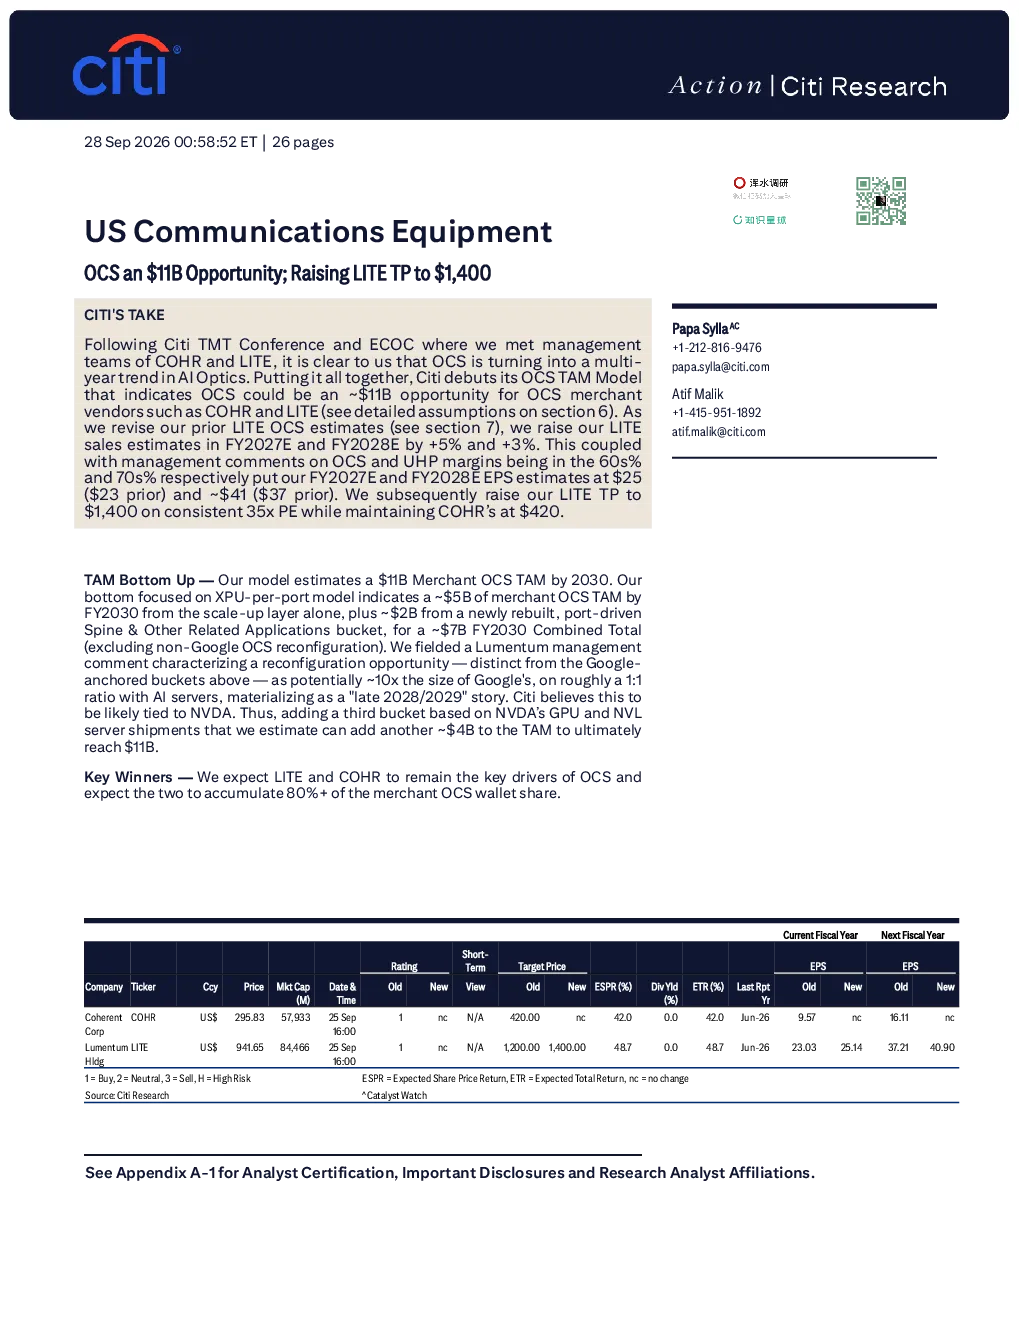
这份研报主要分析了光电路交换(OCS)技术在AI光学领域的应用趋势。Citi首次推出了OCS市场规模模型,预测到2030年OCS市场规模将达到110亿美元,其中商业供应商LITE和COHR将占据80%以上的市场份额。报告详细介绍了OCS的技术原理、应用场景、竞争格局以及市场规模预测,并指出OCS具有超低延迟、无拥塞的特点,适用于数据中心骨干层替换、GPU机架级重配置等多种场景。
OCS赛道未来发展趋势如何?
OCS赛道未来发展趋势向好。随着AI算力需求的持续增长,对数据中心网络延迟和带宽的要求越来越高,OCS凭借其低延迟、高带宽的优势,将成为未来数据中心网络的重要发展方向。目前,Lumentum和Coherent等主要供应商已与Google等大型科技公司达成合作,市场渗透率有望进一步提升。此外,NVDA的GPU和NVL服务器出货量也将推动商业GPU机架级重配置的OCS市场规模增长。
研报重点分析了哪些方面?
研报重点分析了OCS的技术原理、应用场景、市场规模预测以及竞争格局。在技术原理方面,报告解释了OCS通过物理或光学重定向光束实现数据传输的机制;在应用场景方面,报告将OCS应用分为重配置、扩展上、扩展出、骨干层替换和池化/解耦资源五个层次;在市场规模预测方面,报告基于XPU数量、端口密度、OCS附加率等因素进行了详细预测;在竞争格局方面,报告分析了Lumentum、Coherent、LITE、COHR等主要供应商的市场地位和发展动态。
当前OCS市场现状如何?
当前OCS市场正处于快速发展阶段。技术上,OCS已实现商业化应用,主要供应商如Lumentum和Coherent已与Google等大型科技公司达成长期合作关系。市场上,LITE和COHR等供应商占据主导地位,预计到2030年将占据80%以上的市场份额。应用上,OCS已应用于数据中心骨干层替换、GPU机架级重配置等场景,并展现出巨大的增长潜力。
研报是否存在风险提示?
研报提示的主要风险在于技术成熟度和市场竞争。OCS技术虽然具有显著优势,但目前仍处于发展初期,技术成熟度和标准化程度有待提高。此外,市场竞争日趋激烈,新进入者不断涌现,可能对现有供应商的市场份额造成冲击。同时,OCS技术的部署成本相对较高,可能影响其市场推广速度。